Visualizzazione post con etichetta Byron King. Mostra tutti i post
mercoledì 5 luglio 2017
La prossima gamba del grande rally dell'oro
di Byron King
Anche dopo il recente pullback dell'oro da $1,290 a $1,269, i prezzi dell'oro sono in crescita di quasi il 20% sin dall'inizio del 2016.
Anche i titoli azionari legati all'oro sono aumentati prima di rientrare nell'attuale range.
Oggi guarderemo quanto più in su potremmo andare da qui...
Prima di guardare avanti, diamo un breve sguardo indietro. Di seguito è riportato un grafico che descrive i movimenti dei prezzi delle gold e mining stock negli ultimi 17 mesi.
Il grafico mostra il prezzo dell'oro ($GOLD) rispetto ad un buon exchange traded fund, lo Sprott Gold Miners ETF (SGDM).
Come si può vedere, i titoli minerari hanno sperimentato una grande corsa nel 2016, certamente ad agosto. Da allora hanno ritracciato.
Ma il punto è che stiamo ancora guardando un mercato sano.
I fondamentali sono buoni in tutte mining stock dell'oro. Adesso stanno lateralizzando, mentre i mercati cercano di capire cosa accadrà dopo.
Il recente rally è ancora più accentuato quando si guarda a come le cose andavano male prima del 2016.
Ecco un grafico simile che raffigura il movimento dei prezzi negli ultimi quattro anni utilizzando lo stesso confronto:
Le gold e mining stock sono scese nel 2014 e nel 2015. Abbiamo vissuto un mercato orso.
Il recupero e la rottura tra gennaio e agosto 2016 hanno creato molte nuove ricchezze. Tuttavia il pullback dall'agosto dell'anno scorso ha canalizzato questo mercato in una lunga fase di lateralizzazione.
Alti e bassi si stanno restringendo, quindi presto o tardi ci sarà una rottura.
La domanda logica da porsi è: come potrebbe essere la salita da qui?
Per ciascuno degli ultimi 11 anni, una ditta d'investimenti chiamata Incrementum ha rilasciato buone relazioni riguardo l'oro intitolate, In Gold We Trust. L'edizione del 2017 è stata rilasciata all'inizio di questo mese ed è piena di intuizioni che fanno ben sperare per l'oro.
Il punto di vista istituzionale di Incrementum è che l'inversione del prezzo dell'oro lo scorso anno, "ha segnato la fine del mercato orso". Incrementum scrive che: "Il rally nel settore dei metalli preziosi è probabilmente appena iniziato".
Per illustrare il punto, Incrementum ha seguito l'andamento di sei mercati toro sin dal 1942, utilizzando come indicatore il Barron's Gold Mining Index. I loro dati mostrano che i mercati toro passati sono saliti nella gamma del 600-700%. Naturalmente molte singole aziende sono andate anche meglio.
Sulla base di questa storia, il mercato toro dell'oro iniziato nel 2016 sembra esse molto promettente.
Infatti, sulla base dei mercati toro del passato, sembra che siamo nei primi giorni del nostro mercato toro.
Oltre all'analogia storica, considerate gli attuali driver del mercato dell'oro e delle industrie minerarie...
Come il mio partner Jim Rickards ha detto più e più volte, avremo prezzi dell'oro più alti per una serie di motivi. Infatti Jim ha scritto un libro su questo tema, The New Case for Gold.
A livello dell'estrazione stessa, le industrie minerarie hanno imparato a trarre vantaggio dai prezzi più bassi dei metalli — così come le industrie petrolifere hanno imparato a fare soldi con prezzi relativamente bassi.
Si tratta di disciplina nei confronti dei capitali e di applicazione delle nuove tecnologie.
Dal 2012 al 2015 molte industrie minerarie aurifere hanno fatto registrare significativi flussi di cassa negativi. Adesso, però, la situazione sembra diventare positiva. Nel 2016 le società di estrazione dell'oro del HUI Gold Index hanno fatto registrare flussi di cassa positivi per un totale di $4.8 miliardi, superando il record precedente nel 2011.
Al livello "macro" c'è un forte sentore che sia giunto il momento di un ciclo di fondi istituzionali nelle azioni dell'estrazione mineraria. Le ragioni non sono affatto scioccanti: i livelli instabili del debito globale, l'erosione del dollaro come valuta di riserva mondiale e il potenziale di una recessione incombente negli Stati Uniti.
Poi abbiamo la FED e i suoi giochi sul tasso d'interesse. Secondo la relazione di Incrementum, i tassi d'interesse in aumento hanno preceduto quasi ogni recessione statunitense da 100 anni a questa parte.
"La testimonianza storica è travolgente", dice la relazione. "Negli ultimi 100 anni, 16 dei 19 cicli di aumento dei tassi sono stati seguiti da recessioni". Come Jim ha spiegato in passato, l'oro procede bene durante le recessioni.
Tutto questo mi ricorda una citazione del grande Bernard Baruch: "Uno speculatore [è] un uomo che osserva il futuro e agisce prima che si verifichi".
Saluti,
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
mercoledì 4 gennaio 2017
Attenzione: la Russia sta accumulando oro, non solo testate nucleari
Oltre all'oro parliamo anche un po' d'argento, il metallo spesso dimenticato. L'anno scorso l'argento ha performato bene: da un minimo di $13 l'oncia si è attestato a $17 l'oncia, con picchi anche a $20 l'oncia in estate. Se dovessi basarmi su un'analisi dettata dalla domanda e dall'offerta, non commetterei un azzardo dicendo che l'argento ha potenziale per salire ulteriormente. La Zecca degli Stati Uniti, ad esempio, ha dovuto arrestare la produzione per diverse volte a causa di un eccesso di domanda e per carenza di metallo fisico. Quindi mentre la domanda sale, l'offerta diminuisce a causa anche della chiusura di diverse miniere. La maggior parte dell'argento estratto, in realtà, viene ottenuto come sotto-prodotto dall'estrazione di altri metalli, come rame, zinco, piombo. Negli ultimi 3 anni hanno chiuso parecchie miniere collegate a suddetti metalli, quindi anche l'offerta d'argento ne sta risentendo. Nel 2015 la mancanza d'argento di nuova estrazione s'è fatta sentire, visto che sono state intaccate riserve e inventari nell'ordine di circa 130 milioni di once. E l'anno scorso, invece, l'offerta è diminuita di un altro 9% circa. Nemmeno prezzi più alti dell'argento potranno colmare la carenza dell'offerta nel breve termine, perché questo può essere colmato solo da nuove miniere, e ciò richiede tempo e grandi spese in conto capitale. Inoltre gli investimenti totali mondiali in argento hanno un valore totale di circa $50 miliardi, mentre quelli nell'oro circa $3,000 miliardi. Immaginate se solo una frazione di quest'ultimi si spostasse nei primi; i prezzi dell'argento schizzerebbero alle stelle. Quindi tenete un occhio di riguardo nei confronti dell'argento.
_________________________________________________________________________________
di Byron King
Lo scorso fine settimana CBS News ha trasmesso un segmento su 60 Minutes intitolato “Risk of Nuclear Attack Rises.” La storia descriveva come nuove tensioni geopolitiche tra Russia e Stati Uniti stiano riaccendendo la vecchia guerra fredda. Entrambe le parti stanno aumentando le loro rispettive posizioni sulla prontezza nucleare.
Il pezzo apparso su 60 Minutes faceva riflettere. Mostrava immagini di bombardieri B-52 e missili balistici sottomarini, insieme alla narrazione del giornalista David Martin. C'erano anche rare interviste con alti ufficiali militari statunitensi che gestiscono il complesso nucleare. Tutto sommato, il segmento era ben prodotto.
[...] La Russia non ha bisogno di un nuovo arsenale di armi nucleari per infliggere gravi danni agli Stati Uniti. I semi del nostro destino collettivo, se non calamità, sono già stati seminati. Tutto quello che la Russia deve fare, è continuare lungo il sentiero che sta già percorrendo.
Il mio punto è che l'arma più potente della Russia non sono le sue testate nucleari. "L'arma" in più nell'arsenale geopolitico della Russia è il suo oro, insieme alla valuta nazionale, il rublo.
[...] Proprio come gli Stati Uniti utilizzano il simbolo del dollaro ($), il Regno Unito utilizza il simbolo della sterlina (£) e l'Unione Europea utilizza il simbolo dell'euro (€), la Russia sta per esportare il proprio simbolo in tutto il mondo.
Permettetemi di darvi alcuni retroscena. La Russia prende sul serio la sua valuta. Proprio l'altro giorno Jim Rickards ha scritto che "la Russia è pronta per un ritorno alla grande sulla scena economica. Obbligazioni e azioni russe, nonché la valuta, il rublo, ne beneficeranno." Jim ritiene che presto la Russia vedrà una "forte inversione di tendenza", e che tale inversione andrà a beneficio del rublo.
I russi hanno un affetto culturale profondo per il loro rublo. Questo affetto risale a molti secoli fa, al tempo del Rus di Kiev, culla della nazione russa. All'interno della storia recente, la Russia ha emesso monete da 10 rubli d'oro, soprannominate "chervontsy".
Anche durante i giorni del comunismo, le autorità monetarie emettevano monete d'oro da 10 rubli, pur senza l'immagine dello zar Nicola II. A molte persone influenti in Russia — comuniste o meno — non dispiaceva vedere l'oro e i suoi simboli nella moneta nazionale, non importa quale fosse la colorazione politica del governo.
Dopo il crollo dell'Unione Sovietica nel 1991, la Russia è caduta nel caos monetario. L'inflazione è andata fuori controllo, portando immense sofferenze in tutto il paese. È una lunga storia, ma la Russia ha lavorato due decenni per uscire dal pantano monetario in cui era finita. Un elemento chiave della ripresa è stato quello di ricostruire il rublo.
Oggi la Banca di Russia, banca centrale della nazione, non fa mistero circa la sua missione. Quando si tratta di politica monetaria, il sito web della banca russa dichiara:
Non c'è niente di strano qui. Non ci sono messaggi confusi. Tutto il giorno, tutti i giorni, il valore della valuta russa è "parte integrante della politica di stato". Ciò significa che il rublo è tanto parte del kit di strumenti del governo russo quanto l'esercito, la marina o l'aeronautica, compresi quei missili nucleari che sono stati discussi nel segmento 60 Minutes.
Proprio come la Russia ha costruito il suo arsenale militare in questi ultimi anni, ha anche accumulato riserve auree. Di seguito è riportato un grafico che mostra le riserve d'oro russe tra il 1994 e il 2015:
Si noti il costante aumento delle riserve auree sin dal 2006. La variazione annua è stata costantemente positiva e mostra un trend di crescita significativo. Questo grafico dimostra una chiara politica statale per aggiungere una notevole quantità di metalli preziosi alla base complessiva degli asset monetari statali. La maggior parte dell'oro estratto in Russia rimane in Russia. Il governo della Russia sta convertendo rubli in oro.
E la Russia ha notevolmente aumentato le proprie riserve auree nel corso dell'anno passato.
A luglio dell'anno scorso, la banca centrale della Russia ha aggiunto 200,000 once d'oro alle sue riserve. L'aumento mensile delle riserve auree russe — 200,000 once — è pari a circa l'intera produzione annua delle miniera d'oro di Barrick Gold in Nevada.
A questo stesso ritmo — 200,000 once al mese — in soli cinque mesi la Russia dovrebbe aggiungere alle sue riserve auree l'equivalente di tutta la produzione annua di Barrick in Nevada.
In questo momento — o forse sarebbe meglio dire, "per ora" — le riserve auree russe sono inferiori a quelle di diverse altre nazioni importanti. Attualmente occupano il settimo posto nel mondo.
Ma c'è uno sforzo da parte delle autorità politiche e monetarie russe per potenziare le riserve auree del paese. Non c'è nulla di casuale. L'oro fa parte del piano nazionale della Russia.
Nel suo libro del 2011, Currency Wars, Jim immaginava "cosa sarebbe successo se" Russia e Cina avrebbero unito le loro riserve auree per formare una valuta coperta dall'oro e, quindi, fare concorrenza al dollaro. Prendete le attuali riserve russe di circa 1,500 tonnellate e aggiungetele a quelle cinesi, che superano le 1,800 tonnellate (o almeno così dicono i cinesi — probabilmente sono di più). Stiamo parlando di 3,300 tonnellate d'oro, o circa la stessa quantità in possesso della Germania.
Ora immaginiamo che nei mesi a venire gli Stati Uniti perdano il controllo del processo decisionale all'interno del Fondo Monetario Internazionale (FMI). Il loro blocco sull'oro mondiale svanirà. Quindi cerchiamo di considerare la reale possibilità che Russia e Cina possano esercitare un controllo indiretto (o anche diretto) sulle riserve auree del FMI, ammontanti a 2,800 tonnellate.
Tra l'oro russo, cinese e del FMI ce ne sono 6,100 tonnellate, potenzialmente in concorrenza con il tesoro degli Stati Uniti da 8,100 tonnellate. Tale situazione non fa ben sperare per il futuro del dollaro. E Jim aveva previsto gravi problemi per il dollaro.
La morale della favola è possedere oro e argento — comprarlo mentre è ancora possibile, perché alla fine raggiungeremo un momento in cui non si potrà più.
Nel frattempo, possedere azioni nel settore minerario è la chiave per preservare la propria ricchezza.
Alla fine, non sono tanto preoccupato per le armi nucleari della Russia. Non credo che la leadership della Russia sia abbastanza folle da iniziare una guerra nucleare.
In questo momento sono più concentrato sull'oro della Russia.
Saluti,
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
_________________________________________________________________________________
di Byron King
Lo scorso fine settimana CBS News ha trasmesso un segmento su 60 Minutes intitolato “Risk of Nuclear Attack Rises.” La storia descriveva come nuove tensioni geopolitiche tra Russia e Stati Uniti stiano riaccendendo la vecchia guerra fredda. Entrambe le parti stanno aumentando le loro rispettive posizioni sulla prontezza nucleare.
Il pezzo apparso su 60 Minutes faceva riflettere. Mostrava immagini di bombardieri B-52 e missili balistici sottomarini, insieme alla narrazione del giornalista David Martin. C'erano anche rare interviste con alti ufficiali militari statunitensi che gestiscono il complesso nucleare. Tutto sommato, il segmento era ben prodotto.
[...] La Russia non ha bisogno di un nuovo arsenale di armi nucleari per infliggere gravi danni agli Stati Uniti. I semi del nostro destino collettivo, se non calamità, sono già stati seminati. Tutto quello che la Russia deve fare, è continuare lungo il sentiero che sta già percorrendo.
Il mio punto è che l'arma più potente della Russia non sono le sue testate nucleari. "L'arma" in più nell'arsenale geopolitico della Russia è il suo oro, insieme alla valuta nazionale, il rublo.
[...] Proprio come gli Stati Uniti utilizzano il simbolo del dollaro ($), il Regno Unito utilizza il simbolo della sterlina (£) e l'Unione Europea utilizza il simbolo dell'euro (€), la Russia sta per esportare il proprio simbolo in tutto il mondo.
Permettetemi di darvi alcuni retroscena. La Russia prende sul serio la sua valuta. Proprio l'altro giorno Jim Rickards ha scritto che "la Russia è pronta per un ritorno alla grande sulla scena economica. Obbligazioni e azioni russe, nonché la valuta, il rublo, ne beneficeranno." Jim ritiene che presto la Russia vedrà una "forte inversione di tendenza", e che tale inversione andrà a beneficio del rublo.
I russi hanno un affetto culturale profondo per il loro rublo. Questo affetto risale a molti secoli fa, al tempo del Rus di Kiev, culla della nazione russa. All'interno della storia recente, la Russia ha emesso monete da 10 rubli d'oro, soprannominate "chervontsy".
Anche durante i giorni del comunismo, le autorità monetarie emettevano monete d'oro da 10 rubli, pur senza l'immagine dello zar Nicola II. A molte persone influenti in Russia — comuniste o meno — non dispiaceva vedere l'oro e i suoi simboli nella moneta nazionale, non importa quale fosse la colorazione politica del governo.
Dopo il crollo dell'Unione Sovietica nel 1991, la Russia è caduta nel caos monetario. L'inflazione è andata fuori controllo, portando immense sofferenze in tutto il paese. È una lunga storia, ma la Russia ha lavorato due decenni per uscire dal pantano monetario in cui era finita. Un elemento chiave della ripresa è stato quello di ricostruire il rublo.
Oggi la Banca di Russia, banca centrale della nazione, non fa mistero circa la sua missione. Quando si tratta di politica monetaria, il sito web della banca russa dichiara:
La politica monetaria costituisce parte integrante della politica dello stato e ha lo scopo di migliorare il benessere dei cittadini russi. La Banca di Russia attua la politica monetaria nel quadro dell'inflation targeting e considera una priorità la stabilità dei prezzi, sia pure una sostenibile ma bassa inflazione. Date le peculiarità strutturali dell'economia russa, l'obiettivo è quello di ridurre l'inflazione al 4% entro il 2017 e di mantenerla in tale intervallo nel medio periodo.
Non c'è niente di strano qui. Non ci sono messaggi confusi. Tutto il giorno, tutti i giorni, il valore della valuta russa è "parte integrante della politica di stato". Ciò significa che il rublo è tanto parte del kit di strumenti del governo russo quanto l'esercito, la marina o l'aeronautica, compresi quei missili nucleari che sono stati discussi nel segmento 60 Minutes.
Proprio come la Russia ha costruito il suo arsenale militare in questi ultimi anni, ha anche accumulato riserve auree. Di seguito è riportato un grafico che mostra le riserve d'oro russe tra il 1994 e il 2015:
Si noti il costante aumento delle riserve auree sin dal 2006. La variazione annua è stata costantemente positiva e mostra un trend di crescita significativo. Questo grafico dimostra una chiara politica statale per aggiungere una notevole quantità di metalli preziosi alla base complessiva degli asset monetari statali. La maggior parte dell'oro estratto in Russia rimane in Russia. Il governo della Russia sta convertendo rubli in oro.
E la Russia ha notevolmente aumentato le proprie riserve auree nel corso dell'anno passato.
A luglio dell'anno scorso, la banca centrale della Russia ha aggiunto 200,000 once d'oro alle sue riserve. L'aumento mensile delle riserve auree russe — 200,000 once — è pari a circa l'intera produzione annua delle miniera d'oro di Barrick Gold in Nevada.
A questo stesso ritmo — 200,000 once al mese — in soli cinque mesi la Russia dovrebbe aggiungere alle sue riserve auree l'equivalente di tutta la produzione annua di Barrick in Nevada.
In questo momento — o forse sarebbe meglio dire, "per ora" — le riserve auree russe sono inferiori a quelle di diverse altre nazioni importanti. Attualmente occupano il settimo posto nel mondo.
Ma c'è uno sforzo da parte delle autorità politiche e monetarie russe per potenziare le riserve auree del paese. Non c'è nulla di casuale. L'oro fa parte del piano nazionale della Russia.
Nel suo libro del 2011, Currency Wars, Jim immaginava "cosa sarebbe successo se" Russia e Cina avrebbero unito le loro riserve auree per formare una valuta coperta dall'oro e, quindi, fare concorrenza al dollaro. Prendete le attuali riserve russe di circa 1,500 tonnellate e aggiungetele a quelle cinesi, che superano le 1,800 tonnellate (o almeno così dicono i cinesi — probabilmente sono di più). Stiamo parlando di 3,300 tonnellate d'oro, o circa la stessa quantità in possesso della Germania.
Ora immaginiamo che nei mesi a venire gli Stati Uniti perdano il controllo del processo decisionale all'interno del Fondo Monetario Internazionale (FMI). Il loro blocco sull'oro mondiale svanirà. Quindi cerchiamo di considerare la reale possibilità che Russia e Cina possano esercitare un controllo indiretto (o anche diretto) sulle riserve auree del FMI, ammontanti a 2,800 tonnellate.
Tra l'oro russo, cinese e del FMI ce ne sono 6,100 tonnellate, potenzialmente in concorrenza con il tesoro degli Stati Uniti da 8,100 tonnellate. Tale situazione non fa ben sperare per il futuro del dollaro. E Jim aveva previsto gravi problemi per il dollaro.
La morale della favola è possedere oro e argento — comprarlo mentre è ancora possibile, perché alla fine raggiungeremo un momento in cui non si potrà più.
Nel frattempo, possedere azioni nel settore minerario è la chiave per preservare la propria ricchezza.
Alla fine, non sono tanto preoccupato per le armi nucleari della Russia. Non credo che la leadership della Russia sia abbastanza folle da iniziare una guerra nucleare.
In questo momento sono più concentrato sull'oro della Russia.
Saluti,
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
giovedì 28 agosto 2014
Come trarre profitto dal metallo prezioso dimenticato
di Byron King
Vi metterò a conoscenza di un trend per il quale gli investitori istituzionali si morderanno i gomiti in futuro — sto parlando della rinascita dell'argento.
Dopo 3 anni di mercato orso, l'argento sembra aver toccato il fondo.
Di conseguenza, il prezzo di questa merce trascurata potrebbe essere sulla buona strada per i $30. Oggi voglio mostrarvi come sfruttare questa opportunità. Come vedrete, l'argento può proteggere la vostra ricchezza dalla tempesta perfetta di violenza settaria ed incompetenza burocratica. Ora è il momento di dare uno sguardo a questo metallo.
In primo luogo, vorrei spiegare come siamo arrivati qui.
Negli ultimi 3 anni l'argento ha avuto una vita difficile. Tutto è iniziato con la decisione della FED di interferire con l'economia.
Il mercato è ancora alle prese con gli effetti della politica monetaria della Federal Reserve. Sin dal 2008 abbiamo visto una dose costante di stampante monetaria e manipolazione del tasso di interesse — cosa che consegna agli investitori un mondo artificiale.
Questo mondo artificiale ha gettato fumo negli occhi di molti investitori. Le persone vanno a caccia di Facebook e Twitter. Stanno inseguendo i creatori di app ed altre dinamiche .
Nel frattempo, con il denaro che fugge dagli hard asset più sicuri, il prezzo dell'argento ha preso un colpo.
Il nostro analista tecnico, Greg Guenthner, mi ha mostrato una metrica che svela una dimensione invisibile di questa tendenza.
“Moving average convergence divergence (MACD), la linea sotto il grafico dei prezzi, mostra la quantità di traffici che avviene in un dato momento nel mercato dell'argento. Un picco nei trading — visto nel settembre 2012 — ha innescato la caduta precipitosa del prezzo dell'argento."
I prezzi dell'argento sono crollati poiché gli investitori di Wall St., desiderosi di giocare i loro soldi in investimenti più rischiosi, si sono trasferiti nel mercato azionario, ringraziando con devozione lo stimolo della FED. Ebbene, la festa sta giungendo al termine...
Come sapete, l'economia è ormai paragonabile ad un insieme di pezzi avulsi tenuti insieme con lo scotch e si sta sgretolando lentamente. Il QE è agli sgoccioli ed un aumento dei tassi di interesse è all'orizzonte.
Naturalmente non si può lanciare denaro ad un problema ed aspettarsi che funzioni nel lungo periodo.
Né il governo può aspettarsi di sostenere debiti da migliaia di miliardi di dollari. Il conto verrà probabilmente pagato sotto forma di una correzione di mercato.
Inoltre, le forze naturali del mercato spingeranno in alto l'inflazione fino a compensare gli sforzi della FED direzionati ad una manipolazione artificiale dei tassi. Per molti aspetti, l'inflazione è sempre in agguato dietro le quinte. E può solo peggiorare nei prossimi anni. Questa è una grande notizia per i possessori di argento.
Come possiamo rafforzare la nostra difesa contro il nemico conosciuto come inflazione? Sviluppando una posizione unica per l'argento.
Una mossa ideale non sarebbe solo quella di proteggersi contro la crescente ondata di inflazione, ma anche contro la volatilità dei trading degli investitori istituzionali volubili.
I banchieri di Wall Street sono soggetti ai capricci delle mode che passano. Hanno la lungimiranza di un moscerino della frutta; sono solo interessati al breve termine.
Voi siete qui per il lungo termine. Possedete quella lungimiranza che vi permette di scorgere i guadagni degli anni a venire.
First Majestic Silver Corp. (NYSE:AG) è una società a media capitalizzazione che vi aiuterà a far maturare i frutti della vostra lungimiranza. L'ho rivelato ai lettori di Oustanding Investment Insider il mese scorso. Tuttavia, dato che non l'ho trattata come una raccomandazione ufficiale, mi piacerebbe condividerla anche con voi.
First Majestic è una società mineraria focalizzata sulla produzione di argento in Messico. L'azienda sta riversando i suoi sforzi nell'aumentare l'efficienza delle sue miniere esistenti.
Una cosa lontano dalla norma per le società minerarie.
Le società minerarie ad alta capitalizzazione gettano milioni nell'esplorazione per scovare potenziali siti minerari. Quando le ricerche sfornano un ritorno misero, quasi inevitabilmente a causa dei costi astronomici dell'esplorazione, i loro bilanci finiscono in rosso. Potete immaginare che cosa significhi questo per la redditività delle compagnie minerarie.
La First Majestic rifugge da questa strategia in favore di una che è redditizia.
Vedete, la First Majestic si concentra sull'espansione della produzione delle sue miniere esistenti.
E questa tattica sta dando i suoi risultati. Nel primo trimestre, la produzione di argento è aumentato del 33% rispetto al primo trimestre 2013. Giusto in tempo per la rinascita dell'argento.
Traete conforto dalla forte correlazione tra il prezzo azionario di questa azienda ed il prezzo dell'argento. La correlazione fa luce sul grafico sconfortante qui sopra. Non preoccupatevi. Al rialzo dell'argento, seguirà anche quello della First Majestic. In realtà, sin dal giugno scorso stiamo vedendo una solida inversione di tendenza nel prezzo delle azioni, come indicato dall'area cerchiata sul grafico. E questo potrebbe essere solo l'inizio.
Traete profitto dal punto di svolta del prezzo dell'argento costruendo una posizione con la First Majestic.
Tutto sommato, le circostanze stanno convergendo affinché sia questo il momento in cui proteggere la vostra ricchezza. Potete proteggervi contro il rischio della fallibilità politica, con l'argento.
Saluti,
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
mercoledì 20 agosto 2014
Preservare la propria ricchezza mentre l'economia si contrae
di Byron King
Cominciamo con le cattive notizie sulla macroeconomia statunitense — ed è in condizioni davvero critiche. Potreste aver visto già la relazione del Dipartimento del Commercio degli Stati Uniti: durante il primo trimestre del 2014 il prodotto interno lordo degli Stati Uniti (o PIL) ha fatto registrare la sua peggior performance in cinque anni.
I dati del governo indicano che il PIL si è ridotto ad un tasso annuo del 2.9% nei primi tre mesi di quest'anno. Il calo è stato peggiore se si pensa che era stata stimata una crescita dell'1%. Tra l'altro, un risultato molto al di sotto delle aspettative di molti economisti noti, i quali vengono pagati per trovare risvolti positivi e non spaventare il pubblico.
In realtà, la crescita negativa del PIL è stata probabilmente un eufemismo. Cioè, la cifra è ben peggiore perché gli allegri statistici del governo hanno "sgonfiato" il PIL nominale con i numeri di una bassa inflazione (i quali escludono cibo ed energia). Come tutti sanno, però, quando si va al supermercato o alla stazione di servizio, i livelli dei prezzi per questi articoli stanno solo aumentando rapidamente. Così, la vera inflazione è superiore a quella ufficiale; e anche la cosiddetta contrazione del PIL è un numero sottostimato.
Nonostante le notizie negative, la maggior parte degli indici del mercato azionario ancora "salgono". Sì, i mercati in salita conferiscono ai bilanci una forma smagliante; ma non fatevi ingannare. In termini di contabilità nazionale (o "flusso di cassa", per così dire), i fondamentali sono un disastro. Ad esempio, nel primo trimestre il commercio estero è stato un freno per l'economia; le esportazioni sono diminuite dell'8.9%. Ugh!
Nel frattempo, i redditi delle famiglie statunitensi non sono in crescita, tranne che per "l'uno per cento".
E' l'effetto di lungo termine di una de-industrializzazione che è andata avanti nel corso degli ultimi 25 anni. Cioè, sempre più filiere vengono esternalizzate in modo tale che l'etichetta "Made in USA" spesso significhi solo che c'è una fabbrica da qualche parte che assembla cose luccicanti fatte di parti importate. Sulla carta "Made in USA" potrebbe sembrare ancora un bene, ma certamente non siamo più affini col vecchio "arsenale della democrazia".
Nel complesso, la creazione di posti di lavoro negli Stati Uniti è ai minimi storici. Le assunzioni sono rallentate nei primi tre mesi del 2014, grazie anche all'Obamacare, come sottolineano anche in vari sondaggi. Parafrasando Forrest Gump: "Questo è tutto ciò che dirò su questo argomento."
I disoccupati comprendono le posizioni di entrata nel mondo del lavoro: disoccupazione giovanile (20% tra i giovani di età compresa tra i 16 ed i 24, secondo un recente rapporto del Senato degli Stati Uniti) e tra le minoranze (quasi il 55% a livello nazionale, secondo la stessa fonte ). Stiamo osservando la nascita di una "generazione perduta"; disoccupata, indebitata e priva di competenze professionali. Queste povere anime probabilmente non riusciranno mai a compensare le occasioni perdute.
Nel frattempo, a livello nazionale, le start-up aziendali vanno a rilento secondo la Camera di Commercio; e la crescita della produttività è più piatta di ogni altra cosa, secondo il Conference Board. Triste a dirsi — ma la Federal Reserve sta dicendo che — la crescita più rapida del credito viene riscontrata nei prestiti agli studenti, cosa che riflette il carattere "too-big-to-fail" del mondo universitario sovvenzionato.
Assenza di reddito e crescita del credito, l'economia americana sta arrancando. Un punto positivo è il settore energetico, in particolare le patch petrolifere e di gas in molti stati americani. Lì i lavori sono abbondanti e la spesa in conto capitale è un must (oltre al fatto che c'è tanto bel petrolio e gas che esce dal terreno).
Naturalmente la regolamentazione del governo si sta facendo sempre più invadente nel settore energetico, in particolare sul versante ambientale. Non posso esimermi dal far notare una cosa: sembra quasi che tutte le oche che depongono uova d'oro siano nemici dello stato.
Inoltre non riesco a fare a meno di chiedermi se questo è ciò che è stato partorito dagli $8 bilioni in spesa a deficit degli ultimi cinque anni dopo il crash del 2008; dai cinque anni di "quantitative easing" (QE) della FED; dalla crescita di posti di lavoro nella burocrazia federale. Come disse una volta Peggy Lee: "E' questo tutto quello che abbiamo da offrire?"
Cosa si può fare? Come dovreste organizzare il vostro portfolio? E' possibile investire in qualche modo in mezzo a questo pasticcio?
I lettori di lunga data sapranno che, in generale, il mio obiettivo di investimento si basa su due punti chiave.
Uno è quello di possedere hard asset come oro, argento, platino (PGM), rame ed altri estratti minerari.
L'altro è l'energia, con particolare attenzione alle major internazionali ed ai player del Nord America, così come la tecnologia nel campo petrolifero. Roba vera, in altre parole.
In primo luogo, parliamo dei metalli preziosi. Se non possedete oro fisico e argento, compratene un po'. Questa settimana l'oro viene venduto a poco più di $1,300 l'oncia; l'argento è nel range dei $21 l'oncia.
Sono questi i prezzi "giusti" per l'oro e l'argento? Se decidete di acquistare, stareste pagando troppo? Ehi, c'è rischio per tutto. Quindi se decidete di acquistare, non spendete tutti i vostri soldi in una sola grande pazzia.
Cioè, giocatevela nel tempo, perché i prezzi di oro e argento potrebbero anche diminuire. C'è un sacco di manipolazione nel mercato dei metalli preziosi, se non altro perché i politici ed i banchieri centrali di tutto il mondo odiano l'idea di qualcosa che non possono controllare. Poi guardate a ciò che hanno fatto con le cose che hanno cercato di controllare, come il declino dell'economia americana ed il bollente Medio Oriente.
Eppure affinché i metalli preziosi diminuiscano in modo significativo, c'è bisogno che il dollaro si rafforzi. Però con l'economia degli Stati Uniti in contrazione, il rischio è che avremo più spesa a deficit — dal welfare ai burocrati a più armi. In sostanza, questo significa più inflazione nel corso del tempo, anche se le statistiche del governo non la misurano correttamente. Così, nel lungo periodo, i metalli preziosi rappresentano un modo per preservare la ricchezza. Tra cinque o dieci anni, non ve ne pentirete.
Per quanto riguarda il PGM, un ottimo modo per acquistare è tramite lo Sprott Platinum & Palladium Trust (SPPP: NYSE), in cui ogni azione è sostenuta da metallo reale in un magazzino doganale in Canada o Gran Bretagna. Procedete sempre con cautela, però. Gli scioperi minerari in Sudafrica si stanno smorzando, quindi il mio consiglio è di lasciar calmare il polverone prima di impegnarsi seriamente in questo mercato.
Quando si tratta di rame, il mio punto di vista è quello di acquistarlo tramite il Freeport McMoRan Copper & Gold (FCX: NYSE). Questo è un buon momento per acquistare, durante una pausa nel mercato dell'estrazione mineraria; cioè, i prezzi delle azioni minerarie sono in calo. Comprate basso, vendete alto. Nel frattempo, raccoglierete un dividendo del 3.6%.
Per quanto riguarda i servizi petroliferi e la tecnologia ad essi legata, ho passato anni ad occuparmene. Ho scritto molto sugli sviluppi provenienti da aziende all'avanguardia come la Halliburton (HAL: NYSE), la Schlumberger (SLB: NYSE), la Baker Hughes (BHI: NYSE) ed altre. Grandi imprese, tutte loro.
Saluti,
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
mercoledì 16 luglio 2014
La fase terminale di una gigantesca bolla del credito
Come ho ripetuto più volte, l'innesco della prossima crisi saranno i fallimenti aziendali. Eventi apparentemente di poco conto, che invece metteranno a dura prova il recalcitrante esperimento monetario che va avanti da 100 anni ormai. L'ho detto per l'Europa, ma vale anche per gli USA. Le nenie tedianti di una ripresa dietro l'angolo si sono sfracellate ancora una volta contro il muro della realtà: nel primo trimestre di quest'anno il PIL USA è sceso del 2.9%. Tutte le menzogne vomitate dai media mainstream su una ripresa sostenibile, annunciavano solamente il tentativo goffo dei banchieri centrali di riparare l'economia mondiale col nastro adesivo. Hanno drogato l'economia con tassi di interesse ridicolmente bassi, inviando informazioni errate in tutto il panorama economico. Agendo in questo modo non si veicolano altro che errori. Ad oggi le corporazioni, grazie ai proventi che riescono ad incamerare grazie alla falsa fiducia nel mercato obbligazionario, stanno facendo incetta di azioni. Il circuito finanziario è un grande casinò a cui hanno accesso solo determinati individui, di certo non è aperto alla gente comune. Quest'ultima è quella a cui viene lasciato il cerino in mano. I pezzi grossi cercheranno di calcolare il momento in cui uscire e lasciare la patata bollente al prossimo fesso di turno (di solito è quasi sempre il contribuente). E' andata così nel 2007 e andrà così anche la prossima volta. La tempistica sarà tutto. Fatevi trovare pronti, perché non è una questione di "se" bensì una questione di "quando".
___________________________________________________________________________________
di Byron King
"Il mondo è entrato nella fase terminale di una gigantesca bolla del credito e degli asset?"
Tale domanda ha aperto la stimolante relazione del noto commentatore economico Marc Faber alla conferenza Wolrd War D in Australia, a cui ho partecipato e discusso. Questo era solo l'inizio. Il suo messaggio era come minimo preoccupante, per non dire altro.
Ma ho un modo migliore per descriverlo.
Fase terminale? Se questo non attrae la vostra attenzione, nient'altro potrà farlo. "Il panico non distrugge il capitale", ha continuato Faber, citando un principio classico della Scuola Austriaca. "Rivela la misura in cui è già stato distrutto dalle decisioni sbagliate."
Ancora peggio, secondo Faber la maggior parte di coloro che hanno preso "cattive decisioni" — i banchieri centrali, i politici, i burocrati senza volto ed i privilegiati nel ramo aziendale — non pagano alcun prezzo per i loro errori. Uno di questi giorni, andranno in pensione e vivranno comodamente ... o almeno così pensano.
Tra questi c'è la Federal Reserve. Presumibilmente ricopre il ruolo di banca centrale "indipendente". Ma la FED marcia ad un ritmo dettato dal governo degli Stati Uniti. Anno dopo anno, la FED immette liquidità in modo che il Dipartimento del Tesoro possa firmare assegni a fronte di un budget fuori controllo approvato dal Congresso, inondando il mondo di dollari.
Cioè, la FED stampa mucchi di denaro per pagare livelli esplosivi di spesa federale. Il grafico che segue ci mostra la base monetaria degli Stati Uniti sin dal 1920.
Come illustra questo grafico, la politica monetaria degli Stati Uniti è stata espansionista sin dal 1960. Abbiamo a che fare con un problema multigenerazionale che ora è sistemico. Cioè, "tanta spesa" è così che funziona. E' diventata parte del DNA nazionale, per così dire.
Dove ci porterà? Beh, per Faber, le cose "andranno a fuoco, ad un certo punto." Poi ha aggiunto seccamente: "Sarà un evento spiacevole."
Guardando indietro, l'economia statunitense pre-1960 non necessitava di grandi quantità di nuovo denaro per funzionare. In passato, l'economia statunitense funzionava abbastanza bene. Ad esempio, negli anni '60 potevate acquistare una nuova auto per circa $2,000, al contrario dei $30,000 che ce ne vogliono oggi. La retta di Harvard era di $2,000 alla fine degli anni '60, rispetto ai $50,000 di oggi. Nessuno nota un certo trend inflazionistico?
Si noti, inoltre, che anche durante e dopo la Seconda Guerra Mondiale — gli anni '40 — la spesa pubblica non ha portato ad un'espansione permanente della base monetaria. Non era così che si agiva allora.
Allora qual è il problema attuale? Perché far crescere l'offerta di moneta? Perché sin dal 1960 il governo federale ha continuamente richiesto più e più fondi ogni anno, oltre al prelievo fiscale, per bilanciare i suoi conti.
Guardatela in un altro modo. "Governare significa scegliere", disse il Primo Ministro britannico Margaret Thatcher. Ma oggi il governo non sceglie; finanzia praticamente tutto ciò che può generare consenso politico.
In altre parole, la grande questione del nostro tempo — la versione moderna di "Roma brucia", per così dire — è come pagare per il Big Government e il suo welfare state, più la sua controparte "warfare state". "Entrambi sono i riflessi dell'arroganza politica all'interno della classe politica. Dimenticatevi della formula "In God We Trust". Il motto moderno è: "Noi governiamo perché possiamo."
Triste a dirsi, il Big Government riflette un ethos politico che crede con fervore nel gravare il futuro con debito impagabile del passato. Ad esempio, una volta ho sentito che il senatore Edward Kennedy diceva: "Noi non saremo qui per affrontare il problema", quando gli venne chiesto di parlare del debito nazionale degli Stati Uniti. "Qualcun altro si ritroverà per le mani questa gatta da pelare", aggiunse.
Ancora peggio, quelli di noi ancora tra i vivi devono vedersela col decollo dell'offerta di moneta statunitense dopo il crollo del 2008. Come è evidente dal grafico di sopra, questa esplosione della base monetaria riflette i salvataggi federali di banche, stati, città e gruppi politici privilegiati, oltre ad altre spese post-crash. Erano i politici, i burocrati ed i banchieri che facevano il proverbiale "qualcosa" di fronte ad un disastro totale. Abbiamo speso i soldi, e siamo ancora nei guai. Ora che cosa accadrà?
Non è difficile concludere che il sistema monetario degli Stati Uniti sia crollato catastroficamente nel 2008, innescato dalla crisi dei mutui subprime. Cioè, nel 2008 gran parte dell'economia degli Stati Uniti — e l'economia globale — era legata alla bolla ipotecaria/finanziaria. Questa bolla è stata gonfiata dalla politica del governo degli Stati Uniti: espandere l'offerta di moneta e lasciare che le persone, le imprese ed altri enti governativi prendessero in prestito fondi, sebbene non avessero alcuna possibilità di rimborsarli.
La bolla dei mutui è scoppiata improvvisamente nell'autunno del 2008. Incolpate Lehman Bros., se volete, ma c'è qualcosa di più. L'intero sistema finanziario basato sul dollaro era sul punto di capitolare. Nel 2008 ho sentito dire all'ex-Segretario del Tesoro Paul O'Neill che gli americani avrebbero potuto svegliarsi una mattina e scoprire che gli "sportelli bancomat in tutto il paese non funzionano." Più di recente, nel 2013, ho sentito dire all'ex-presidente George W. Bush che "stava per scatenarsi l'inferno. "
Quindi cosa ha fatto la FED? Ha aperto i rubinetti della liquidità, ha fissato i tassi di interesse ad una spanna sopra lo zero per cento e ha chiarito che la politica monetaria allentata sarebbe durata a tempo indeterminato. Infatti, con i livelli crescenti del debito federale, per la FED è diventato quasi impossibile alzare i tassi di interesse, per timore che la spesa possa sopraffare rapidamente la capacità del governo di far fronte ai propri obblighi.
Nel frattempo, dopo il 2008, il Dipartimento del Tesoro e la FED hanno cominciato a monetizzare i titoli di stato tramite il quantitative easing (QE). In un certo senso, secondo Faber, questa strategia rappresenta la campana a morto del dollaro. Cioè, è la prima fase dell'iperinflazione monetaria. Naturalmente, non l'abbiamo ancora vista... o l'avremmo saputo — carriole piene di valuta e cose simili.
E' giusto chiedersi se questa nuova generosità della FED — maggiore liquidità e bassi tassi di interesse — abbia realizzato qualcosa. Dopo tutto, le ali sono ancora attaccate al velivolo, giusto? Non si è scatenato l'inferno come temeva l'ex-presidente Bush.
Guardandoci intorno, abbiamo ancora un'economia e sembra funzionare. Avete ancora soldi in banca. Acquistate generi alimentari presso i negozi e riempite il serbatoio della vostra auto al distributore di benzina, giusto? Quando le cose vanno male in altre parti del mondo — Ucraina o simili — il denaro ritorna negli Stati Uniti e il dollaro si rafforza, giusto? Beh, sì... ma per quanto tempo?
"Il problema con l'offerta di moneta gonfiata", afferma Faber, "è sapere dove finisce. Non tutto il denaro rialza tutti i prezzi e gli asset nello stesso tempo... I prezzi aumentano in modo differenziato." In altre parole, dice Faber, ciò che accade dipende dai tempi e dalle circostanze.
Ad esempio, l'aumento dell'offerta di moneta può creare una bolla in uno o più parametri chiave quali salari, energia, cibo, altre materie prime, immobili, obbligazioni, azioni, arte "da collezione" e molto altro. A volte, non si sa davvero dove possa trovarsi la prossima bolla fino a quando non è pronta a scoppiare. Tecnologia? Rette del college? Pensioni comunali? Anche la Cina potrebbe innescare un crollo, ora che il Regno di Mezzo ha gonfiato una bolla del credito attraverso il leverage delle esportazioni; questo ha generato città e magazzini pieni di di rame a sostegno di prestiti in sofferenza.
A questo punto, consideriamo quello che l'offerta di moneta ha fatto al prezzo dell'oro. Quando si parla di oro, la FED non lavora da sola. Cioè, le banche centrali di tutto il mondo coordinano le rispettive politiche monetarie. I risultati si riflettono nel prezzo dell'oro, che agisce come una sorta di barometro monetario.
Ecco un grafico che confronta gli sforzi combinati di Stati Uniti, Gran Bretagna, Europa e Giappone nella creazione di denaro rispetto all'oro sin dal 2001.
Negli ultimi 14 anni il continuo aumento dei prezzi dell'oro ha seguito l'offerta di moneta, riflettendo un consenso nell'investimento globale — certamente tra coloro che acquistavano oro — secondo cui l'offerta di moneta stava crescendo troppo in fretta. Molti dollari-sterline-euro-yen si sono spostati nel metallo giallo, per preservare la ricchezza e cavalcare l'onda. Anche dopo il recente pullback dei prezzi dell'oro è chiaro che, più o meno, l'oro segue l'offerta di moneta.
Qual è la fonte della domanda per l'oro? I gold bug, giusto? In termini di quantità, qualche acquisto è ancora concluso da parte di, diciamo, persone come voi — o acquisti molto più grandi da parte di individui molto ricchi. La domanda per l'oro proviene anche da fondi e istituzioni rispettabili, inclusi nomi risonanti come Northwest Mutual Life Insurance Co. e l'Università del Texas.
Negli ultimi dieci anni, più e più oro è finito nelle banche centrali, come ad esempio in quelle di Cina e Russia, passando dal Medio Oriente e altrove. Il recente calo dei prezzi dell'oro è solamente una pausa nel lungo schema delle cose. Il pullback permette il ribilanciamento delle riserve auree mondiali, mentre gli investitori di tutto il mondo attendono altre notizie circa la politica monetaria degli Stati Uniti. Date al processo un po' di tempo...
Da qui, dove potrebbe arrivare l'oro? Rispetto ai livelli attuali a $1,300 l'oncia, il prezzo dell'oro potrebbe muoversi verso i $2,000 grazie ad una semplice notizia riguardante la sua "offerta" (come un crollo minerario in Sud Africa, per non parlare di un annuncio importante sui numeri delle riserve d'oro da parte, per esempio, della banca centrale della Cina). Rispetto a tutti i problemi economici che ha la Cina, accumulare oro non è uno di essi.
Alcuni gold bug credono che l'oro potrebbe poi arrivare a $5,000 o $10,000 l'oncia (con l'argento che arriverebbe a $200 o $400 l'oncia). Ancora una volta, dategli tempo. Uno dei motivi principali per esser rialzisti è che prima o poi le banche centrali di tutto il mondo avranno bisogno di più oro quando smetteranno di aver fiducia nei dollari — per non parlare dei titoli di stato degli Stati Uniti — come fonte di preservazione della ricchezza.
Infatti, nelle giuste circostanze (o nelle circostanze sbagliate, a seconda del vostro punto di vista) i titolari esteri di dollari potrebbero decidere di vendere le obbligazioni americane e comprare oro in modo da mettere in sicurezza i propri sistemi bancari. Alla fine, come ha sottolineato Marc Faber e come ho sostenuto più e più volte anch'io, l'oro è un asset chiave per la conservazione della ricchezza nel lungo periodo. Il dollaro soffre da decenni a causa di errori monetari vari. D'altra parte, l'oro è un hard-asset di lungo termine con cui preservare la ricchezza.
Saluti,
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
mercoledì 4 settembre 2013
Il Crollo dell'Egitto: "L'Evento Finora Più Importante del 21° Secolo"
di Byron King
"Quello che sta accadendo oggi in Medio Oriente," ha detto questa settimana il Ministro degli Esteri britannico William Hague riferendosi all'Egitto "è finora l'evento più importante del 21° secolo, anche rispetto alla crisi finanziaria che abbiamo vissuto ed al suo impatto sugli affari mondiali. Penso che ci vorranno anni, forse decenni, per tirarsene fuori."
Fermate la giostra! Secondo il ministro degli esteri britannico, i tumulti in Egitto sono più importanti del crollo del mercato del 2008. Eppure i politici americani non l'hanno detto, vero? Che cosa sa il ministro degli esteri britannico?
Sta accadendo qualcosa di grosso. Ma se si consultano solo i media mainstream degli Stati Uniti, non capirete tutta la storia . Per i media mainstream è più importante discutere del nuovo cane del Presidente Obama.
Tra un attimo dirò di più sull'Egitto e sulle osservazioni del Segretario Hague. In primo luogo, occupiamoci di affari più vicini a noi.
Opportunità per Energia e Risorse
Nonostante tutte le lamentele sulla "fine del super-ciclo delle risorse" apparse sul Financial Times, siamo lontani dal prosciugamento dei bacini energetici e dalla conclusione del boom nelle risorse naturali di questi ultimi anni. Ci sono ancora soldi da fare col giusto tipo di idee .
Sì, parti del settore delle risorse sono caduti in disgrazia nel corso dell'anno passato. In primo luogo, un decennio di trend rialzista nei metalli preziosi si è appiattito e poi l'anno scorso si è invertito. Ora potremmo essere già nei primi stadi di una nuova rinascita per l'oro e l'argento. Le cose buone non rimangono a terra per molto.
Come sappiamo bene, i minatori hanno sofferto per il pullback dei prezzi dei metalli. Anche alcuni protagonisti nel settore dell'energia stanno affrontando un periodo di declino. "Scavatori e perforatori" (come li chiamano gli australiani) sono malandati rispetto alle vette raggiunte dal Dow Jones e dalle obbligazioni delle sue grandi banche.
Poi di nuovo, la ruota tornerà a girare. Nel frattempo, i prezzi bassi di grandi asset nel settore delle risorse risulteranno dei buoni affari a lungo termine.
Per un altro confronto, guardate la breve sezione in Energy & Scarcity Investor che dedico alle risorse. Gran parte del settore "junior" è stato attaccato durante il recente mercato al ribasso. C'è una fuga in corso all'interno nella Toronto Venture Exchange. Centinaia di piccole imprese — troppo piccole per il loro bene — vengono smantellate e finiscono nel "paradiso delle imprese." Suppongo che la loro dipartita sia accompagnata da un suono triste dei violini.
Per come la vedo io, gli attuali prezzi bassi dei metalli e dell'energia non sono predittivi del futuro. Viviamo in un mondo in cui il desiderio umano è alla crescente ricerca di "roba vera." Inoltre, viviamo in un mondo di turbolenze geopolitiche, come rivela uno sguardo ai titoli dei giornali dedicati all'Egitto. E questo ci riporta al commento del ministro degli esteri britannico Hague. I tumulti alterano le alleanze politiche, per non parlare dei mercati . Ciò può essere un male e può essere un bene, se fate le cose giuste che sono nel vostro interesse di lungo termine.
Il Nilo Rosso d'Egitto
Quindi, perché il MInistro Hague è preoccupato? Ci sono sconvolgimenti politici e spargimenti di sangue in Egitto, ma nel grande schema delle cose, la storia dell'Egitto è più significativa di quello, ad esempio, che è accaduto nei recenti conflitti in altre parti del Medio Oriente, in paesi come Siria, Libia, Yemen, Mali ed altri?
Rimaniamo sul tema degli investimenti nelle risorse, che è il nostro obiettivo. I lettori ricorderanno che ho tirato fuori l'esposizione dell'Egitto circa due anni fa — suggerendo anche di assumere una posizione di vendita nei confronti della Apache Oil, che rimane una grande società oltre ai suoi affari petroliferi in Egitto .
La previsione sulla Apache si è rivelata giusta. La scorsa settimana diversi broker hanno raccomandato lo stesso consiglio sulla Apache, citando la sua esposizione in Egitto. Perché non bisognerebbe investire in Egitto? Perché la nazione più popolosa del mondo arabo — la nazione che controlla il canale di Suez — è essenzialmente in guerra civile. Investite lì a vostro rischio e pericolo (anche se ci sono opportunità ad alto rischio per i coraggiosi).
La guerra civile in Egitto non è come la Guerra Civile americana di 150 anni fa. Non è regionale. Non è come se metà del paese si è separata ed il Nord sta per invadere il Sud. Ma a suo modo, l'Egitto è una nazione in guerra con se stessa. Ci sono profonde divisioni filosofiche radicate nella significato dell'Islam.
Inoltre, l'Egitto evidenzia lo scontro tra Oriente e Occidente. Le alleanze sono in procinto di modificarsi — parte di un grande gioco strategico.
In generale, i tumulti in Egitto NON sono un bene per il Medio Oriente ed in particolare non sono un bene per la stabilità di un terzo della produzione mondiale di petrolio. Questa situazione è parte integrante di quello scenario chiamato "Guerre del Petrolio" di cui abbiamo parlato per diversi anni.
Benvenuti nel 21° Secolo
Infatti, i tumulti in Egitto sono in gran parte i responsabili dell'aumento dei prezzi del petrolio a $10 al barile nel corso degli ultimi due mesi. Questa è solo una parte delle preoccupazioni del Ministro Hague.
Al di sopra della politica del petrolio, l'Egitto è ormai un caso emblematico di come stiano crollando le "grandi" relazioni di potere delle ultime tre generazioni. Quello che sta succedendo in Egitto è un riassetto post-guerra fredda della scacchiera mondiale. E' qui che il Ministro Hague voleva andare a parare con il suo commento.
La cosa più preoccupante per le persone negli Stati Uniti e in "Occidente" è che gli Stati Uniti stanno perdendo la faccia e la loro influenza in Medio Oriente alla velocità della luce. Il fallimento della politica americana in Medio Oriente diviene chiara con l'Egitto. E' un naufragio. I poteri politici a Washington hanno fatto un casino totale.
In Egitto, in questo momento, è giusto dire che più o meno tutti diffidano del governo degli Stati Uniti e certamente odiano l'attuale politica degli Stati Uniti in Egitto. Gli Stati Uniti hanno sostenuto l'ex-uomo forte Hosni Mubarak fino a quando improvvisamente è diventato scomodo ed è stato deposto.
Poi gli Stati Uniti hanno sostenuto la linea dura dei Fratelli Musulmani che hanno distrutto l'economia e hanno avviato il processo che ridurrà la società civile a brandelli. Ora gli Stati Uniti non riescono a decidersi sul da farsi con l'esercito egiziano, il quale ha preso il potere — nonostante il fatto che siamo stati noi ad armare e ad addestrare i colonnelli ed i generali per 35 anni.
Confusi? Beh, lo sono anche gli egiziani e le nazioni ed i leader in tutto il Medio Oriente. La credibilità degli Stati Uniti in Egitto e nel mondo arabo/musulmano sta andando in frantumi. Stanno rifuggendo dalla nostra influenza, in fretta!
Le Prossime Alleanze
Nel frattempo, stiamo assistendo alla nascita di una nuova alleanza tra Arabia Saudita, Russia e Cina. Stanno collaborando per aiutare l'Egitto. L'aiuto spazia per vari gradi, da quello minuscolo a quello più grande.
Ad esempio, solo il mese scorso l'Arabia Saudita ha aperto il suo libretto degli assegni per la somma di $11 miliardi, inoltre ha inviato navi cisterna piene di carburante. L'aiuto dell'Arabia schiaccia gli importi insignificanti di dollari deprezzati che gli Stati Uniti stanno mandando in Egitto — gran parte di questo "aiuto" è equipaggiamento militare, ovvero, solo soldi per grandi appaltatori della difesa come Lockheed.
Nel frattempo, Russia e Cina inviano navi cariche di aiuti alimentari. Questi aiuti vengono distribuiti alle persone in Egitto che veramente stanno soffrendo la fame a causa dell'economia in bancarotta lasciata dalla cattiva amministrazione dei Fratelli Musulmani.
La cosa importante da capire è che l'alleanza Arabia-Russia-Cina è stata progettata per rompere il rapporto tra Egitto e Stati Uniti. La nuova alleanza riflette il calo dell'influenza degli Stati Uniti in Medio Oriente. Dopo aver diretto per molti decenni gli eventi in Medio Oriente — e la spesa incalcolabile del tesoro nazionale — gli Stati Uniti sono sul punto di perdere alla grande.
Le nuove alleanze in Egitto riflettono gli sforzi sauditi-russo-cinesi per mantenere sotto controllo l'Islam radicale. I sauditi hanno paura del fervore religioso della Fratellanza. La Russia vuole controllare la diffusione dell'Islam radicale nelle sue regioni meridionali — viene in mente la Cecenia — mentre la Cina ha problemi con l'Islam radicale nelle sue regioni occidentali.
E gli Stati Uniti? Non c'è coerenza proveniente da Washington, né la volontà di perseguire obiettivi politici a lungo termine. Non c'è alcuna volontà di perseguire interessi nazionali a lungo termine. La credibilità degli Stati Uniti sta evaporando.
Qual è il punto sugli investimenti? Aspettatevi problemi con il petrolio del Medio Oriente. Aspettatevi che l'islamismo radicale colpisca bersagli di opportunità. Aspettatevi che l'energia e gli asset "reali" conservino il loro valore ed offrano guadagni nel tempo.
Potrei andare avanti. Ma questo è tutto per ora. Ci sarà da discutere di più in futuro.
I miei migliori auguri...
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
martedì 3 settembre 2013
La Storia sul Leasing dell'Oro che Non Avete Sentito
di Byron King
Oggi voglio condividere qualcos'altro — qualcosa di straordinario — in base a quello che succede all'interno dei mercati dell'oro...
I grafici giornalieri non lo mostrano. Sì, il prezzo dell'oro è calato — lo si puo' vedere nei grafici. Ma l'oro fisico è ancora scarso. Cioè, è sempre più difficile e più costoso prendere in prestito l'oro. Non c'è abbastanza oro fisico per soddisfare tutti i bisogni, ed il relativo canone di locazione è in aumento... per così dire.
Cosa intendo? Un recente articolo sul Financial Times ha descritto una carenza del cosiddetto oro "in leasing." Secondo il Times, i costi per prendere in prestito l'oro "sono saliti ai massimi sin dalla corsa verso le uscite post-Lehman, dato che i mercati dell'oro si sono adattati ad una nuova era in cui la domanda degli investitori Occidentali è risultata meno dominante."
I numeri sono piccoli, ma le tendenze sono intriganti. Il tasso ad un mese per il leasing è passato dallo 0.12% di inizio Giugno allo 0.3% dei primi di Luglio. Si tratta di un aumento del 150% in un mese! E' il più alto tasso di leasing dell'oro sin dal 2009, anche se ancora ben al di sotto dei picchi nelle epoche precedenti.
Nel 2008, durante il crollo del mercato azionario — quando la gente vendeva qualsiasi cosa che attraesse un'offerta — i tassi di leasing ad un mese salirono al 2.7%. Nel 1999, verso la fine del decennio di stasi dell'oro, i tassi di leasing dell'oro erano al 9.9%. Allora, prendere in leasing l'oro ripagava appena lo sforzo... tenetelo a mente.
Uno Strano Modo di "Prendere in Prestito" Qualcosa...
Che cosa sta succedendo? In primo luogo, se non avete familiarità con il mercato del leasing dell'oro, c'è una buona ragione. Non dovreste saperne molto. Il leasing dell'oro è un'attività di nicchia, e in gran parte ad appannaggio di poche grandi banche (Goldman Sachs, JP Morgan, ecc.) e delle banche centrali. Il leasing dell'oro è praticamente off-limits per i piccoli investitori.
Le grandi banche "prendono in prestito" l'oro — è proprio quello che sembra — dai possessori di oro fisico come... oh, cavolo... le banche centrali. Dopo di che le cose si fanno nebulose. Pensiamo al "prestito" dell'oro come ad una specie di noleggio di un auto. Prendete una bella auto pulita con un pieno di benzina. La guidate e alla fine l'agenzia di noleggio si riprende la sua macchina.
Con l'oro "affittato," le banche prendono il metallo ma poi lo vendono ad utilizzatori industriali o forse agli investitori che vogliono la consegna fisica (a meno che non siete l'Università del Texas e volete roba per un miliardo di dollari). L'idea è che, alla fine, il mutuatario otterrà più oro da un'altra fonte — diciamo da una miniera o da una raffineria d'oro — e restituirà l'oro preso in prestito dalla banca centrale.
In pratica, gran parte dell'oro "affittato" esce per molti mesi, se non anni. Molti di questi "contratti di locazione" dell'oro sono stati estesi più volte, fino a molti anni.
In questo senso, il modello di leasing dell'oro è come noleggiare una macchina, guidarla fuori dal lotto e venderla immediatamente a qualcun altro. Poi incassate un grande bonus (perché siete un banchiere, giusto?), investite il denaro rimasto in altre cose e continuate a rinnovare il contratto di noleggio dell'auto per anni. Alla fine, un giorno forse, voi o il vostro successore potreste restituire una macchina diversa all'agenzia.
E' strano, vero? Eppure è così che funziona questo leasing dell'oro. Per molti aspetti, si tratta di una sovvenzione da parte delle banche centrali alle grandi banche (sorpresi?). Funziona — in qualche modo — in un ambiente in cui l'oro sale e dove tutti sorridono, firmano le carte e rinnovano i contratti. Ma quando il prezzo dell'oro scende? O quando l'offerta si riduce perché... diciamo... i compratori asiatici si impossessano dei contratti d'oro e quindi ne richiedono la consegna?
In questo momento, bisognerebbe capire che gran parte dell'oro mondiale "affittato" può rappresentare un "prestito permanente," se avete afferrato il mio ragionamento. Pensateci. I mutuatari da dove mai prenderanno il metallo giallo di cui hanno bisogno per restituirlo ai finanziatori? Così, i creditori ed i debitori continuano a rinnovare i contratti di locazione e spostano la "restituzione" più avanti nel futuro.
Se ve lo state chiedendo, il business del leasing dell'oro non è altro che l'ennesimo crollo finanziario destinato ad accadere quando i locatari alla fine non potranno restituire l'oro che hanno preso in prestito. Per ora, i mutuatari di oro hanno bisogno di locatori cooperativi disposti a rinnovare i prestiti nel futuro. Nel frattempo, il costo è rappresentato dal sopracitato rialzo dei tassi di interesse sul leasing dell'oro.
La Scarsità Affonderà il Leasing dell'Oro?
Negli ultimi anni, con l'aumento della quantità di oro nelle mani degli investitori (come GLD, singoli acquirenti e simili), il business del leasing dell'oro è rimasto piuttosto stabile. I tassi di locazione per l'oro hanno toccato punti di prezzo relativamente bassi.
Ma di recente molti ex-compratori si sono trasformati in venditori — almeno per quanto concerne l'oro "di carta." Secondo i banchieri impegnati nel leasing dell'oro, la disponibilità di oro fisico nel mercato dei prestiti si è ristretta. Questa contrazione dell'offerta ha innescato l'impennata osservata nei tassi di leasing dell'oro.
Un altro modo di vedere le cose è quello di tornare di nuovo agli anni '90: con i prezzi dell'oro bassi ed una scarsa volatilità, la comunità degli investitori non prevedeva l'esplosione dei prezzi che stava per accadere. Tenete a mente anche i tassi di locazione mensili molto elevati in quei giorni più sobri.
Ora, però, abbiamo un drammatico cambiamento nel mercato dell'oro. Molti investitori hanno recentemente venduto oro ("cartaceo" per lo più) in massa, innescando un crollo del 30% dei prezzi dell'oro sin dall'inizio dell'anno.
I mercati per il leasing dell'oro hanno trascorso quasi un decennio per abituarsi a prezzi sempre in aumento e ad una buona disponibilità dell'offerta da istituti di credito o da minatori. Ora, con il calo dei prezzi dell'oro, l'aumento dei tassi di interesse, la domanda asiatica di metallo fisico e la produzione mineraria precaria (ricordate il punto in cui il prezzo dell'oro si avvicinò al costo medio per oncia), il business del leasing dell'oro sta iniziando a farsi rischioso.
Anche se un grande debitore di oro dovesse riuscire a riconsegnare il bene — come se l'agenzia automobilistica chiamasse e chiedesse la restituzione del suo veicolo — aspettatevi una corsa per il metallo fisico, con un forte rialzo dei prezzi. Lungo la strada, provate a pensare come un'offerta fisica contratta potrebbe innescare una stretta agghiacciante tra quei fondi con posizioni short in oro, facendo potenzialmente salire i prezzi.
Sarà un buon momento per possedere oro fisico, che spero state comprando. E le quote di estrazione potrebbero offrire enormi vantaggi, in quanto gli ultimi arrivati potranno sfruttare un settore sottovalutato. I pezzi grossi nel settore minerario se la caveranno alla grande. Alcuni di quelli nelle gold junior potrebbero iniziare una magnifica salita.
Sì, si tratta di un mercato dell'oro molto strano. I prezzi nominali sono in calo, ma la scarsità è alta. I tassi di locazione sono elevati. Le carenze di fisico sono visibili. Alla fine, i mercati se ne accorgeranno.
Grazie per la lettura.
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
lunedì 1 luglio 2013
Lingotti o Mele?
di Byron King
Che cosa disse Mark Twain osservando il suo necrologio pubblicato su un giornale locale? "La notizia della mia morte era una esagerazione." E' la stessa cosa con l'oro.
Abbiamo visto una superba corsa dell'oro in 10 anni. Eppure di recente abbiamo visto grandi vendite.
I media — molti condizionati dai soliti sospetti — riferiscono che l'oro non è più un rifugio sicuro per la protezione della ricchezza o dei guadagni a fronte di un'inflazione globale. Questa linea di ragionamento anti-oro sembra sempre saltar fuori quando gli investitori in tutto il mondo cercano un rifugio sicuro dai mari economici burrascosi. Come si suol dire, fate attenzione a ciò che leggete sui giornali.
In un curioso scherzo del destino, mentre il prezzo "cartaceo" dell'oro è crollato, i compratori in tutto il mondo sono entrati nei negozi e sono usciti con tutto l'oro che potevano trasportare. Ad esempio, mentre molti investitori occidentali si sono fissati sulla recente salita della Dow Jones fino a 15,000 (qualunque COSA significhi!), gli acquirenti cinesi hanno letteralmente fatto incetta d'oro con entrambe le mani.
Quello che sta succedendo in Cina riflette ciò che sta accadendo in tutto il mondo: gli individui cercano di proteggersi da una tempesta monetaria che si sta avvicinando. Nel commercio al dettaglio, la gente sta comprando oro, e anche tanto. Dal mio punto di vista questo fatto simboleggia un monito: una delle poche volte in cui si potranno vedere gli investitori di "basso rango" che anticipano i cosiddetti "Pezzi Grossi." Di solito i pesci piccoli arrivano in ritardo alla festa. Ma non adesso.
La divergenza tra l'oro cartaceo ed il metallo fisico ci aiuta a spiegare quello che è successo negli ultimi mesi.
I minatori d'oro, argento, rame ed altri metalli di base hanno tutti avuto una primavera difficile nelle negoziazioni, affrontando perdite significative. E' stato un atterramento degno di una mossa da wrestling. Che cosa è successo?
Beh, c'è un forte scollamento tra il prezzo nominale dell'oro cartaceo e la domanda individuale per il metallo fisico. Così, gran parte del denaro è uscito dallo spazio minerario. Cioè, l'oro (e, per estensione, i minatori d'oro) può rappresentare per gli individui un investimento di lungo periodo, ma nel breve termine le persone che gestiscono grandi somme di denaro non la vedono in questo modo. Non riescono a vedere quella che loro chiamano "crescita" del settore e si precipitano verso le uscite.
In questo momento, i manager in possesso di grandi somme di denaro, i fondi pensione, gli hedge fund, ecc., stanno scegliendo di acquistare bond governativi e aziendali, e titoli obbligazionari simili, piuttosto che l'oro. Questo denaro ha portato l'indice Dow Jones fino a 15,000 e oltre mentre abbandonava l'oro, che ha rappresentato una riserva di valore molto tempo prima dell'avvento dell'Impero Romano.
C'è un problema di investimenti qui. I singoli investitori possono pensare al lungo termine, anche nel corso di generazioni. Gli individui, infatti, non sono vincolati come i fondi pensione a performance trimestrali obbligatorie — per esempio, rendimenti annuali dell'8% in un mondo di rendimenti complessivi quasi inesistenti.
Così, i singoli individui operano scelte di lungo termine per proteggere la loro ricchezza. Nel frattempo, le istituzioni e gli altri Pezzi Grossi seguono l'istinto del gregge. Eppure, qualunque sia il contesto, è un periodo difficile per gli investitori in metalli preziosi. Come si può affrontarlo?
In generale, è difficile trovare un parcheggio sicuro per la ricchezza all'interno del sistema finanziario. Attualmente il mercato favorisce i grandi su scala globale — ovvero le partecipazioni di ampia portata che generano un buon flusso di cassa e pagano rendimenti come quelli dei titoli obbligazionari.
Allora, cosa c'è che non va con il lato minerario delle cose? Scaverò a fondo (si far per dire) in questa domanda più in basso, ma prima facciamo un timeout e discutiamo della Apple (NASDAQ:AAPL). Sì, quella Apple — la società che produce e vende iPhone, iPad e simili.
A differenza di gran parte delle aziende che di solito descrivo, la Apple non trivella pozzi di petrolio o estrae rame. La cosa più vicina ad una "risorsa" che maneggia la Apple la ritroviamo dentro i suoi prodotti, i quali contengono quantità piccoline di oro, argento, rame ed altri elementi esotici.
Allora perché discutere della Apple? Beh, voglio parlare della recente offerta di bond da $17 miliardi. Questa è tra le più grandi vendite di titoli obbligazionari non bancari che sia mai accaduta. Secondo Reuters: "Solo una settimana dopo aver annunciato il primo calo negli utili trimestrali in un decennio, la Apple ha lanciato sul mercato un affare enorme per raccogliere fondi per un programma ambizioso che restituirà $100 miliardi in contanti ai titolari di azioni Apple."
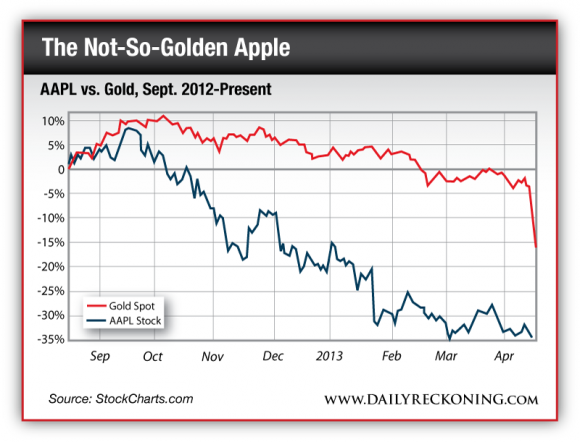
Vale la pena notare che la Apple sta raccogliendo fondi sul mercato obbligazionario dopo un periodo difficile per le sue azioni (una volta sulla cresta dell'onda), le quali sono scese anche più del prezzo dell'oro negli ultimi mesi. Ecco il grafico per il confronto.
Qualunque sia la performance del prezzo delle sue azioni, la Apple ha emesso una scia di debito a 30 anni con rendimenti al 3.88%, circa l'1% di più rispetto ai bond del Tesoro degli Stati Uniti. Infatti, quando sia fa un passo indietro e si guarda il quadro generale, Apple sta prendendo in prestito denaro in maniera più conveniente rispetto alla maggior parte degli stati. Mi richiama alla mente quello che il collega australiano Dan Denning pensa delle grandi imprese globali come la Apple — sono le versioni moderne delle città-stato medievali.
Per questo rendimento modesto al 3.88%, gli investitori con un flusso di reddito fisso hanno sommerso i sottoscrittori assicurativi. Il cosiddetto "six-part, all-dollar offering" della Apple è stato sottoscritto ad occhi chiusi, attirando un eccesso di $50 miliardi di ordini cumulativi — quasi $3 sul tavolo per $1 della carta offerta dalla Apple.
A quanto pare, la Apple ha raggiunto e toccato i nervi degli investitori proprio al momento giusto. Cioè, nonostante il sopracitato prezzo per azione, la Apple ha riproposto un altro valzer di bond ad alto valore. Qualunque sia il prezzo delle sue azioni, la Apple è avvantaggiata — fino ad ora — perché non ha alcun debito di lungo termine. Inoltre, la Apple detiene una grossa quantità di denaro negli Stati Uniti e all'estero.
In realtà, i soldi all'estero della Apple hanno creato un problema: gran parte del denaro è effettivamente preso in ostaggio, ovvero, la Apple non può rimpatriare i fondi negli Stati Uniti senza pagare una grossa fetta di tasse. Così, circa i due terzi del nuovo debito da $17 miliardi della Apple sarà dedicato a pagare i dividendi ed a riacquistare le azioni.
In altre parole, la Apple sta emettendo titoli di debito e raccogliendo denaro negli Stati Uniti, sostenuta da un bilancio ricco di attivi oltremare e non recuperabili. La Apple poi dovrà ripagare i fondi presi in prestito sotto forma di dividendi e riacquisterà le azioni. Per definizione, il nuovo debito non sta finendo in nuovi investimenti (come nella ricerca e nello sviluppo), in nuovi prodotti, in nuovi impianti, in nuove attrezzature e così via.
Vi ricordate l'idea di Apple come una città-stato? Come gli stati di tutto il mondo, la Apple sta raccogliendo soldi solamente poi per ridarli indietro — darli indietro, per così dire, alle parti interessate nell'ambito azionario. In altre parole, con questa recente emissione obbligazionaria, la Apple si sta impegnando nell'ingegneria finanziaria piuttosto che nell'ingegneria elettronica o dei software. Dov'è il fantasma del compianto Steve Jobs in tutto questo? La Apple è ancora la Apple?
Quando si arriva a considerare il lato delle cose legato alle miniere ed ai minerali — soprattutto quando si apprezzano oro e argento come riserve di ricchezza di lungo termine — è abbastanza singolare che la Apple stia emettendo bond a 30 anni per pagare i dividendi attuali e riacquistare le azioni.
I fondi presi in prestito dalla Apple non sono dedicati per investimenti in "hard" asset o in nuova ricerca per la prossima generazione di prodotti. Ma guardando avanti, diciamo, di 30 anni — e considerando la velocità con cui l'industria elettronica si sta trasformando — vorreste possedere lingotti o mele? I piccoli investitori stanno comprando oro fisico in tutto il mondo, mentre i Pezzi Grossi stanno vendendo titoli minerari ed acquistando titoli della Apple. Chi avrà ragione nel lungo periodo? Alla fine lo scopriremo.
Saluti,
[*] traduzione di Francesco Simoncelli: http://francescosimoncelli.blogspot.it/
Iscriviti a:
Post (Atom)