Visualizzazione post con etichetta Sven Henrich. Mostra tutti i post

lunedì 30 maggio 2022

E se...?


di Sven Henrich

È ora di porre una domanda pertinente in questa fase del nostro viaggio macro: e se? No, non il "e se" dei vari scenari peggiori che si stanno attualmente diffondendo intorno a noi, e molti con preoccupazioni ben fondate badate bene. No, è da un po' che presento queste tesi e i lettori ne sono ben consapevoli. Piuttosto voglio evidenziare uno scenario "e se" completamente diverso, quello del lato rialzista, almeno per un po'.

In questo articolo evidenzierò 3 temi: contesto tecnico e macro delineato a gennaio, un aggiornamento sulla tripletta delineata di recente e una storia di mercato importante.

Innanzitutto il contesto tecnico e macro.

Torniamo indietro all'inizio di gennaio.

Poiché l'indice $SPX stava raggiungendo nuovi massimi storici a 4800, Wall Street ha proposto obiettivi di prezzo in gran parte rialzisti per la fine dell'anno:

Si è parlato poco o niente di una correzione che avrebbe fatto cadere l'indice $SPX a 3850 come era già successo due volte.

Piuttosto quello che abbiamo visto è il ben noto gioco di Wall Street di aumentare i prezzi target in salita e poi tagliarli in discesa:

E così si passa da un obiettivo di prezzo di 5.100 a un obiettivo di rischio di 3.600 nel giro di pochi mesi. Potrebbe essere stato utile all'inizio dell'anno prima portare gli investitori fuori dal precipizio, non dopo quando la maggior parte del danno era già stata fatta, ma è solo una sceneggiatura standard che abbiamo visto svolgersi più e più volte.

Il mio punto qui non è inveire contro Wall Street, ma piuttosto offrire un contesto, perché nulla di ciò che è successo qui finora è una sorpresa. Almeno non per me e spero nemmeno per i miei lettori.

Nello stesso momento in cui sono stati pubblicati i target di prezzo elevati ho pubblicato un grafico molto semplice, quello della 5 EMA annuale sull'indice $SPX e mostrava un'ampia disconnessione tecnica suggerendo una riconnessione di riempimento a venire:

Bene, eccoci qui.

Non abbiamo la riconnessione completa poiché la 5 EMA è scesa insieme al prezzo e quella riconnessione completa potrebbe ancora arrivare quest'anno, ma francamente un grande rally da qui potrebbe anche far salire la 5 EMA e ricollegarla dopo (visto che era a 3985 all'inizio dell'anno).

Ma come affermato sopra, l'ulteriore caso dello scenario orso ha dei meriti e potrebbe peggiorare molto negli anni a venire, ovviamente con un primo stop sulla 200MA settimanale che è stata più volte un perno del mercato.

E se l'attuale mercato ribassista è solo l'inizio di ciò che verrà, allora le cose potrebbero peggiorare, molto.

Soprattutto perché tutti i mercati rimangono ampiamente estesi in termini di valutazioni storiche, ovvero capitalizzazione di mercato rispetto al PIL.

Lo scoppio delle bolle nel 2000 e nel 2007 non ha toccato il fondo fino a quando tal rapporto non ha raggiunto rispettivamente il 75% e il 50% e siamo ancora al 160% provenendo da oltre il 200% di gennaio, un problema che avevo nuovamente evidenziato il 2 gennaio in "Come sarà nel 2022 quella bisca clandestina chiamata mercato azionario".

In quell'articolo proposi una premessa centrale:

Quale sarebbe il valore equo di mercato? Chi può dirlo, il fatto è che le 4 maggiori banche centrali hanno bilanci per oltre $32.000 miliardi, il sistema finanziario globale è già completamente distorto e questi bilanci non possono essere ridotti senza il collasso dei mercati, quindi non li normalizzeranno. Usando P/E normalizzati su liquidità, utili e rapporti storici tra capitalizzazione di mercato e PIL, posso dire un $SPX tra 2500 e 3.800 a seconda del fattore dominante. Come abbiamo visto negli ultimi anni, il valore equo di mercato attualmente non si applica. Forse un giorno sì, ma richiederebbe alle banche centrali di perdere il controllo.

Quindi potete già immaginare la sceneggiatura del 2022, vero? Mentre abbiamo vento favorevole grazie alla liquidità e ottimi rapporti sugli utili per il quarto trimestre del 2021, la festa sta rapidamente volgendo al termine e la FED vorrà frenare l'inflazione senza causare una recessione, il che sarà un'impresa a dir poco ardua. Come cercherà di sfangarla?

Facile: lascerà che i mercati scendano, non tanto da causare un evento sistemico ma abbastanza affinché anno dopo anno i numeri dell'inflazione scendano; dichiarerà vittoria e poi di nuovo invertirà la rotta per prevenire qualsiasi danno grave ai mercati quando il medio termine sarà nella mente di tutti. In breve: seguite il copione stagionale per le elezioni di medio termine.

Bene, hanno lasciato che i mercati scendessero, con la fine del QE che è di nuovo un fattore scatenante. Infatti, come scritto nell'articolo di gennaio:

Ed ecco:

Vai a capire:

È sempre la liquidità della FED!

In questo contesto, hanno senso anche i grafici che ho mostrato in "Come sarà nel 2022 quella bisca clandestina chiamata mercato azionario".

Grafico delle small cap di gennaio:

Adesso:

Grafico di gennaio dell'indice $NDX:

Adesso:

Quindi ripropongo lo scenario che ho proposto a gennaio: "lasciare scendere i mercati" è stato il copione seguito.

Ma la FED non ha ancora iniziato a ridurre il proprio bilancio, finora ha solo rialzato i tassi di 75bps e la riduzione del bilancio inizia a giugno. Sì, sono consapevole di un rischio di ulteriori ribassi, ma torno al copione originale: "Lasciar che i mercati scendano, ma non tanto da causare un evento sistemico, ma abbastanza affinché i numeri dell'inflazione scendano anno dopo anno".

Ci sono i problemi delle supply chain che non controllano e la domanda sta già diminuendo rapidamente poiché i consumatori sono costretti a spendere per tenere il passo con i prezzi in salita. I prezzi degli asset e la direzione degli stessi sono sempre più intrecciati con la spesa economica, quindi la FED sta di nuovo giocando con il fuoco perché un mercato ribassista può spingere rapidamente l'economia in una profonda recessione. Non una proposta popolare appena prima delle elezioni di medio termine.

Il che mi porta a un aggiornamento sulla tripletta che ho evidenziato di recente in "L'impensabile", vale a dire che il ciclo di tightening potrebbe aver già raggiunto il picco e gettare le basi per un importante rally in un cotnesto di mercato ribassista.

Una delle domande chiave riguardava il rendimento a 10 anni con il suo obiettivo originale del 3,2% che ho evidenziato l'anno scorso in questo thread:

Il decennale USA ha raggiunto esattamente il 3,2% la scorsa settimana e da allora ha rifiutato di offrire la prospettiva di aver raggiunto il picco per ora.

Il dollaro USA non ha collaborato con un'inversione e ciò ha mantenuto la pressione sulle azioni la scorsa settimana, facendo sorgere la domanda su dove le azioni potrebbero trovare supporto se i minimi di metà settimana non reggessero e in questa estesa intervista alla CNBC ho detto 3850 come un livello di supporto chiave.

Infatti abbiamo raggiunto 3857 poco dopo e il dollaro ha raggiunto il picco contemporaneamente e invertito offrendo un notevole rally di sollievo nell'intervallo 5%-6% sulle azioni. Ora il dollaro ha invertito notevolmente la rotta.

Eppure una parte delle componenti della tripletta continua a non essere al suo posto con un'inversione confermata ed è il debito ad alto rendimento, che in effetti è passato ad un nuovo minimo questa settimana, ma ieri ha mostrato un'improvvisa candela verde sull'indice $JNK.

Ciò ha coinciso con un nuovo test sui futures notturni ieri dei minimi di 3850 della scorsa settimana sull'indice $SPX.

Se tutte le parti della tripletta mostreranno inversioni sostenute, può emergere un notevole rally nel mercato ribassista simile a quelli che abbiamo visto in passato.

Ma la domanda "e se" offre un'altra riflessione, quella della storia, la terza parte della mia tesi.

A meno che i mercati non subiscano una chiusura settimanale al di sopra di 4023,89, l'indice $SPX guarda a 7 settimane di ribasso settimanali consecutive vicino al ritracciamento Fibonaccio .382.

Quanto rari? Così:
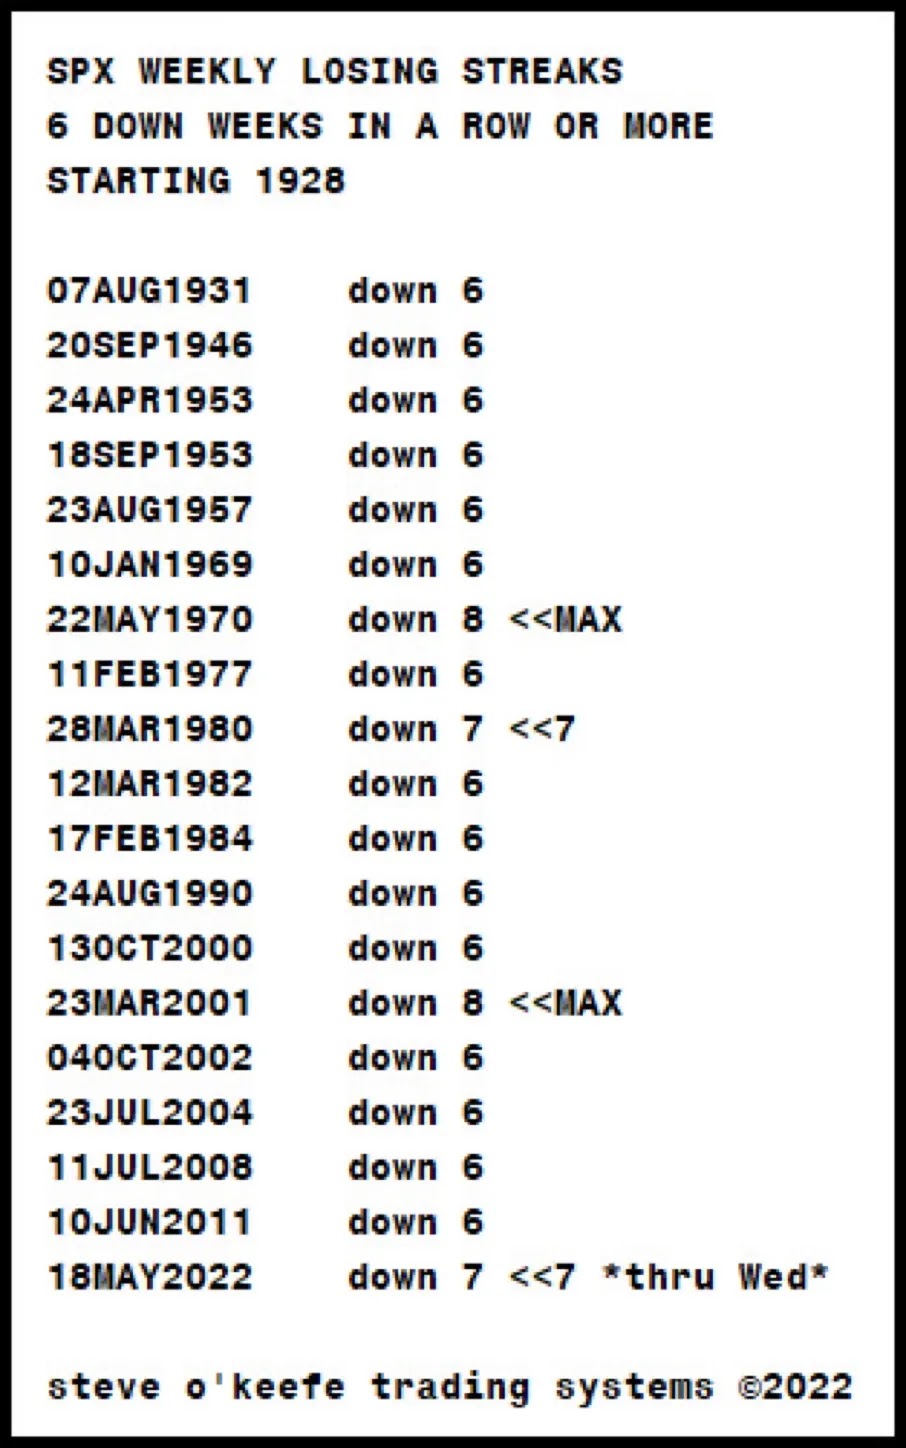
Questo è successo esattamente 3 volte. Una volta per 7 settimane, 2 volte per 8 settimane.

Ho controllato quei 3 anni.

1970:

Inizialmente è sceso in basso anche per la settimana 9, ma in quella stessa settimana chiuse in positivo e quello fu poi il minimo dell'anno.

1980:

Anche quello era il minimo dell'anno.

2001:

Non erano i minimi dell'anno, ma hanno finito per produrre un rally di 7 settimane nel mercato ribassista.

Quindi il messaggio? Sì, forse nuovi minimi possono arrivare o meno (ad esempio la zona 3800), ma c'è anche l'idea suggeritaci dalla storia: una considerevole opportunità di acquisto è in vista e che potrebbe trasformarsi in un rally nel mercato ribassista, il quale potrebbe durare per diverse settimane e che poi virerà verso nuovi minimi. Ma cosa succede se stiamo davvero vedendo l'impensabile? Uno scenario in cui il ciclo di tightening ha raggiunto il picco, l'inflazione continua, la FED rialzerà di altri 50 punti base e quindi i dati in rapido rallentamento e le elezioni di medio termine faranno faranno invertire la rotta alla FED?

E poi i rapporti P/E improvvisamente crollati possono accendere un fuoco di acquisti in questo mercato.

Ora, ammesso che il flip flop potrebbe non verificarsi fino a quando non ci saranno ancor più danni, ma ciò non preclude un primo rally nel mercato ribassista se la tripletta collabora. Ma cosa succede se dopo il rally nel mercato ribassista ci ritroviamo molto al di sopra dei minimi precedenti? Beh, allora potremmo guardare indietro a tutto questo e notare che gli scenari precedenti nel 1970 e nel 1980 erano davvero quelli rilevanti. Tutto questo è troppo presto per essere determinato con certezza, ma a mio avviso vale almeno la pena porci la domanda "e se". Chiamatelo FUD per gli orsi.

Dato il contesto macroeconomico, per ora lo scenario di un rally in un contesto più ampio ribassista, con nuovi minimi a seguire, rimane una tesi di base, ma dovremo anche continuare a guardare i discorsi della FED:

Ricordate solo che ciò che dice la FED non ha assolutamente alcun significato predittivo su ciò che farà effettivamente. Adesso parlano duro, ma parlano molto in generale.

Quindi non sorprendetevi se sta segretamente cercando una scusa per sospendere i rialzi dei tassi tra qualche mese. Sulla base della storia della FED, questa parte dell'equazione non sembra avere un "e se" ma piuttosto un "quando".

Conclusione: i grafici rimangono nel mio radar per ulteirori indizi e la storia suggerisce che i minimi attuali, o la successiva serie di nuovi minimi, offrono un'opportunità di acquisto per l'emergere di un considerevole rally nel mercato ribassista (che non è misurato in ore o giorni, ma piuttosto in settimane). E poi potremo fare ulteriori valutazioni.

Il QT inizia a giugno e la FED ha un problema: dal 2009 è intervenuta su qualsiasi correzione dell'indice $SPX pari al 20% e sui mercati ribassisti emergenti. Questa volta non può farlo senza far saltare completamente la sua credibilità e a causa dell'inflazione che rimane molto alta. Ma se i mercati non si riprenderanno presto e allevieranno la pressione, il dolore di un mercato ribassista continuato che ridimensiona correttamente la bolla degli asset (causata dalla stessa FED) provocherà una profonda recessione molto prima di quanto la FED sia disposta ad ammettere. Per ora Powell, Yellen e i soliti sospetti stanno ancora facendo il tifo per la "forte economia statunitense". Speriamo tutti che ciò non si riveli transitorio, come lo era la loro lettura dell'inflazione l'anno scorso, o che milioni di persone non paghino con i loro posti di lavoro e il benessere economico per l'ennesimo errore della FED.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


lunedì 9 maggio 2022

L'impensabile


di Sven Henrich

Ieri i mercati hanno segnato nuovi minimi, accelerando al ribasso dopo il terzo inizio d'anno più negativo fino ad aprile mai visto finora. Ieri sul mio feed di Twitter ho sottolineato alcuni fatti che oggi mi portano a sostenere l'emergere di un aggressivo rally del mercato ribassista. No, non è l'impensabile; l'impensabile risiede nella nozione che il ciclo di tightening è già compiuto nello spirito prima ancora che sia decollato e che le prossime azioni della FED verteranno sul recuperare ciò che il mercato ha già fatto.

Allora lasciate che vi presenti la mia tesi.

Primo: i mercati prendono spunto per la loro direzione da una commissione, la stessa che ha inondato i mercati di liquidità per anni solo per fare un tira e molla con la medesima e far vedere che ha un certo controllo.

Ammettiamolo: nient'altro ha avuto molta importanza sin dal 2009. Il QE arriva, i mercati salgono, il QE finisce, crolla il mercato, arriva più QE e i mercati si riprendono solo per fare i capricci di nuovo quando tutto scompare. Gli ultimi anni non sono stati diversi, tranne che ora abbiamo visto tutto arrivare a picchi mai visti prima e che hanno gonfiato una bolla gigantesca. Voci come la mia hanno esortato la FED a fermare la stampante monetaria nel momento in cui è stato inaugurato lo stimolo fiscale lo scorso anno, rendendo quindi il continuo stimolo monetario record ancor più sconsiderato di prima.

Ma la FED non ha ascoltato e nemmeno gli investitori, poiché più denaro è confluito nelle azioni nel 2021 rispetto ai 17 anni precedenti messi insieme. Quando la FED ha finalmente iniziato a rialzare i tassi gradualmente era troppo tardi, l'inflazione è andata fuori controllo e gli investitori sono stati schiacciati.

Abbiamo un mercato ribassista adesso e poiché i mercati azionari sono diventati più grandi che mai rispetto alle dimensioni dell'economia reale, l'attuale mercato ribassista sta già facendo il suo lavoro: causare la distruzione della domanda. I dati sono in ritardo, ma sta accadendo tutt'intorno a noi, il che è positivo perché si tradurrà in una forte inversione dell'inflazione.

Tante azioni sono state completamente distrutte, non solo le azioni speculative ARKK o SPAC, le azioni meme o molte delle IPO dell'anno scorso, pensate a Robinhood, COIN, ecc., ma anche i sostenitori del mercato rialzista, ad es. $NFLX, $FB, persino $AMZN, sono stati martellati e titoli come $TSLA hanno visto cali di oltre il 20% in pochi giorni.

Esempio calzante fino a ieri $NDX aveva restituito la totalità dei suoi guadagni dall'inizio del 2021.

Quindi ora siamo in un mercato ribassista dei titoli tecnologici, delle small cap e delle obbligazioni e ora la FED vuole continuare a rialzare i tassi in questo contesto:

Le persone percepiscono l'assurdità di quello che sta succedendo:

Lascio al lettore decidere se questa FED è davvero così all'oscuro, o se tutto questo fa parte di un piano più ampio che mi porta all'impensabile e a una chiamata tecnica chiave che ho espresso nell'ottobre dello scorso anno quando il decennale USA era trattato all'1,599% con un obiettivo tecnico del 3,2%:

Non mi aspettavo che il seguito fosse violento e verticale come abbiamo visto, ma comunque eccolo qui.

La mia premessa originale si basava sull'idea che la costruzione finanziaria carica di debiti non potesse gestire quel livello o quei tassi. Non poteva nel 2018 e certamente non può ora che $8.000 miliardi di debiti aggiuntivi sono stati aggiunti in pochi anni, soprattutto sapendo che migliaia di miliardi di altri debiti dovranno essere rifinanziati a tassi più alti nel prossimo anno circa. Allora i mercati scesero del 20% quando il decennale raggiunse il 3,2% e il tasso dei fondi federali raggiunse il picco al 2,5%.

Quindi l'idea che la FED voglia vedere questo scenario svilupparsi anche nel lungo termine non è matematicamente radicato nella realtà. L'intero sistema finanziario basato su denaro a buon mercato non può permettersi un cambiamento radicale da un sistema con bassi tassi d'interesse. A breve termine sì, a lungo termine, assolutamente no. Altrimenti non stiamo parlando di una correzione e di una lieve recessione, ma di un crollo finanziario e di una depressione.

In questi giorni si parla molto di come la FED non si preoccupi delle azioni, di come costringerà le azioni a scendere ancora e che farà di tutto per ridurre l'inflazione.

Improvvisamente tutti soffrono d'amnesia? Il mercato rialzista sin dal 2009 è stato fondato su una premessa e una premessa sola: non agitare le acque. Come mai? Poiché la FED ha utilizzato il mercato azionario per stimolare la domanda; ha utilizzato il mercato azionario come mezzo principale attraverso il quale gestire l'economia. Ogni singola correzione sin dal 2009 ha ribaltato la politica restrittiva e/o introdotto nuovi interventi per fermare le correzioni. Ogni singola volta. Anche l'anno scorso la storiella sul tapering è stata specificamente progettata per non sconvolgere i mercati ed evitare una capricciosa inversione.

Quando mai la FED è stata aggressiva con il tightening in un mercato ribassista? Infatti mai, perché non è mai accaduto. Essendo stata troppo lenta nei suoi piani di tightening, la FED si è messa da sola all'angolo, costretta a rialzare i tassi a causa dell'inflazione.

Ma non può permettersi un crollo, altrimenti non stiamo parlando di recessione, stiamo parlando di depressione perché nessuna delle banche centrali ha fatto altro che parlare solamente, il che significa che nessuna ha le munizioni per fornire uno stimolo diverso dal tornare direttamente al QE. Oh aspettate, a parte la FED, le banche centrali capitanate dalla BCE stanno ancora aggiungendo liquidità. Hanno bisogno di munizioni e ne hanno bisogno rapidamente, ma nel frattempo non possono causare un crollo.

Il grafico dei rendimenti a 10 anni sopra mi dice che ora stiamo raggiungendo un punto molto critico. L'obiettivo tecnico originale era del 3,2%, siamo molto vicini e forse lo raggiungeremo ancora, ma è ironico che ci siamo avvicinati di nuovo a questo livello.

Il mercato più ampio ha reagito a questo spostamento dei rendimenti: le valutazioni delle azioni tecnologiche eccessivamente esuberanti sono state distrutte con enormi cali tra il 60% e il 90% in molti dei nomi tra i più speculativi. L'85% dei componenti del Nasdaq è al di sotto della loro 200MA.

Da notare la divergenza positiva e il potenziale backtest per $NDX nel grafico qui sopra.

Cosa potrebbe innescare un rally secondo me? Un'inversione nel sopraccitato grafico sui rendimenti, un'inversione del dollaro che ha ormai raggiunto i livelli massimi visti durante il culmine del crollo del 2020 e un'inversione del credito, ovvero $JNK che ora è sceso al di sotto del picco del 2020 ed è anche ipervenduto.

Gran parte del clamore del 2021 e del successivo rollover ha portato a confronti con l'anno 2000, quando è scoppiata la bolla tecnologica.

E l'attuale azione dei prezzi negli indici ricorda molto quel periodo. Anche se siamo inclini a pensare principalmente al crollo del Nasdaq all'epoca, notiamo che indici come il $DJIA hanno lateralizzato in ampie fasce di prezzo per un anno prima che la conseguente recessione alla fine portasse tutto al ribasso.

Infatti, come sappiamo dagli esempi del 2000, i rally nel contesto di uno scoppio di bolle possono essere assolutamente violenti.

Il carburante per tali rally feroci può essere trovato in letture di sentimenti estremi e le letture che stiamo vedendo ora sono storiche.

Nessun toro...

... ma molti orsi.

Niente di tutto ciò significa che c'è un minimo di strutturalità, sto parlando di un rally che poi potrebbe finire per scatenare un altro ciclo di vendite.

Non dimentichiamo che da mesi questa correzione è andata avanti senza alcun movimento positivo sui nuovi minimi più bassi.

Anche durante le correzioni più ampie (2015/2016) o la crisi finanziaria (2008/2009) abbiamo visto contro-rally produrre letture positive.

Guardate il Nasdaq.

E sì, ancora più pronunciato durante il crash tecnologico del 2000-2002.

Dobbiamo ancora vedere un simile passaggio a letture positive quest'anno, il che è altamente insolito. Quindi il mio punto di vista principale è che un tale contro-rally arriverà ad un certo punto.

Al di là della riuonione della FED, abbiamo una grande fonte di liquidità che è mancata nelle ultime settimane: i riacquisti di azioni proprie. Google e Apple infatti hanno annunciato da poco $70 miliardi e $90 miliardi di soli riacquisti.

Dato il sentimento ribassista estremo, i rendimenti, il credito e il dollaro, qualsiasi inversione potrebbe alimentare un massiccio contro-rally.

Questa è la premessa. Potrei sbagliarmi? Assolutamente, gli estremi possono diventare ancora più estremi. Infatti sono anche consapevole del mio profilo ribassista che ho pubblicato qualche tempo fa, iniziato con una chiamata simile per un contro-rally:

Il grafico aggiornato sembra essere stranamente accurato finora.

Ma, a mio avviso, vale la pena perseguire l'attuale configurazione confluente per testare il lato lungo. Dobbiamo riconoscere che l'assetto tecnico rimane brutto, poiché tutte le medie mobili puntano al ribasso.

Affinché un minimo solido entri in gioco, abbiamo bisogno di vedere le prove: scavalcare le medie mobili chiave rimanendo al di sopra di esse e vedere le medie mobili a breve termine tornare a salire.

Sul grafico a 2 ore vediamo una falling wedge che presenta ancora un rischio di ribasso.

L'indice $NDX mostra una potenziale wedge rialzista e possiamo notare che ieri ha difeso quella linea di tendenza più bassa.

Staremo a vedere.

E il mese è molto giovane e come tale ha ancora tempo per seguire il copione precedente della 20MA.

Le correzioni sono complicate. Nel corso degli anni abbiamo visto molti bottom a forma di V, ma abbiamo anche visto correzioni più complesse come il periodo 2015/2016. Questa correzione qui si qualifica sicuramente come complessa ed è impegnativa. In definitiva, non credo che abbiamo visto i minimi del ciclo e i punti più in basso a 3400-3800 sono tutte possibili, ma, coem ci ha isnegnato il 2000, questi processi possono richiedere mesi e anni e nel mezzo possiamo vedere rialzi selvaggi.

Conclusione: poiché la FED è stata così sconsideratamente lenta nell'affrontare l'inflazione, il mercato ha perso fiducia nella sua capacità di gestirla. Quindi con la FED che ha rialzato i tassi di 50 punti base e segnala che ce ne saranno di più, la psicologia potrebbe semplicemente capovolgersi da "poca fiducia" a "più fiducia". Questo è il messaggio che il mercato vuole sentire e come meccanismo di attualizzazione a termine, il mercato inizierà quindi a scontare un'inflazione in calo e con essa i rendimenti potrebbero scendere incontrando la FED da qualche parte nel mezzo. A quel punto o invertirà, o sospenderà, o interromperà tutti i rialzi dei tassi.

Forse sta già accadendo sul fronte dell'inflazione.

Il che sembra impensabile considerando che il mercato sta ora scontando 10 rialzi dei tassi.

Sospetto che da qualche parte nel mezzo si trovi la verità e, se i mercati sono d'accordo con questa premessa, c'è spazio affinché emerga un notevole rally. Ma come nell'anno 2000, a meno che non emerga una recessione, il prossimo rally potrebbe benissimo avviare un altro ciclo di vendite ed ulteriori nuovi minimi a venire. Ricordate: tutto è da definire, questo è tutto un macro viaggio in dispiegamento complesso.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


lunedì 24 gennaio 2022

Come sarà nel 2022 quella bisca clandestina chiamata mercato azionario


di Sven Henrich

Confido che tutti voi abbiate trascorso buone feste. Prima di parlare di come sarà il 2022 per i mercati azionari, voglio documentare alcune verità chiave che forniranno poi un contesto per il 2022. E sì, a questo punto è difficile definire i mercati qualcosa di diverso da un casinò o un videogioco distaccato dalla realtà. Per ora almeno, perché credo fermamente che la realtà farà sentire di nuovo la sua presenza.

Ma per ora l'indice S&P 500 ha chiuso il 2021 con il suo terzo anno consecutivo di guadagni a doppia cifra chiudendo di nuovo a 4766 prendendo in giro qualsiasi tipo di analisi fondamentale e di nuovo svergognando qualsiasi previsione sui prezzi emessa all'inizio dell'anno.

Quindi gli obiettivi di prezzo di fine anno, come nel 2020, hanno dimostrato ancora una volta di essere un gioco da ragazzi. La presa in giro di qualsiasi tipo di analisi fondamentale, o strategia di diversificazione, si riflette meglio nell'orribile sottoperformance della maggior parte degli hedge fund.

Tutto questo sforzo per niente.

Perché alla fine la liquidità è fluita verso i più grandi che sono cresciuti fino a raggiungere dimensioni in passato insondabili.

Invece il resto del mercato ha vacillato, con il Nasdaq che ha chiuso l'anno con il 62% dei suoi componenti al di sotto della media mobile a 200 giorni nonostante il valoroso sforzo di aumentare le prestazioni alla fine dell'anno.

Quindi, mentre i titoli dei giornali continuano a mostrare livelli record, la verità è che c'è stata molta attività correttiva negli indici. Si potrebbe obiettare che la bolla è già in procinto di scoppiare.

La maggior parte delle persone vorrà legare la crescita degli utili a due cifre del 2021 all'andamento del mercato, ma lasciate che vi dissuada. L'indice S&P 500 ha prodotto una crescita a due cifre nel 2019 quando non c'era crescita degli utili, ha prodotto una crescita a due cifre nel 2020 quando c'era una crescita degli utili negativa a due cifre. L'ultimo anno in cui l'indice $SPX ha mostrato un anno negativo è stato nel 2018, quando la crescita degli utili è stata positiva. L'unica costante distinguibile nell'influenzare la direzione del mercato è stata la Federal Reserve, non gli utili. Questa influenza direzionale è arrivata con un'espansione dei multipli sempre crescente. Ho evidenziato questo punto per molto tempo e lo farò di nuovo oggi perché è importante.

Qualsiasi preoccupazione riguardo valutazioni, colmare i gap tecnici o i ricollegamenti tecnici avessi all'inizio del 2021, non aveva importanza nel 2021. A marzo del 2021 ero praticamente già rassegnato al fatto che la schiacciante liquidità proveniente da stimoli fiscali e monetari avrebbe contenuto eventuali correzioni limitandole al tocco della 50MA e 100MA per poi essere opportunità di acquisto. Utilizzando il terzo trimestre del 2013 come punto di riferimento, queste MA rappresentavano il percorso più prevedibile.

Tre tag sulla 100MA, alcuni tag sulla 50MA, nuovi massimi costanti, nuovi massimi entro la fine dell'anno per il rally di Babbo Natale. Il copione della liquidità.

Voilà, 2021.

Affermo che questo è esattamente quello che è successo, praticamente lo stesso copione.

Infatti 13 mesi di nuovi massimi mensili consecutivi sull'indice $SPX corrispondono ai 13 mesi di nuovi massimi consecutivi sul bilancio della FED.

Le uniche volte in cui ci sono state attività correttive, è stato durante i periodi in cui il bilancio della FED è temporaneamente calato o rimasto costante. L'ultima volta che il bilancio della FED non è riuscito a raggiungere nuovi massimi è stato l'autunno del 2020, in coincidenza con l'ultima correzione del 10% nell'indice $ SPX. Esso infatti è un tracker del bilancio della FED.

È proprio così: “Il QE sta gonfiando i prezzi degli asset. I vantaggi del programma di acquisto di obbligazioni della banca centrale stanno "svanendo", mentre potrebbe causare "un'eccessiva assunzione di rischi”. Non sono le mie parole, anche se ho affermato cose simili nel corso degli anni, ma di un membro del consiglio esecutivo della BCE.

Il risultato di tutti questi eccessi sono valutazioni fuori scala ee non possono essere sostenute senza un continuo afflusso di liquidità. Quindi il casinò nel 2022 dovrà fare i conti con la riduzione e la cessazione definitiva di questi flussi di liquidità.

E per favore, siate tutti consapevoli della natura sconcertante di tutto questo: dal 2019 la FED ha aggiunto $5.000 miliardi al proprio bilancio e la BCE $4.500 miliardi, per un totale di $9.500 miliardi.

Per non parlare dell'offerta di denaro.

Tutto questo con il pilota automatico in totale disprezzo dei dati in entrata. La FED, un tempo autoproclamatasi dipendente dai dati, li ha ignorato tutti quanti e ha continuato inesorabilmente la sua espansione del bilancio nonostante i dati sull'inflazione in rapida esplosione, oltre a mantenere i tassi a zero scollegando completamente la sua politica sui tassi da ogni precedente storico.

L'ovvia analogia è che hanno continuato a gettare benzina sul fuoco insistendo sul fatto che l'incendio sarebbe stato transitorio, un termine che Jay Powell è stato costretto ad abbandonare e optare per un tapering più rapido nel 2022 e quindi aprire la prospettiva di rialzi dei tassi dopo la fine del QE.

Non ci siano dubbi: la FED ha inondato il sistema di denaro. Non solo nel 2020 durante la profonda crisi Covid, ma ha continuato a stampare denaro come mai prima d'ora anche nel 2021, quando i dati sull'inflazione continuavano a salire, con i mercati che producevano continuamente nuovi massimi storici e le richieste di sussidio di disoccupazione scendevano ai minimi degli ultimi 50 anni.

E non ci siano dubbi anche sulle conseguenze: in primo luogo, la più grande disconnessione dei prezzi degli asset finanziari dall'economia, chiudendo l'anno ad un'oscena capitalizzazione di mercato del 210% rispetto al PIL.

La conseguenza? Una curva di disuguaglianza di ricchezza più distorta che mai e la prossima recessione, poiché la FED è ora costretta a combattere l'inflazione che fino a poco tempo fa negava che esistesse.

Il che ci porta al 2022: qualcuna delle azioni delineate dalla FED sta davvero combattendo l'inflazione? No, sono solo parole. Non si può combattere l'inflazione con le condizioni finali più permissive di sempre e tassi reali negativi.

L'idea stessa è ridicola. Quindi i mercati hanno continuato a salire fino alla fine dell'anno perché la FED sta ancora eseguendo politiche estremamente accomodanti; non le ha ridotte gradualmente, non ha lasciato salire i tassi. In breve: non ha fatto assolutamente nulla per combattere l'inflazione. Non una cosa.

E, nonostante il tapering sia stato pronunciato a gennaio, il QE non terminerà almeno fino a marzo e la BCE continuerà ad espandere il proprio bilancio e non ha nemmeno annunciato che si fermerà. Quindi la liquidità sta ancora fluendo ed i tassi reali rimarranno negativi anche nel prossimo futuro. Ma stiamo combattendo l'inflazione... già.

Entro quanto tempo reagirà sul serio il mercato? Dal 2009 la storia suggerisce che i mercati correggano sul serio una volta terminato il QE.

Tuttavia i prezzi sono di nuovo bloccati molto al di sopra delle bande di Bollinger superiori e una riconnessione trimestrale sulla 5 EMA è ancora in vista, così come la riconnessione con la 200MA giornaliera e, a differenza del 2009-2020, l'inflazione è ormai una cosa reale.

Il grafico qui sopra evidenzia anche un'altra importante verità: ogni volta che il mercato reagisce al ribasso dopo la fine della liquidità, le banche centrali reagiscono e di nuovo ribaltano la politica ed il QE riprende di nuovo. È stato il farmaco di riferimento sin dal 2009 ed ai mercati non è mai consentito correggere per più di pochi giorni o settimane. Come mai? Perché i mercati sono diventati troppo grandi e si sono intrecciati con la spesa dei consumatori e la fiducia che qualsiasi correzione più ampia rischi una recessione. E qui sta l'ironia. Il modo più rapido per frenare l'inflazione è lasciare che i mercati correggano ed ecco un'altra brutta verità: mentre alla FED piace usare i problemi delle supply chain come scusa per l'inflazione, un'analisi obiettiva indica che la tendenza delle vendite al dettaglio è stimolata non solo dal rubinetto monetario della FED ma anche dallo stimolo fiscale record che ha inondato il sistema.

Riportate le vendite al dettaglio al trend di lungo termine e l'inflazione è finita. Purtroppo ciò significherebbe una recessione. Vedete, questa è un'altra verità: hanno tutti esagerato. Non esisteva alcun processo scientifico ponderato su quale sarebbe stata la giusta quantità di liquidità per affrontare la crisi Covid. Hanno semplicemente sparato nel mucchio e speravano che avrebbe funzionato; e quando le autorità fiscali hanno lanciato il loro massiccio stimolo, la FED avrebbe dovuto ritirarsi, ma ovviamente non l'ha fatto. E così ora inseguono le loro storie sperando che la bolla non imploda per il rischio sistemico dei TBTF, l'esposizione azionaria record ed il debito a margine record.

Quale sarebbe il valore equo di mercato? Chi può dirlo, il fatto è che le 4 maggiori banche centrali hanno bilanci per oltre $32.000 miliardi, il sistema finanziario globale è già completamente distorto e questi bilanci non possono essere ridotti senza il collasso dei mercati, quindi non li normalizzeranno. Usando P/E normalizzati su liquidità, utili e rapporti storici tra capitalizzazione di mercato e PIL, posso dire un $SPX tra 2500 e 3.800 a seconda del fattore dominante. Come abbiamo visto negli ultimi anni, il valore equo di mercato attualmente non si applica. Forse un giorno sì, ma richiederebbe alle banche centrali di perdere il controllo.

Quindi potete già immaginare la sceneggiatura del 2022, vero? Mentre abbiamo vento favorevole grazie alla liquidità e ottimi rapporti sugli utili per il quarto trimestre del 2021, la festa sta rapidamente volgendo al termine e la FED vorrà frenare l'inflazione senza causare una recessione, il che sarà un'impresa a dir poco ardua. Come cercherà di sfangarla?

Facile: lascerà che i mercati scendano, non tanto da causare un evento sistemico ma abbastanza affinché anno dopo anno i numeri dell'inflazione scendano; dichiarerà vittoria e poi di nuovo invertirà la rotta per prevenire qualsiasi danno grave ai mercati quando il medio termine sarà nella mente di tutti. In breve: seguite il copione stagionale per le elezioni di medio termine.

Perché sappiamo tutti un'altra verità: una volta che la FED capitolerà e Powell invertirà nuovamente la rotta, i mercati toccheranno il fondo e si riprenderanno di nuovo. La FED otterrà 3 nuovi membri nominati da Biden nel 2022 e nessun partito politico vincerà a metà mandato con i bombardamenti a tappeto sui mercati. Poiché la FED si è già trasformata in uno strumento politico da parte di coloro che detengono il potere e Powell ha già dimostrato più volte di reagire alle pressioni politiche, il copione è già scritto: la FED cambierà nuovamente politica nel 2022 quando e se i mercati scenderanno troppo ai suoi occhi. La domanda è quando e quanto.

Prima di chiudere, voglio dare un seguito a quello che considero un importante set di grafici che ho messo in evidenza per tutto il 2021: la volatilità.

Riflettete su questo punto: nonostante tutti i massimi storici, nonostante tutti gli interventi, gli stimoli e le folli quantità di denaro lanciate sull'economia e sui mercati, non si può negare che il $VIX abbia seguito un trend rialzista.

Anche durante l'anno record e senza correzioni del 2021, il $VIX ha mantenuto la sua tendenza costante di minimi più alti sin dal 2017. Inoltre ha superato il suo modello di compressione dai minimi di mercato del marzo 2020. Infatti posso puntare il dito anche a massimi più alti sul $VIX. Tutto ciò suggerisce che il $VIX, una volta libero da perverse iniezioni di liquidità, punterà a livelli più alti nel 2022 rispetto al 2021. Lo scenario da incubo sarebbe una corsa verso la linea di tendenza superiore nel 2022 o nel 2023, che non solo implica una recessione, ma un completo scoppio della bolla.

In generale posso sostenere che il rally di fine anno è riuscito a testare i breakout avvenuti in autunno.

Sia che si tratti delle small cap:

O titoli tecnologici:

Tutto ciò riflette quanto pietosi fossero davvero i massimi di fine anno, come si è visto nei massimi/nuovi minimi degli Stati Uniti:

No, la sinistra verità è che il mercato più ampio sta già correggendo, anticipando la crescita in progressivo rallentamento e la liquidità ridotta che si farà sentire nella prima metà del 2022.

Mentre il grafico sulla stagionalità di medio termine e la liquidità ancora in circolazione insieme agli utili record e ai riacquisti possono rivelarsi fattori favorevoli che consentiranno l'arrivo di ulteriori nuovi massimi nel primo trimestre, la valutazione più ampia, la liquidità ridotta ed i venti contrari dell'inflazione suggeriscono che i rally potrebbero rappresentare opportunità di vendita; salvo poi trasformarsi di nuovo in un'eventuale opportunità di acquisto una volta che i mercati si saranno notevolmente corretti, sarà stata dichiarata vittoria sull'inflazione e la FED invertirà di nuovo la rotta. Le mie aspettative per il 2022 saranno quindi fasce di prezzo molto più ampie negli indici e le cose che non avevano importanza avranno di nuovo importanza. Come sempre, lasceremo che i livelli ed i segnali tecnici siano la nostra guida per navigare attraverso quello che promette di essere un anno molto più volatile. Benvenuti nel 2022.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/