Visualizzazione post con etichetta Monte Paschi. Mostra tutti i post

venerdì 19 maggio 2023

Il vero malato è il sistema bancario europeo


di Francesco Simoncelli

Negli ultimi due mesi di pubblicazioni a mia firma, ho cercato di condensare un ammontare di conoscenza e consapevolezza tale da far capire il motivo, l'evoluzione e i veri soggetti che sono travolti dalla crisi bancaria incalzante. Sui media generalisti troverete poco o niente a riguardo, proprio perché si vuole evitare che il panico (a detta dei pianificatori centrali, "ingiustificato") dilaghi senza controllo; è come una mandria impazzita, una volta partita non si ferma finché non è stanca. In particolar modo si vuole evitare questo esito in Europa, il luogo cardine del dissesto bancario commerciale. Infatti quel poco che si legge sui media generalisti finanziari riguarda esclusivamente la situazione statunitense, come se ci fosse una gigantesca gabbia di contenimento intorno agli USA in grado di contenere tutti gli eventuali spillover che genererebbe una crisi bancaria sul loro suolo. A quanto pare si ignora volontariamente il fatto che il sistema bancario commerciale mondiale e più in generale quello finanziario sono interconnessi e data la confusione nell'accounting dei bilanci, a causa soprattutto dell'ingegneria finanziaria degli ultimi dieci anni in particolari che ha dato vita a vere e proprie bombe a orologeria finanziaria, il fallimento di una banca in Giappone può rappresentare un guaio per una banca italiana (vi ricordate Nomura e Monte dei Paschi, sì?).

Le cosiddette bombe a orologeria finanziaria sono piene di chiodi anche, o per meglio dire, sono asset la cui vendita in tranche (senior, mezzanina e junior) non rappresentava altro che la fusione di precedenti asset bolliti con lo scopo di salvare entità fallite ma con un forte ascendente politico. Anni e anni di ingegneria finanziaria hanno creato un disastro finanziario che attualmente i policymaker stanno tentando di sbrogliare; il problema è che il danno è ormai strutturale, ovvero insito nei meccanismi di funzionamento di base del sistema finanziario nel suo complesso, e quindi impossibile da eradicare a meno di un Grande Default. Le autorità fiscali/monetarie si stanno attualmente barcamenando per cercare di gestire questa realtà, tentare di effettuare un atterraggio morbido piuttosto che uno duro. Le criticità maggiori, però, si trovano principalmente in Europa piuttosto che negli Stati Uniti, dove, nonostante la rincorsa di notizie riguardo fallimenti bancari effettivi e potenziali, le banche commerciali sono in una condizione migliore. Infatti la vicenda stessa riguardante First Republic Bank era solamente un fuoco di paglia, diversamente da una Silicon Valley Bank o una Lehman.


LEVERAGE & GEARING: UN'ARMA A DOPPIO TAGLIO

Più volte ho presentato qui sul sito saggi e articoli che parlavano di come l'indebitamento di bilancio delle banche fosse arrivato a livelli critici e fosse responsabile di guai futuri (che infine sono arrivati). È importante a tal proposito avere ben chiaro cosa sia il credito e come viene trasmesso all'interno dell'ambiente economico più ampio, in questo modo di capisce che il sistema bancario centrale rappresenta una sorta di stabilizzatore degli squilibri che si generano attraverso la riserva frazionaria praticata "a norma di legge" dalle banche commerciali. Il ciclo del credito, quindi, non è altro che la rappresentazione fenomenologica dell'erosione del bacino della ricchezza reale a causa di una politica di monopolio che rende un determinato settore industriale protetto dai rischi di fallimento. Detto in parole povere, sebbene le leggi economiche possano essere aggirate (almeno temporaneamente) il loro apodittismo non può essere violato; maggiore sarà il tempo in cui perdurerà questo "aggiramento", maggiori saranno le deformazioni economiche e maggiore sarà il tempo impiegato per correggerle. Questo è sostanzialmente il cuore della cosiddetta Legge dei Rendimenti Decrescenti.

Infatti l'impulso che trasforma la fase di boom del ciclo del credito in quella di bust, non è data né dal rialzo dei tassi delle banche centrali né dall'inversione dell'espansionismo creditizio delle banche centrali, bensì dal deterioramento delle condizioni imprenditoriali, dall'avversione al rischio da parte di imprenditori e consumatori e dalla bancarotta di attività non più in grado di pagare per i loro debiti. Questo è sostanzialmente ciò che evidenziò a suo tempo Arthur Gibson quando descriveva la correlazione tra tassi d'interesse e inflazione dei prezzi, ed è anche il motivo per cui la manipolazione dei dati economici da parte delle banche centrali fornisce sollievo nel breve termine ma maggiore dissesto nel lungo termine. Keynes dovette definirlo "paradosso", altrimenti il suo impianto macroeconomico non avrebbe avuto giustificazione.

Ma vediamolo più nel dettaglio questo accumulo di errori. La riserva frazionaria consente alle banche commerciali di creare denaro. Le banche in genere hanno solo un cuscinetto di capitale approssimativo del 10% a sostegno dei loro attivi di bilancio e tale leva finanziaria crea il rischio di bancarotta se le banche non sono adeguatamente coperte dal rischio sui tassi d'interesse e da quello di credito. Il sistema bancario a riserva frazionaria "funziona bene" fino a quando non si verifica una corsa agli sportelli e o un numero sufficiente di prestiti non viene rimborsato o perde un valore sufficiente.

Come mostra il grafico qui sopra, le banche commerciali statunitensi detengono circa $23.000 miliardi in attivi contro $20.800 miliardi in passività; la differenza, $2.200 miliardi, è l'equity del settore bancario. La zona gialla rappresenta il rapporto di leva finanziaria: le banche detengono collettivamente meno del 10% del patrimonio netto rispetto agli attivi di bilancio. Le passività delle banche commerciali sono costituite principalmente da piccoli e grandi depositi, il resto proviene dai mercati del debito, da altre banche e, a volte, dalla FED. Gli attivi sono spesso diversificati in numerosi tipi di prestiti e titoli: alcuni dei loro asset, come i titoli del Tesoro e gli MBS, sono molto liquidi, invece alcuni dei prestiti e del debito immobiliare sono illiquidi. La liquidità ci consente di valutare la rapidità e il costo con cui una banca può vendere asset se necessario. Circa la metà del patrimonio collettivo è liquido e può essere venduto rapidamente e con costi contenuti. Un buon numero di attivi rimanenti può essere venduto o cartolarizzato e poi venduto, ma il processo potrebbe richiedere un po' di tempo e denaro. Alcuni asset sono completamente illiquidi e potrebbero richiedere molto tempo per essere venduti.

Quando il valore degli attivi o delle passività cambia, il patrimonio netto fornisce un cuscinetto. Oggi gli azionisti delle banche si chiedono se alcune di esse dispongano di una sufficiente riserva di capitale. Se le perdite superano il patrimonio netto di una banca, la banca è sostanzialmente in bancarotta. Come ci dice il primo grafico, per una banca media ciò comporta una perdita di oltre il 10% sui suoi attivi, pertanto essa deve reperire nuovi depositi, prendere in prestito denaro, o vendere asset per compensare depositi in fuga e corse agli sportelli. Inoltre molte banche valutano gli asset in bilancio al prezzo con cui li hanno acquistati e a causa del rialzo dei tassi d'interesse, il valore attuale in quasi tutti i casi è inferiore a quanto pagato.
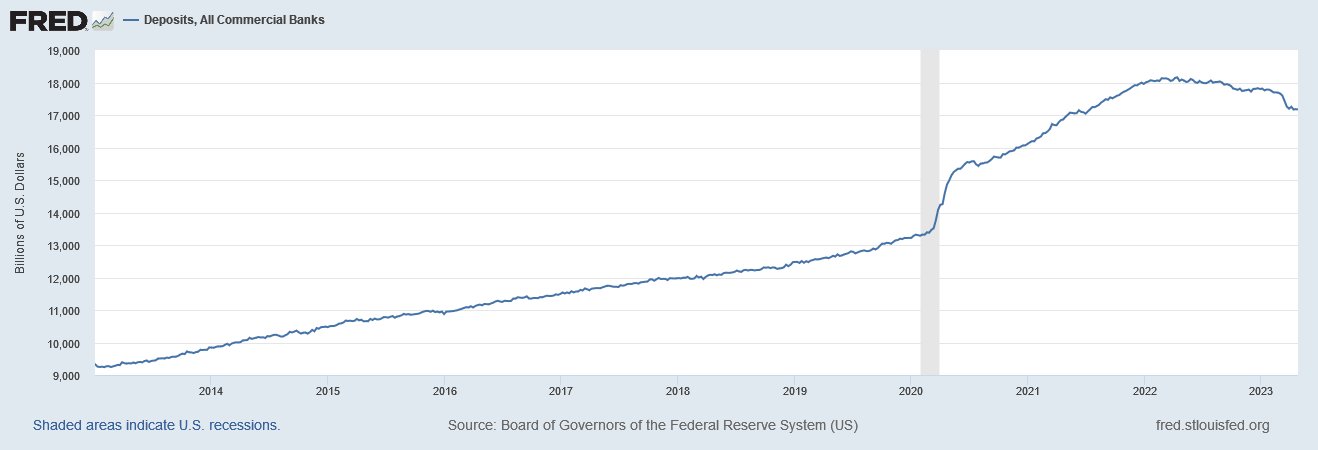
Come vediamo dal grafico qui sopra, nell'ultimo anno i depositi sono calati di circa $1000 miliardi. Per quanto possa essere un danno ancora contenibile, è pur sempre un danno a cui porre rimedio per non creare una cosiddetta "spirale auto-rinforzante". Cosa possono fare? Raccogliere nuovi depositi, ad esempio, il che comporta il pagamento di tassi sui depositi più alti; oppure possono vendere asset e un rapporto di leva finanziaria generale di 10 a 1 significa che basta una perdita del 10% sugli attivi di una banca per spazzare via il suo cuscinetto di capitale. I bond del Tesoro e i mutui statunitensi hanno perso circa il 20% del loro valore nel 2022. Poiché ottenere nuovi depositi non era fattibile per la Silicon Valley Bank, ha dovuto vendere asset e riconoscere perdite più significative del suo cuscinetto di capitale.

Ma come accade con ogni attività commerciale, ci sono banche ben gestite e banche mal gestite. JP Morgan, ad esempio, ha dimostrato di essere molto ben gestita. Durante la crisi finanziaria si è protetta bene contro le perdite sui prestiti e tale consapevolezza del rischio e agilità di copertura le ha consentito di acquistare asset da istituzioni in difficoltà a forti sconti. E ora può trarre beneficio dall'attuale crisi bancaria, senza contare che le azioni di JP Morgan sono aumentate di oltre il 700% sin dal 1997.

A causa di una regolamentazione confusa e norme contabili errate approvate nel 2008, le autorità di regolamentazione bancaria e molte banche non hanno tenuto minimamente in considerazione la possibilità di prezzi delle obbligazioni più bassi sulla scia di un cambiamento di trend nella struttura dei tassi reali e in quelli di riferimento della FED. La copertura del rischio sul tasso d'interesse era onerosa dal punto di vista contabile e, pertanto, non pienamente incoraggiata dal management di molte banche. A differenza della crisi finanziaria del 2008, quindi, i problemi delle banche statunitensi sono una funzione di tassi d'interesse più alti/prezzi obbligazionari più bassi e non di perdite gravi sui crediti: è il calo dei prezzi delle azioni, e non dei fondamentali della maggior parte delle banche statunitensi, che sta alimentando la fuga di depositi.


L'INCENDIO DELL'INGEGNERIA FINANZIARIA

Il problema è che quando un incendio sta devastando una foresta, anche gli alberi buoni vengono bruciati. Qual è questo incendio? Da cosa è stato scatenato? Tra il 1968 e il 1971 l'oro è stato rimosso definitivamente dal sistema monetario e per la prima volta i dollari avrebbero potuto moltiplicarsi molto più velocemente delle cose che potevano comprare. Poi, negli anni '90, il sistema bancario centrale ha iniziato a manipolare pesantemente i tassi d'interesse per far salire i prezzi degli asset. Queste due mosse hanno distrutto la prosperità economica. L'oro, o un qualsiasi hard asset a cui legare una valuta fiat, è essenziale per un'economia capitalista: collega il denaro al mondo reale del tempo, del lavoro e delle risorse. Prima del 1971 se si volevano più soldi, bisognava guadagnarli producendo più beni o servizi (PIL); quando si aveva "capitale" che si poteva investire per costruire nuovi negozi e fabbriche, allora si potevano produrre ancora più beni e servizi. È stato così che gli Stati Uniti sono diventati la nazione più ricca della Terra.

Ma il dollaro post-1971 ha portato a una nuova forma di ricchezza: la ricchezza finanziaria, il capitalismo senza capitale reale. Si basava sul credito fornito dalla FED e dalle banche commerciali, fenomeno diventato noto come "finanziarizzazione" dell'economia. La gente ha scoperto che si potevano fare soldi senza creare nuovi beni e servizi: investimenti, speculazioni, leva finanziaria, fusioni/acquisizioni, IPO, riacquisti di azioni proprie... erano tutti modi per diventare ricchi senza aggiungere un centesimo alla ricchezza reale del mondo. L'economia reale è diventata sempre più claudicante, mentre l'"economia finanziaria", alimentata da migliaia di miliardi di nuovi dollari che nessuno ha mai guadagnato o risparmiato, è aumentata vertiginosamente.

La "ricchezza finanziaria" è molto diversa dalla ricchezza reale: quest'ultima deve essere guadagnata. Fino agli anni '80 sia i ricchi che i poveri guadagnavano denaro e guadagnavano terreno allo stesso modo, ma il nuovo sistema finanziario ha inclinato il campo di gioco a favore dell'élite. Quelli con buoni collegamenti, buon credito, diplomi di business school, conti d'intermediazione e posti in business class ne hanno beneficiato maggiormente. Detto in parole povere, i ricchi sono diventati molto più ricchi, mentre i salari reali sono rimasti stagnanti. I soldi venivano fatti manipolando sempre di più il credito, non imparando un mestiere o costruendo un'impresa. Il "lavoro duro" è stato appaltato a cinesi, coreani, messicani, o giapponesi, mentre tutto ciò che il mondo occidentale doveva fare era prendere in prestito i soldi per acquistare i loro prodotti. Ha funzionato bene, almeno per un po': i dollari venivano inviati all'estero per acquistare beni e servizi reali, ma piuttosto che tornare negli Stati Uniti, dove avrebbero fatto salire i prezzi interni, spesso venivano rinchiusi all'estero sotto forma di "riserve".

Le famiglie ambiziose volevano che i loro figli partecipassero a questo tipo di vita: diventare gestori di hedge fund a Wall Street, non ingegneri a Detroit. Ma mentre l'ingegnere automobilistico contribuisce a produrre un'auto migliore e più sicura, cosa ha prodotto l'ingegneria finanziaria?

Il secondo grande cambiamento nel sistema finanziario si è verificato alla fine degli anni '80, quando Alan Greenspan inaugurò la famosa "Greenspan Put". Gli investitori allora sapevano che il gioco era truccato... a loro favore. Quando facevano soldi, intascavano i guadagni; quando perdevano, le perdite venivano ripartite tra la popolazione generale attraverso un abbassamento artificiale dei tassi d'interesse e l'inflazionamento della valuta. Ciò è stato dimostrato nel 2001, 2004, 2007, 2016, 2019 e nel 2020. Ogni volta che il "mercato" ha cercato di ridurre i prezzi degli asset e il debito, il sistema bancario centrale è intervenuto con credito a buon mercato (e più debito). In altre parole, invece di permettere all'economia di correggere errori ed eccessi, il sistema bancario centrale li ha peggiorati: ha abbassato i tassi d'interesse affermando che stesse "stimolando" l'economia. Tra il 1999 e il 2023 la FED ha aggiunto circa $8000 miliardi in nuovo denaro; il governo federale ha aggiunto circa $28.000 miliardi in deficit. Questo avrebbe dovuto essere uno "stimolo" più che sufficiente a svegliare addirittura un morto.

Ma se c'è una storia di successo, in cui la crescita reale è stata stimolata dal denaro falso prestato a tassi d'interesse falsi, è assente dalla documentazione storica. Ogni caso di stampa di denaro, dall'antica Roma ai tempi di Diocleziano, allo Zimbabwe, al Venezuela e all'Argentina di oggi, mostra che il frutto dello "stimolo" è fatale: povertà e al malcontento, non prosperità.

Tassi d'interesse assurdamente bassi hanno indotto le persone a prendere in prestito, facendo crescere in proporzione il debito. Quello statunitense, ad esempio, è ora 86 volte più alto di quanto non fosse nel 1971; il debito delle carte di credito si avvicina a mille miliardi di dollari; i prestiti agli studenti hanno superato i $1.700 miliardi; il debito totale degli Stati Uniti supera i $90.000 miliardi; il governo federale deve già $32.000 miliardi e di sforare i $1000 miliardi di deficit nei prossimi anni. L'effetto dei due fenomeni finora descritti (denaro fiat post-1971 e tassi d'interesse artificialmente bassi) è stato una manna per coloro a monte dell'Effetto Cantillon, ma devastante per coloro a valle. Migliaia di miliardi in denaro facile hanno creato un ambiente innaturale: la gente si è abituata a mutui all'1%, le aziende si sono abituate a rinnovare il proprio debito a un tasso di interesse del 2%, gli stati si sono abituati a prendere in prestito a un tasso reale negativo sui decennali e gli speculatori si sono abituati ai carry trade "telefonati" (prendere in prestito ai tassi ridicoli delle banche centrali, poi prestare il denaro al governo a un rendimento positivo). E la "forward guidance" delle banche centrali ha eliminato il rischio di un improvviso cambiamento nella politica monetaria.

Poi, nel luglio 2020, il ciclo del credito ha toccato il fondo (i rendimenti più bassi in 500 anni). Successivamente i tassi d'interesse hanno iniziato a salire e oggi i rendimenti dei decennali sono di gran lunga superiori rispetto a solo 2 anni fa. La correzione rinviata per più di 3 decenni è alle porte e le banche centrali non possono più stimolare l'economia senza far salire vertiginosamente i prezzi al consumo.

Inutile dire che niente di tutto questo sarebbe accaduto senza il maldestro intervento del sistema bancario centrale. I tassi d'interesse stabiliti dal mercato sarebbero aumentati molto tempo fa; tassi più elevati avrebbero arrestato l'accumulo di debito, sgonfiato la bolla dei prezzi degli asset e incoraggiato la formazione di capitale reale. In un mondo migliore il sistema bancario centrale verrebbe smantellato, dopotutto l'idea che un gruppo di avvocati ed economisti possa impostare i tassi d'interesse per un'intera economia è pura fantasia. Ora il sistema bancario centrale si trova di fronte a una dura scelta: o permette alle bolle di morire con tanto di recessioni, bancarotte, disoccupazione e tutte le altre brutte cose necessarie per correggere gli errori economici, oppure protegge i guadagni dei clientes continuando a "stimolare" l'economia. Quest'ultima opzione posticipa la resa dei conti, ma aumenta il dolore economico e distrugge la classe media: i prezzi salgono più velocemente, i salari reali diminuiscono più velocemente, i posti di lavoro scompaiono più velocemente e le case, dove i ceti medi conservano i propri risparmi, diventano trappole.

Fonte: Bureau of Labor and Statistics

Una società sana e prospera non può esistere senza una classe media forte e indipendente. I poveri sono facilmente distratti dal panem et circenses e i ricchi possono ancora definirsi "capitalisti", ma diventano "capitalisti clientelari" manipolando le masse e il sistema finanziario per estrarre quanto più denaro facile e veloce possibile. Quindi non è solo il sistema finanziario a essere in pericolo: è l'intera società a essere in pericolo di vita. Il denaro influisce su tutto.


CHI È DAVVERO INSOLVENTE?

Aver inquadrato il malessere economico e come si sia diffuso al resto dell'ambiente economico è stato fondamentale perché in tal modo si ha un punto di partenza teorico per non commettere gli stessi errori in futuro. Per smettere di fidarsi degli intermediari. Ora però è altrettanto importante descrivere la pratica della situazione odierna e ciò comprende includere anche elementi di geopolitica. Innanzitutto è necessario ricordare che gli stress test non sono affatto utili per decretare in modo affidabile se una determinata banca commerciale è solvente oppure no. Inoltre incrementare la selva di regolamentazioni e normative a cui deve conformarsi il sistema bancario commerciale, nel vano tentativo di contenere una situazione che è già sfuggita di mano, avrà lo stesso risultato che finora ha avuto creare strati e strati di burocrazia: fallimento su tutta la linea. Infatti Basilea III avrebbe dovuto portare finalmente stabilità in un sistema ricco di squilibri, o almeno così recitava la narrativa ufficiale; adesso già si parla di Basilea IV per colmare le criticità mostrate dalla normativa precedente. Tutto questo era già noto ben prima che arrivassimo a questo punto. Volete indovinare? Ormai è un gioco da ragazzi aspettarsi che sarà un disastro anche il nuovo set di regole.

E badate bene, non bisogna dimenticare che attualmente è in atto una guerra tra Stati Uniti ed Europa ed essa non risparmia colpi bassi. Questi ultimi comprendono anche l'ingannare la percezione del pubblico nei confronti dei guai economico/finanziari/bancari che affrontano le varie giurisdizioni, in particolare quelle dei due continenti sopraccitati. Infatti sono praticamente insistenti gli avvertimenti riguardo una crisi bancari negli Stati Uniti e secondo un professore della Stanford, Amit Seru, staremo parlando di circa 4800 banche insolventi negli USA e a rischio bancarotta. Inutile dire che sarebbe un disastro quasi al pari di quello durante la Grande Depressione, dove andarono fallite circa 9000 tra piccole e medie banche. Stanno davvero così le cose? Sono gli Stati Uniti a essere in prima linea in quanto a gravi rischi d'insolvenza bancaria? Vediamo di capirlo. La scorsa settimana ho pubblicato un pezzo su Blackrock e la sua improvvisa volontà di diventare un SIFI (istituto finanziario d'importanza sistemica) attraverso la nazionalizzazione dei suoi fondi pensione. È importante che leggiate quel pezzo perché vi fornisce maggiore contesto, dato che, nel frattempo, è venuto fuori che PNC, sostenuto da Blackrock e Apollo Group, ha fatto un'offerta per la First Republic Bank. Quest'ultima, però, è andata a JP Morgan Chase. Non è alquanto strano che ci sia stata una vera e propria asta al rialzo affinché si ottenesse il controllo di una banca presumibilmente con asset tossici in pancia e gravi problemi di contabilità? Non è alquanto strano che stiano saltando banche californiane per la maggiore (ad esempio, dopo l'accordo JPM e FRC, PacWest è salita agli onori della cronaca)?

Dopo Silicon Valley Bank, Silvergate Bank, First Republic Bank e PacWest, tutto questo puzza di attacco coordinato da parte di qualcuno. Attenzione, però, non sto dicendo che queste banche e il resto del caravanserraglio bancario statunitense non abbiano alcun problema. Sto dicendo che una volta che si diffonde il nervosismo, esso prolifera nella paura, non nella razionalità. Le corse agli sportelli non sono razionali, sono dettate dal panico. Chi trae beneficio dal panico all'interno del sistema bancario degli Stati Uniti? La cricca di Davos e la BCE, tanto per fare un esempio. JP Morgan s'è fatta avanti perché credeva veramente che ci fosse valore in FRC, così come lo sapeva Blackrock.

Allora perché la First Republic Bank è finita nei guai? Questa è una domanda che non ha una sola risposta e che purtroppo si perde un po' nei meandri delle congetture. Infatti se ne potrebbero proporre due, una a favore e una contro la cricca di Davos: da un lato quest'ultima sta cercando di congelare i capitali all'estero rovesciando una serie di banche statunitensi e coordinandosi con la copertura mediatica per creare un caos tale che Powell e il resto di New York non possano ripulire; dall'altro la FED ha terminato un'importante fonte di eurodollari a leva che andavano a finanziare operazioni politiche ovunque nel resto del mondo. L'obiettivo se si segue quest'ultimo filone di ragionamento? Smantellare la base di capitale del sistema bancario californiano e neutralizzare il crescente potere della FED di San Francisco, alimentato per decenni sotto la tutela di Janet Yellen.

Tra l'altro la risposta della Yellen all'accordo JPM-FRC è stata annunciare il controllo della curva dei rendimenti sul lato sinistro (lungo termine) acquistando obbligazioni per "fornire liquidità". Cui prodest? Non gli Stati Uniti o la FED, ma la BCE che ha quindi spazio di manovra per mantenere forte l'euro mentre continua a tenere gli spread creditizi UE/USA all'interno di una fascia ristretta, estendendo il rally dell'euro a $1,10 per altre settimane. Ciò mantiene i mercati concentrati sui problemi negli Stati Uniti, mentre l'Europa ha un lasciapassare per un altro paio di mesi.

Bisogna ricordare un fatto cruciale: negli Stati Uniti l'80% dell'economia reale è finanziata al di fuori dei canali bancari. La maggior parte dei finanziamenti proviene da obbligazioni, prestiti istituzionali a leva e prestiti nel mercato privato diretto. In Europa, invece, l'80% dell'economia reale è finanziata con prestiti bancari. Perché, quindi, le banche europee sono più a rischio di quelle statunitensi? Le banche europee hanno rafforzato il proprio bilancio con uno strumento molto rischioso e volatile: le obbligazioni contingent convertible. Incredibilmente attraenti a causa dell'alto rendimento, possono creare un effetto domino negativo sull'equity quando le cose si mettono male. Inoltre il capitale di base delle banche europee è più forte rispetto a quello del 2009, ma può deteriorarsi rapidamente in un mercato ribassista soprattutto perché concedono prestiti a governi, società pubbliche e grandi conglomerati. L'effetto contagio per il rischio sovrano è immediato e molti dei grandi conglomerati sono aziende zombi che non possono coprire le proprie spese per gli interessi con l'utile operativo. In periodi di stampa di denaro, questi prestiti sono estremamente allettanti e con un rischio trascurabile, ma qualsiasi calo di fiducia nei titoli sovrani può deteriorare rapidamente il lato degli attivi del sistema finanziario.

Secondo la BCE dal 2020 l'esposizione delle banche dell'area Euro ai titoli di debito sovrano è aumentata in modo significativo: all'11,9% per le banche italiane, al 7,2% per le banche spagnole e al 2% per le banche francesi e tedesche. Non solo, ma c'è anche un'elevata esposizione a società statali o parastatali (uno dei motivi principali è che la direttiva sui requisiti patrimoniali consente di assegnare una ponderazione del rischio dello 0% ai titoli di stato). Cosa significa? Il rischio maggiore per le banche europee non è la fuga dei depositi o l'investimento in società tecnologiche, è il collegamento diretto e scoperto al rischio sovrano. Può sembrare un fattore irrilevante, ma cambia velocemente e quando accade ci vogliono anni per riprendersi, come già avvenuto nella crisi del 2011.

Un'altra caratteristica distintiva delle banche europee è la velocità con cui il rapporto dei prestiti in sofferenza può deteriorarsi. Quando l'economia si indebolisce o ristagna, i prestiti alle piccole e medie imprese e alle famiglie diventano più rischiosi e la mancanza di un sistema di prestito diversificato e alternativo come quello negli Stati Uniti significa che la stretta creditizia danneggia l'economia reale in modo più profondo. Ricordiamo tutti come i prestiti in sofferenza siano passati rapidamente da un gestibile 3% degli attivi totali fino al 13% tra il 2008 e il 2011. Gli asset delle banche europee sono più esposti al rischio sovrano e al peggioramento della solvibilità delle piccole imprese, ma sono anche significativamente esposti alle grandi imprese zombi. L'ultima indagine della BCE sui prestiti mostra che gli standard di credito si stanno restringendo su tutta la linea per imprese, famiglie e settore immobiliare. Quando l'economia reale è finanziata per l'80% tramite prestiti bancari e le banche sono fortemente esposte al rischio sovrano, l'effetto domino può partire da qualsiasi parte.

Malgrado ciò gli analisti dicono che la crisi bancaria non ha nulla a che fare con l'Europa, perché la regolamentazione è più forte e la capitalizzazione è più solida. Le stesse cose ripetute nel 2008. I depositanti hanno prelevato €214 miliardi dalle banche della zona Euro negli ultimi cinque mesi, con deflussi che hanno raggiunto un livello record a febbraio. E quindi non è nemmeno vero che la fuga dei depositi non sia un problema in Europa. L'errore più grande che le autorità e gli investitori europei possono fare è pensare che questa volta sia diverso e che la crisi bancaria non colpirà l'area Euro. Una combinazione di ignoranza e arroganza ha portato gli europei a credere di essere immuni alla crisi del 2008 perché credevano nel potere miracoloso della loro regolamentazione burocratica. Nessuna mole di regolamentazione può essere d'aiuto quando le regole sono tutte progettate per favorire l'aumento dell'esposizione a stati insolventi con la scusa che non esistono rischi. Il rischio sovrano è il peggior rischio di tutti. Le banche europee credono ingenuamente che tonnellate di regole possano cancellare il rischio da una crisi del sistema finanziario.


L'EQUITY NEGATIVO DELLA BCE

A peggiorare le cose per l'Europa c'è il fatto che la BCE è l'unica banca centrale che avrebbe enormi difficoltà a ricapitalizzare il suo patrimonio netto negativo. Detto in parole povere, la BCE ha perso il proprio capitale ed è tecnicamente in bancarotta. Durante la primavera del 2020, e in un periodo di tassi d'interesse estremamente bassi, ha acquistato grandi quantità di titoli di stato e titoli coperti da asset (asset backed securities, ABS) per sostenere l'economia europea e i mercati finanziari europei durante la crisi sanitaria. Inutile sottolineare che ha pagato per tali acquisti emettendo grandi quantità di denaro e ciò ha creato un enorme "surplus monetario" nel mercato interbancario europeo, dove le banche si prestano denaro a vicenda. È proprio in questo mercato che vengono determinati i tassi d'interesse per tutti gli altri mercati del credito. L'eccesso di offerta di denaro ha esercitato una forte pressione al ribasso sui tassi d'interesse interbancari e dal momento che ciò non è auspicabile dal punto di vista dell'attuale politica monetaria (dopo tutto la BCE sta rialzando il tasso d'interesse di riferimento con l'intenzione di rendere più costoso il credito interbancario, rallentare la crescita economica e abbassare l'inflazione), ha deciso di rialzare anche gli interessi sui saldi in eccesso che le banche detengono presso di essa.

Euro Area Deposit Facility Rate

Inoltre la BCE concede a istituti "non bancari privilegiati" l'opportunità di siglare i cosiddetti accordi di riacquisto inverso (reverse repo): questo gruppo selezionato comprende gestori patrimoniali, società d'investimento, fondi pensione e altri. Tali strumenti finanziari consentono loro di trasferire alla BCE quei saldi di cui loro e i loro clienti non hanno bisogno in cambio di titoli fruttiferi (oltre a ricevere anche un guadagno in interessi per tale operazione pari al tasso di riferimento). Sebbene ciò significhi che la BCE ha il pieno controllo sui tassi d'interesse nel mercato monetario, s'impegna a effettuare pagamenti in interessi superiori a quelli che riceve sul suo portafoglio titoli. Dal momento che la BCE ha pagato più interessi di quanti ne riscuota da tempo, il risultato è un enorme buco nel bilancio. Tale passività ha consumato il suo capitale dichiarato, che all'inizio di quest'anno era di circa €10 miliardi. Inoltre bisogna notare che la perdita contabile sarebbe maggiore se riportasse in bilancio i titoli di debito che acquista ai valori di mercato (mark-to-market) piuttosto che al costo storico.

La BCE detiene attualmente circa €8.000 miliardi in titoli di debito nel suo bilancio. Un calo dei prezzi di appena, diciamo, il 5% su questo portafoglio comporterebbe una perdita contabile (una "perdita non realizzata") di €400 miliardi, riducendo l'equity dello stesso importo (va notato che se la BCE detenesse i titoli fino alla scadenza e i mutuatari li rimborsassero integralmente, la perdita contabile scomparirebbe alla scadenza). Qualsiasi azienda convenzionale si troverebbe in gravi difficoltà in queste circostanze, senza contare che la mancata segnalazione di una perdita è un reato punibile in molti Paesi.

Bilancio della BCE

Ma le criticità non sono finite qui, perché ce n'è anche un'altra che è esclusiva della BCE:

[...] Ma tra tutte le banche centrali, la BCE è probabilmente la più difficile da ricapitalizzare. Gli azionisti della BCE non sono un singolo stato, ma le banche centrali nazionali dei venti Paesi membri (compresa la Croazia che ha aderito all'Eurosistema lo scorso gennaio). Purtroppo anche le banche centrali nazionali dell'Eurosistema hanno tutte bisogno di essere ricapitalizzate.

Pensate solo agli ostacoli legislativi. La Bundesbank, diciamo, presenta un caso al Bundestag per approvare una legislazione che le consenta di ricapitalizzarsi e di sottoscrivere più capitale nella BCE. Immaginiamo che i ministri delle finanze siano persuasi dal fatto che non ci sia alternativa a una tale proposta, solo che poi i politici farebbero notare che la Bundesbank ha un credito di oltre €1.100 miliardi nel sistema TARGET2. Quasi certamente si sosterrà che tali crediti debbano essere pagati alla Bundesbank, in modo da non passare attraverso ricapitalizzazioni interne.

Se solo fosse così semplice... Chiaramente non è nell'interesse della Bundesbank coinvolgere i politici negli affari monetari: il dibattito pubblico rischierebbe di andare fuori controllo, con conseguenze fatali per l'intero Eurosistema. Sarebbe una lite nel peggior momento possibile e con tutte le altre banche centrali nazionali che affrontano ostacoli simili, i loro contributi al rifinanziamento della BCE richiederebbero il consenso unanime per le sottoscrizioni proporzionali in conformità con le loro chiavi di capitale.

E ricordiamoci che tra le prime tre chiavi di capitale ci sono, in ordine decrescente, Germania, Francia e Italia. Sebbene sulla carta tale "manipolazione dei libri contabili" potrebbe "salvare" il bilancio della BCE, ciò non significa che gli investitori non si preoccuperebbero e dubiterebbero dell'intero costrutto europeo. Se la BCE ha già esaurito il proprio patrimonio netto, come fa a non essere peggiore la situazione nel settore delle banche commerciali europee? Inoltre se il suo bilancio è già sovraccarico, la BCE sarà ancora in grado di fungere da "prestatore di ultima istanza" nella prossima crisi?

Il suo bilancio, in cui le passività superano gli attivi, è un gigantesco campanello d'allarme: perdita di fiducia nell'affidabilità e nel valore dell'euro.


CONCLUSIONE

La crisi bancaria sarà il fulcro della prossima recessione e l'epicentro sarà l'Eurozona date le maggiori criticità a livello di banche commerciali sottoposte a livelli eccessivi di gearing & leveraging. Con il passaggio dal LIBOR al SOFR, la FED sta scommettendo sulla resilienza della classe media americana, sulla fuga di capitali dall'UE agli USA e sul fatto che il tempo farà crollare prima l'area Euro. Infatti se guardiamo ai fondamentali di entrambe le giurisdizioni, notiamo come le banche statunitensi stiano messe meglio rispetto alle loro controparti europee.

Ecco perché Powell ha potuto lanciare il BTFP per sostenere imprese e famiglie. Il BTFP funziona in modo simile alla finestra di sconto, attraverso la quale la FED offre prestiti overnight alle banche che necessitano di liquidità a un tasso d'interesse premium. Per utilizzare la finestra di sconto, le banche in difficoltà devono fornire garanzie valutate ai prezzi di mercato (mark-to-market). Se la banca fallisce, la FED recupera il prestito a sconto vendendo sul mercato le garanzie date in pegno. Il BTFP applica un interesse più alto rispetto alle finestre di sconto e differisce da quest'ultima in un aspetto importante: sebbene il BTFP richieda alle banche di offrire garanzie, le valuta alla pari piuttosto che su base mark-to-market. Una banca può impegnare, ad esempio, un bond del Tesoro USA come garanzia a un valore nominale di $100, mentre ha un valore di mercato di soli $80. Se la banca fallisce e il valore di mercato dell'obbligazione non migliora, la FED assorbirà una perdita di $0,20 per ogni dollaro prestato alla banca. In breve, la FED è ora ad accettare garanzie collaterali rischiose per fornire liquidità alle banche.

Valutando la garanzia alla pari, la FED può fornire liquidità a numerose istituzioni finanziarie nonostante il valore ridotto della loro garanzia. Ciò è particolarmente utile al momento, poiché la FED ha spostato il mercato su uno scenario di tassi d'interesse più alti il quale ha influenzato negativamente il prezzo delle obbligazioni. Ma questo può farlo perché adesso non deve più preoccuparsi di salvare il resto del mondo. Tutto ruota attorno alla distruzione del capitale dovuto alle politiche monetarie degli ultimi 13 anni in particolar modo e Powell, a tal proposito è stato chiaro lo scorso agosto a Jackson Hole: senza una sua formazione genuina, organica e sostenibile, la pianificazione monetaria centrale andrà a frantumarsi contro un muro di mattoni.

La distruzione del capitale tende a essere dimenticata in un mondo abituato alla continua stampa di denaro sotto vari nomi e tale distruzione sta avvenendo in quasi ogni parte della base patrimoniale dei prestatori: dagli investimenti presumibilmente a basso rischio, i portafogli di obbligazioni sovrane, agli investimenti in asset volatili e rischiosi. Inoltre, poiché i governi attribuiranno nuovamente i recenti crolli alla mancanza di regolamentazione, verranno imposte nuove regole che non faranno altro che esacerbare la pletora di prestiti in sofferenza e stretta creditizia. Anche supponendo un impatto modesto sui bilanci delle banche, la combinazione di tassi più elevati, calo dell'ottimismo, regolamentazione asfissiante e crollo delle valutazioni azionarie, degli investimenti privati e delle obbligazioni porterà inevitabilmente a una crisi bancaria. Dove in particolare modo? In Europa, la quale ha il settore bancario più debole ed esposto in questo momento.

La domanda non è quando arriverà una tale crisi, ma quanto sarà grande e per quanto tempo durerà. Considerando le dimensioni della famosa “Everything Bubble” e la sua lenta implosione, potrebbe durare un paio d'anni anche con un'inversione di marcia da parte delle principali banche centrali occidentali, senza contare poi che una tale inversione non farebbe altro che peggiorare la zombificazione del sistema finanziario.


Supporta Francesco Simoncelli's Freedonia lasciando una “mancia” in satoshi di bitcoin scannerizzando il QR seguente.

https://opentip.io/freedonia


venerdì 21 aprile 2023

Stress test bancari: strumenti fuorvianti e inaffidabili


di Francesco Simoncelli

Ecco un classico segreto di Pulcinella: quando i media generalisti si precipitano in massa ad affermare un punto, potete star certi che è vero il contrario. Lo scopo di questi mezzi di "comunicazione" ormai è quello di tener serrate le gabbie e chiusi i recinti piuttosto che fornire un quadro analitico chiaro e semplificato di cosa accade nel mondo. In sintesi, mezzi di polarizzazione piuttosto che di riflessione. Una vola che li si inquadra in tal modo è possibile comprendere senza sforzi cosa stanno realmente dicendo e, soprattutto, quando omettono determinate informazioni allora quello è il segnale che c'è qualcosa di vero in esse. In questo articolo, però, voglio focalizzarmi più sul tipo di messaggio che viene passato insistentemente a reti unificate, dato che il tema trattato è di natura puramente economica. Inutile dirlo, sto parlando del panico che s'è diffuso sulla scia della bancarotta di SVB, dove i media sono stati presi da un isterismo contagioso che li ha portati tutti ad affermare all'unisono: "Il sistema bancario commerciale è solido, ce lo dicono gli stress test".

L'obiettivo di questo articolo è dimostrare che è vero il contrario, ovvero che gli stress test sono degli strumenti altamente opinabili e che il sistema bancario commerciale è tutt'altro che solido. Mi voglio concentrare in particolar modo sul caso italiano, visto che è più vicino al sottoscritto. Non solo, ma la diligenza con cui i media italiani si sono precipitati a mettere le mani avanti per quanto riguarda questo istituto va oltre la piaggeria cui, nostro malgrado, siamo abituati. Infatti, senza prove a riguardo, è corsa la notizia che il comparto bancario italiano è resistente a qualsiasi shock proveniente da oltreoceano o dal continente, soprattutto Unicredit. Quest'ultima è importante in Italia perché rappresenta una di quelle banche GSIB, ovvero d'importanza sistemica globale. Per quanto il livello di gearing del suo bilancio sia preoccupante già di suo, è utile sfatare il mito degli stress test come strumenti affidabili e in secondo luogo mostrare come regolamentazione/normative non fanno niente per rendere più stabile un determinato settore industriale.

E diversamente dalla propaganda dei media generalisti che stanno alimentando l'inazione e quindi la discesa inesorabile verso un tritacarne socioeconomico, lo scopo ulteriore di questo pezzo è quello di suggerire una strategia d'azione che tenga conto di quanto sia critica la situazione attuale e che di conseguenza fornisca un vantaggio rispetto a chi non si farà trovare pronto.


STRESS TEST: SPECCHIETTO PER LE ALLODOLE

Gli stress test servono principalmente a proiettare la capitalizzazione di mercato futura delle banche, calcolando, in base a modelli al computer, i (presunti) prezzi futuri delle azioni in circostanze in cui le banche si troverebbero ad affrontare shock aziendali. Questo approccio fa appello alle autorità di vigilanza bancaria, perché i numeri previsti non potranno essere testati o verificati per anni e sono prodotti ad hoc. In questo modo si arriva, per forza di cose, a dipingere un quadro rassicurante della resilienza/resistenza del comparto bancario. Il messaggio è che quest'ultimo è talmente forte da poter attraversare una crisi più grave di quella precedente e addirittura uscirne in buona forma. Come fanno a saperlo? Perché lo dicono gli stress test! Inutile dire che un ragionamento del genere sottolinea inevitabilmente grandi problemi di credibilità per gli stress test. La verità è che gli stress test sono inutili per rilevare la fragilità del sistema bancario commerciale. E come lo sappiamo? Perché questa fragilità è evidente dalla leva finanziaria delle banche. Quindi credete ai risultati degli stress test o ai numeri della leva finanziaria?

Iniziamo a parlare dei prezzi delle azioni: essi sono indicatori scarsi della solvibilità delle banche. Si consideri l'esempio del Monte dei Paschi di Siena (BMPS). La sua capitalizzazione di mercato alla fine del 2016 era pari al 5% del suo valore contabile netto. Il fallimento e la nazionalizzazione di BMPS hanno confermato che il valore netto contabile positivo era stato ampiamente sopravvalutato nei suoi conti, tuttavia sarebbe un errore sostenere che la sua capitalizzazione di mercato fosse errata allora. Gli speculatori hanno acquistato azioni prevedendo un nuovo salvataggio e l'iniezione di nuovo denaro, ma quando la banca è stata nazionalizzata essi sono stati spazzati via. Pensavano che il salvataggio avrebbe fatto rimanere BMPS tecnicamente una banca di proprietà privata e quindi gli azionisti avrebbero tratto beneficio dai fondi iniettati dalle autorità monetarie. Invece la nazionalizzazione ha reso BMPS di proprietà del governo italiano e le azioni spazzate via senza alcun compenso per i possessori precedenti.

I movimenti del prezzo delle sue azioni, mentre si trovava sull'orlo del fallimento, dimostrano che questi "indicatori" sono poco utili come fattori di solvibilità. Inoltre ci sono problemi più profondi con i fondamenti degli stress test e BMPS ne illuminò già due in particolare:

  1. Il falso presupposto che ogni banca di rilevanza sistemica abbia un modello di business redditizio e debba solo dimostrare che la sua leva finanziaria sia sufficientemente bassa per sopravvivere allo scenario di stress. I regolatori ipotizzano sempre un ritorno alla redditività dopo lo stress.

  2. Indipendentemente dal fatto che si basi su valori di mercato o contabili, il patrimonio di base non fornisce alcuna capacità di assorbimento delle perdite. Quasi tutto il capitale di ciascuna banca è utilizzato per finanziare investimenti sul lato attivo del proprio bilancio. Il capitale di base non misura la capacità di assorbimento delle perdite; è semplicemente una misura di quanto sia indebitata una banca. Se una banca detiene asset molto sicuri, ma ha una leva molto alta (anche 99:1), è ritenuta molto più solida rispetto ad altre banche, presumibilmente sane, che sono meno indebitate ma hanno assunto rischi enormi.

E così passiamo al fulcro della narrativa sugli stress test: i coefficienti patrimoniali delle banche sono elevati e continuano a crescere. La misura su cui si basano è il "CET1 ratio", il rapporto tra Common Equity Tier 1 (CET1) capital e Risk Weighted Assets (RWA). Il coefficiente CET1 medio tra le 9 principali banche italiane è di circa il 14%. Questo numero sembra impressionante... fino a quando non ci si rende conto che il denominatore non ha senso, perché è altamente manipolabile e le banche sono esperte in questo gioco.[1]

Una misura migliore è la leva finanziaria: il totale degli attivi diviso per (CET1) patrimonio netto. Nel secondo trimestre del 2020 la leva media nel settore bancario italiano era di 15, ma questa cifra rappresentava il valore contabile e una misura più accurata è la leva del valore di mercato, la quale è come minimo il doppio. Pertanto, in termini di valore di mercato, il comparto bancario ha emesso circa €30 di debito per ogni euro di capitale proprio. Inutile dire che si tratta di un enorme livello di leva finanziaria. Ma non ci viene sempre ricordato che l'indebitamento è un fattore chiave della gravità di una crisi finanziaria? Ehm, sì. E potete star certi che la leva finanziaria generale è in aumento (basandoci anche su dati del passato), considerando il fatto che la BCE ha garantito sollievo temporaneo dalle regole sulla contabilità della leva quando nel 2020 ha sospeso (grafico 3.11) per più di un anno la vigilanza a riguardo.

In termini di valore di mercato, anche la leva finanziaria delle banche è più alta di quanto non fosse prima della crisi. Il price to book ratio medio delle banche italiane (rapporto tra il prezzo dell'azione e il valore contabile della stessa) alla fine del 2020 era pari al 50% circa. Questi rapporti suggeriscono che i mercati pensano che le banche siano ancora gravemente compromesse e pertanto non credono alla narrativa della BCE. E se i mercati non ci credono, perché dovrebbe farlo qualcun altro?

La combinazione di leva alta e price to book basso rappresenta il classico canarino nella miniera di carbone. Lo scopo principale degli stress test è persuaderci che il sistema bancario sia forte, quando invece le prove indicano il contrario: sono imperfetti, sono minati da obiettivi contrastanti, scenari inadeguati, affidamento su metriche screditate, standard di livello basso e modellazione delle perdite inadeguata. Il sistema bancario commerciale europeo è debole adesso, prima di qualsiasi scenario "peggiore della grande crisi finanziaria", non forte dopo. Tutto ciò che gli stress test forniscono è impiego per i modellisti e un senso di protezione fasullo per la popolazione.

Tutto ciò significa che il lavoro normativo sulle definizioni della componentistica del bilancio delle banche e sulla rilevanza delle voci al suo interno rappresenta uno spettacolo secondario. Concentrarsi su questo fa perdere di vista il quadro più ampio. Un esempio in merito: le riserve sono asset che le banche detengono e possono liquidare per soddisfare le esigenze durante periodi difficili; il capitale di base no. I regolatori ignorano questo punto e confondono il capitale di base con le riserve. L'intero esercizio degli stress test è quindi una farsa e dovrebbe essere ignorato piuttosto che sventolato sui media come fattore rassicurante. La prossima recessione è solo una questione di tempo e il sistema bancario europeo non è neanche lontanamente preparato.


CHIUDERE LE PORTE DELLA STALLA QUANDO I BUOI SONO GIÀ SCAPPATI

La questione, in realtà, non è che le regole con cui sono svolti gli stress test a essere sbagliate e quindi necessitanti una riforma per essere efficienti; il problema è proprio il concetto di regolamentazione preventiva. Passiamo dall'altro lato dell'oceano e analizziamo cosa è successo con SVB, ad esempio.

I regolatori statunitensi dietro il Dodd-Frank Act del 2010 hanno messo in piedi una serie di regole per prevenire un'altra crisi dei mutui, senza mai immaginare che la crisi avrebbe cambiato direzione. La natura del sistema bancario a riserva frazionaria è un coacervo di rischi, amplificati poi dalla leva finanziaria. Una banca affronta tre rischi principali: rischio di credito (mancato rimborso), rischio dei tassi d'interesse (rialzo) e rischio di finanziamento (i depositanti ritirano i propri soldi). Il tracollo finanziario del 2008 si è incentrato sul rischio di credito, poiché una combinazione di denaro facile (contenere lo scoppio della bolla 2000-02) e la spinta top-down verso la proprietà della casa hanno incoraggiato standard di prestito lassisti e gonfiato una bolla nel settore immobiliare. Nel 2009 gli stessi regolatori "onniveggenti" che non sono riusciti ad anticipare la Grande Crisi Finanziaria sono stati incaricati di aumentare la selva di norme e regole in modo da scongiurare un qualsiasi nuovo disastro: è nata quindi la Dodd-Frank, normativa che ha iniziato a sottoporre le "banche di rilevanza sistemica globale" (G-SIB) a stress test annuali sin dal 2013.

Così come in Europa, i test proiettano varie variabili economiche su un periodo di 3 anni in base a un percorso di base e uno scenario "seriamente avverso" (profonda recessione con il tasso di disoccupazione che raggiunge circa il 10%). Viene quindi eseguita una simulazione lungo il percorso fortemente sfavorevole, concentrandosi su come possano essere influenzati i coefficienti patrimoniali per ciascuna banca partecipante. Nel corso del tempo, e grazie anche alle iniezioni di liquidità da parte della banca centrale sotto forma di riserve in eccesso, il rischio di credito dei portafogli bancari è diminuito, mentre invece è cresciuto esponenzialmente il rischio dei tassi d'interesse. Infatti le banche hanno affollato i trade riguardanti i bond del Tesoro USA e i titoli garantiti da ipoteca delle agenzie governative, a cui le autorità di regolamentazione avevano assegnato requisiti patrimoniali estremamente bassi e ponderazioni del rischio pari a zero. Con i tassi sui depositi sostanzialmente a zero, l'acquisto di titoli di stato con un rendimento dell'1½% sembrava un gioco da ragazzi. Che cosa sarebbe potuto andare storto?

A quanto pare tutto, visto che i tassi d'interesse sono più che raddoppiati portandosi dietro anche l'inflazione dei prezzi. Lo scorso anno i modelli degli stress test prevedevano per lo scenario di base una crescita del PIL reale in calo, ma ancora positiva, un'IPC in calo al 2,1% nei tre anni successivi e un rendimento del decennale statunitense al 2,5%; lo scenario seriamente avverso, invece, prevedeva un'IPC all'1,3% e un rendimento decennale dello 0,7% entro il terzo trimestre del 2022. Volete farvi una risata adesso, cari lettori? Ebbene, per quanto fosse più avverso lo scenario di base, è stato preso esclusivamente in considerazione il secondo. Le 33 banche testate nella prima metà del 2022 avevano un coefficiente patrimoniale Tier 1 del 14,1%, ben al di sopra del minimo regolamentare del 6,0%; Silicon Valley Bank ha sfoggiato un coefficiente patrimoniale Tier 1 del 14,9%, guadagnandosi l'etichetta di "ben capitalizzata". In queste simulazioni si prevedeva che il coefficiente patrimoniale Tier 1 delle 33 banche analizzate sarebbe sceso fino all'11,4%, ancora ben al di sopra del minimo.

L'enorme partecipazione obbligazionaria di SVB e l'elevato coefficiente patrimoniale le hanno permesso di superare lo stress test del 2022 a pieni voti. A quanto sono ammontate le perdite obbligazionarie per SVB? $18 miliardi (17% del costo), $15 miliardi dei quali tenuti fuori dai libri contabili fintanto che i titoli erano contrassegnati come "detenuti fino alla scadenza". Le perdite di questi ultimi hanno spazzato via il 98% del patrimonio tangibile di SVB e hanno diffuso il panico al resto del sistema bancario (ad esempio Bank of America avrebbe visto svanire il 53% del suo patrimonio netto). Il nuovo Bank Term Funding Program (BTFP) non ha fatto altro che calciare il barattolo lungo la strada: le banche non dovranno riconoscere queste perdite fintanto che non vendono. La FED è disposta a concedere prestiti alla pari (ben al di sopra del loro valore di mercato) accettando in garanzia queste obbligazioni sommerse. In altre parole, queste perdite passeranno nel conto economico per anni, dissanguando lentamente il patrimonio delle banche; il conto totale dipenderà dai costi futuri degli interessi.

Il CEO di Citigroup, Jane Fraser, ha affermato che “questa non è una crisi del credito” e ha ragione, visto che è una crisi dettata dalla distorsione del rischio, il tutto sotto gli occhi "attenti" dei supervisori del sistema finanziario. Ciò non significa che il problema sia isolato nei portafogli obbligazionari. I libri dei prestiti delle banche tengono conto delle perdite future sui crediti, non delle perdite mark-to-market dovute all'aumento dei tassi. Secondo Goldman Sachs il 99% dei mutui è stato originato a tassi inferiori a quelli odierni.

Lo stesso discorso è possibile farlo per l'altra banca protagonista delle cronache recenti: Credit Suisse. La sua bancarotta evidenzia ulteriormente il fallimento delle autorità di regolamentazione, la cui ingerenza aggrava, piuttosto che stabilizzare, il settore finanziario. Requisiti patrimoniali arbitrari hanno l'effetto opposto a quello che si prepone l'autorità di regolamentazione, poiché le posizioni d'investimento sono dettate da burocrati piuttosto che da gestori d'istituzioni finanziarie che valutano i segnali di mercato. Inutile dire che il colpevole primario di queste deformazioni è la banca centrale, in questo caso la BNS. La sua soppressione dei tassi d'interesse da quasi quindici anni a questa parte ha abbassato direttamente i rendimenti degli asset a reddito fisso, diminuendo drasticamente la redditività nel settore bancario svizzero. Ancora più importante, la distorsione dei mercati da parte della BNS ha portato a tutta una serie di assurdità finanziarie come titoli di stato a 50 anni con rendimento negativo, obbligazioni societarie scoperte con rendimento allo 0% e mutui vicini allo 0%. Una ricetta per il disastro dato l'accumulo d'investimenti improduttivi e segnali di mercati pesantemente deformati.

Chiunque abbia un briciolo di buon senso ha messo in dubbio la sostenibilità di tassi a zero e negativi, ma come sempre i funzionari statali hanno giustificato la loro presunta conoscenza superiore attraverso i classici dogmi accademici.

L'asset allocation imposta per decreto porta inevitabilmente a investimenti sbagliati, costringendo le istituzioni finanziarie a perseguire gli investimenti desiderati nei mercati neri. Questo fenomeno è emerso in particolar modo sin dal 2008 quando i primi accordi di Basilea hanno spinto le banche verso titoli apparentemente a basso rischio, titoli garantiti da ipoteca  delle agenzie governative e leva finanziaria fuori bilancio. Gli stessi effetti si sono verificati durante questo ciclo, poiché banche come Credit Suisse sono state costrette a detenere ampie porzioni di asset a basso rendimento in nome della riduzione del rischio sistemico. In conclusione, piuttosto che proteggere le banche le autorità di regolamentazione ne vanno praticamente a garantire il fallimento.


IL “TRADE DI QUESTO DECENNIO”

È bene ricordare che le banche realizzano i loro profitti prestando denaro che in realtà non hanno. Questo è il sistema chiamato "riserva frazionaria". Se hanno depositi per €100 potrebbero prestarne fino a €1000 e sperare che i depositanti non vogliano indietro i loro soldi tutti allo stesso tempo. Il sistema bancario centrale è stato istituito per assicurarsi che le banche "solventi" potessero sopravvivere a una "corsa agli sportelli". Negli ultimi decenni, in particolar modo, ha aiutato anche le banche insolventi a sopravvivere, le cosiddette compagnie zombi e ingegneri finanziari. E ora, mentre i titoli di stato scendono (parallelamente all'aumento dei tassi d'interesse) l'intero settore bancario – carico di debito pubblico – rischia di affondare. E quando la prossima grande banca fallirà, forse il colpevole del disastro economico in corso otterrà la giusta attenzione che merita piuttosto che essere invocato affinché salvi capre e cavoli. Ma prima che arrivi quel momento è opportuno guadagnare un vantaggio sul resto di coloro che rimarranno a guardare e aspetteranno di essere derubati nel frattempo.

Chi ha sfruttato il mio servizio su Calendly sa già da un bel po' di tempo che posizionarsi nel settore energetico e in quello dei metalli preziosi/terre rare era ed è la strategia più smart da adottare in questo momento storico. In questo modo è potuto entrare in anticipo (senza contare l'ulteriore promemoria dello scorso dicembre sul settore energetico). C'è un motivo se fino a qualche anno fa i Paesi sviluppati hanno goduto di una disinflazione guidata dal commercio internazionale, ovvero dalla globalizzazione: il vantaggio comparato. Adesso lo si vuole addirittura ribaltare questo concetto! Siamo ben oltre le comiche, dato che italioti ed eurogonzi ci credono davvero a queste demenzialità. Poi ci sarà da ridere quando entreranno in gioco le analisi costi/benefici, le quali evidenzieranno la precisa volontà europea d'invertire il benessere scaturito dalla rivoluzione industriale: ciò che si dava per scontato oggi diventerà un lusso domani. L'Europa si accinge a diventare la Cina pre-1979.

Quindi gli asset summenzionati saliranno inevitabilmente di prezzo, così come l'oro. Perché l'oro è così importante? Perché quando guardate il mondo attraverso di esso, i prezzi (e i valori) sembrano molto diversi. Il prezzo delle azioni in denaro reale (oro) vi dice due cose fondamentali: quando comprarle e quando venderle.

Questo è il rapporto Dow/Gold che va indietro fino a trent'anni fa. Esso rappresenta il numero di once d'oro necessarie per acquistare una "quota" dell'indice Dow Jones Industrials: dividete il valore corrente del Dow per il prezzo corrente di un'oncia d'oro e otterrete il rapporto. Il grafico mostra che, in termini di oro, il Dow non ha raggiunto un nuovo massimo da quando ha raggiunto il picco alla fine del 1999 a 20.566. In termini nominali, il Dow ha raggiunto un nuovo massimo alla fine del 2013 e ha quasi raggiunto quota 37.000 nel 2021. È in calo di circa il 9% rispetto al suo massimo storico nel momento della stesura di questo articolo. In termini di oro, ritengo che il Dow sia diretto molto più in basso e il metallo giallo molto più in alto. E questo mi porta al secondo grafico.

Il "trade del decennio" del secolo scorso era quello di "vendere azioni e comprare oro", infatti nei dieci anni successivi l'oro è salito di quasi il 420% e l'indice S&P 500 (un indice di società statunitensi più grande del Dow) scese del 5,74%. L'idea è semplice: se esiste una sola mossa che potreste fare nei prossimi dieci anni (e poi dimenticarvene completamente) quale sarebbe? Le idee sono diverse ma alla base c'è sempre lo stesso obiettivo: rimanere sul semplice, proteggere i propri risparmi e guadagnare facendo il meno possibile. Inutile dire che nel gennaio del 2021 è diventato attivo un nuovo "trade del decennio" e lo sarà per i prossimi otto anni. Il grafico qui sotto è un'indicazione abbastanza buona.

XLE è l'Exchange Traded Fund (ETF) di S&P Energy Sector. Questo strumento è solo un esempio, ma il messaggio è chiaro: petrolio, gas, carbone, gas naturale liquido. Come si vede dal grafico qui sopra, il settore dell'energia è cresciuto di quasi il 130% negli ultimi due anni, mentre l'indice S&P 500 è salito di circa il 5% nello stesso periodo. Inutile dire che le performance passate non sono garanzia di risultati futuri, com'è giusto ricordare, ma sto presentando questi grafici perché contengono due delle idee più potenti alla base di una strategia d'investimento per il prossimo decennio.

Quali sono? Innanzitutto bisogna pensare a lungo termine, in cicli anziché in giorni o settimane, tenendo sempre d'occhio il "quadro generale". In secondo luogo, oro e petrolio – denaro ed energia – sono due delle cose più importanti da capire per gli investitori in questo momento. Questo ovviamente senza lasciare indietro Bitcoin, poiché esso dovrebbe avere come minimo una percentuale all'interno del vostro portafoglio. Ricordate: l'energia è la principale risorsa economica nel mondo, l'oro è la principale riserva di valore nel mondo e Bitcoin è la principale risorsa che unisce entrambi portandoli a livello digitale. Comprendete questa sfaccettatura e potrete superare indenni la tempesta finanziaria, guadagnando anche; non comprendetela e ne subirete le conseguenze. Per ulteriori dettagli e approfondimenti, non dimenticate che c'è a disposizione il mio servizio su Calendly.


CONCLUSIONE

Gli stress test sulle banche commerciali non sono un metro di giudizio affidabile per quanto riguarda il loro stato di salute economico/finanziario. Mentre le banche centrali continuano con la loro politica monetaria restrittiva, una crisi bancaria è, dal punto di vista storico, la prima prova che qualcosa si sta rompendo. UBS ha concordato un "matrimonio riparatore" con Credit Suisse e la Federal Reserve ha riaperto le sue linee di swap in dollari per fornire liquidità alle banche estere. Una volta che la FED apre queste linee di swap, seguono ulteriori accomodamenti monetari (tagli dei tassi, quantitative easing e altre operazioni di liquidità), ma a questo giro saranno esclusivamente indirizzati al mercato statunitense grazie all'entrata in vigore del SOFR. Niente più salvataggi indiretti estesi a tutto il mondo, Europa in particolare. Mentre la "risposta pavloviana" a un'inversione della stretta monetaria consiste nell'acquistare asset rischiosi, gli investitori dovrebbero invece essere cauti poiché alle crisi bancarie fanno seguito le recessioni.

Un'ovvia conseguenza di una crisi bancaria è un inasprimento degli standard di prestito. Dato che la "linfa vitale" dell'economia è il credito, sia al consumo che quello alle imprese, l'inasprimento degli standard di prestito riduce tale flusso economico; inoltre molte aziende si affidano alle linee di credito per colmare il divario tra la produzione di un prodotto o servizio e la riscossione delle entrate.

Molti investitori sperano che un "pivot" della FED per combattere i rischi di recessione sarà rialzista per le azioni. Queste speranze potrebbero essere deluse, poiché le recessioni inizialmente causano un cosiddetto "rischio di riprezzamento". L'aspettativa è che quando la FED invertirà la rotta, questo porrà fine al mercato ribassista: sebbene non sia sbagliato, potrebbe però non verificarsi così rapidamente come si aspettano i rialzisti perché, dal punto di vista storico, quando la FED taglia i tassi d'interesse, tale evento non rappresenta la fine dei "mercati ribassisti", bensì l'inizio.

In particolare, la maggior parte dei "mercati ribassisti" si verificano DOPO l'inversione di marcia. Il motivo è che quest'ultima rappresenta il riconoscimento che qualcosa si è rotto dal punto di vista economico (noto anche come "recessione") o finanziario (noto anche come "evento creditizio"). Quando si verifica un tale evento, e la FED inizialmente interviene, il mercato va a riprezzare al ribasso i tassi di crescita e degli utili. Ci sono due certezze per gli investitori:

  1. I rialzi dei tassi hanno dato il via a una crisi bancaria che si concluderà con una recessione al contrarsi dell'attività di prestito;
  2. Ciò costringerà le banche centrali a tagliare i tassi e riavviare il prossimo programma di quantitative easing.

Il primo taglio dei tassi rappresenterà l'ammissione di una recessione, mentre l'ultimo taglio sarà la proverbiale luce verde per tornare a comprare nei mercati azionari. Attualmente, quindi, ci troviamo ancora in un contesto in cui le commodity incarnano e rappresentano uno dei cavalli su cui puntare per quanto riguarda il futuro più prossimo.

Infine c'è il fenomeno che sta caratterizzando quest'ultimo decennio: l'accumulo compulsivo di oro da parte delle banche centrali. Questo singolo fattore rappresenta un'ammissione indiretta che c'è qualcosa di marcio all'interno dell'attuale status quo e che deve essere corretto. Non solo nessuno si fida più di nessun altro nel contesto economico/finanziario, ma nemmeno a livello geopolitico. Il fatto che ci sia questa smania di tornare in possesso del proprio oro che in precedenza era depositato in altre nazioni significa che i venti di guerra che stanno spirando potrebbero concrettizarsi in qualcosa di più grave. L'escalation tra Cina e USA, infatti, punta in tale direzione. Mettiamola così: l'accumulo e il rimpatrio di oro rappresenta un ostacolo in meno nel caso in cui debbano essere prese decisioni "drastiche".


Supporta Francesco Simoncelli's Freedonia lasciando una “mancia” in satoshi di bitcoin scannerizzando il QR seguente.

https://opentip.io/freedonia


____________________________________________________________________________________

Note

[1] Il modo in cui funzionano l'RWA è semplice: a ogni asset viene assegnata una "ponderazione per il rischio" fissa arbitraria che di solito è compresa tra lo 0% e il 100%, ma in casi insoliti anche di più. L'asset "ponderato per il rischio" è quindi uguale alla ponderazione del rischio moltiplicata per la dimensione della posizione. Quindi, ad esempio, al debito pubblico italiano viene assegnata una ponderazione del rischio pari a zero in quanto ritenuto privo di rischio.

____________________________________________________________________________________


mercoledì 17 febbraio 2021

Il rapido deterioramento dell'UE


di Alasdair Macleod

Non è ancora ben compreso che il concetto di UE è ormai agli sgoccioli. Le inefficienze burocratiche e la cattiva leadership sono state completamente smascherate la scorsa settimana dall'incapacità dell'UE di distribuire vaccini e dai tentativi di incolpare tutti gli altri. Ma un problema più grande è nascosto nella struttura dell'euro, composta dai sistemi bancari e di settlement TARGET2.

Questo articolo discute la precaria posizione finanziaria delle banche commerciali e come il sistema TARGET2 nasconda i crediti inesigibili. La situazione dei debiti inesigibili è ora destinata a peggiorare ad un ritmo più veloce a causa dei lockdown. Non è esagerato concludere che il fallimento del suo sistema di settlement farà crollare la BCE e le banche centrali nazionali. La BCE scomparirà e le banche centrali nazionali dovranno essere riformate per amministrare le nuove valute nazionali, non ci possono essere altri risultati.

Con il fallimento dell'euro è probabile che la Commissione europea ceda il potere agli interessi nazionali, annunciando una nuova era di immensa incertezza politica con la creazione di nuove valute e accordi di finanziamento statali.


Introduzione

In un momento in cui l'economia dell'UE è sull'orlo di una crisi finanziaria, ci sono livelli spaventosi di ignoranza a livello politico riguardo le conseguenze economiche per voler punire la Gran Bretagna dopo la Brexit.

La scorsa settimana i Remainer britannici hanno finalmente capito cos'è l'UE: senza consultare gli irlandesi o gli inglesi, la Commissione ha attivato l'articolo 16 dell'accordo sugli scambi e la cooperazione, creando di fatto un confine doganale tra l'Irlanda e l'Irlanda del Nord. Ciò è in diretta violazione delle precedenti promesse di rispettare l'accordo del Venerdì Santo. È sempre stata l'UE ad insistere che non dovrebbe esistere alcun confine, mentre poi ha separato l'Irlanda del Nord dal resto del Regno Unito per fini doganali. Nonostante questa violazione di un accordo su cui l'inchiostro era appena asciutto, il governo britannico è riuscito a mantenere la calma e persuadere l'UE a tornare sui suoi passi.

Il motivo per raccontare questi eventi è sottolineare che il sistema dell'UE è stato progettato per promuovere e nominare gente impresentabile e che nessuno voterebbe nemmeno sotto tortura. Le origini dietro questo particolare disordine erano burocratiche: l'UE era determinata a togliere la distribuzione dei vaccini dalle mani degli stati membri e poi procrastinare per tre mesi l'avvio della campagna vaccinale, mentre altre nazioni come il Regno Unito e gli Stati Uniti hanno effettuato ordini anticipati per centinaia di milioni di vaccini.

Le decisioni, senza molta considerazione per le conseguenze economiche, si impantanano nella burocrazia dell'UE, oltre alla necessità di consultare 27 diversi stati membri e stampare etichette in tutte le loro diverse lingue. Di conseguenza l'Agenzia europea del farmaco, che secondo quanto riferito è stata chiusa per ferie tra il 23 dicembre e il 4 gennaio nel bel mezzo della crisi sanitaria, ha approvato il vaccino AstraZeneca solo venerdì scorso, quando la Gran Bretagna aveva già vaccinato milioni di persone.

In proporzione molti meno europei sono stati immunizzati, con conseguenze politiche disastrose per i leader nazionali europei, in particolare quelli con elezioni imminenti come in Francia. Il governo italiano è caduto, ancora una volta, e la popolazione olandese, normalmente tollerante, s'è riversata per le strade in protesta.

Questo non è l'unico problema iniziale post-Brexit. Il governo britannico ha rifiutato di concedere lo status diplomatico all'UE sulla base del fatto che gli stati membri sono già rappresentati a Londra e che l'UE non è uno stato, ma una commissione. La logistica è ancora inceppata tra il Regno Unito e la Francia a causa della burocrazia, che sta già portando ad ulteriori attriti.

Dietro tutto questo c'è un desiderio preponderante di punire il Regno Unito per la Brexit. Per le altre 27 nazioni che rimangono nell'UE, il Regno Unito deve soffrire per aver voluto l'indipendenza. Questo è il motivo per cui il successo britannico nel vaccinare la propria popolazione e l'inettitudine dell'UE brucia così tanto. Se il focus sulla punizione del Regno Unito per la Brexit continua, potrebbe danneggiare l'economia britannica, ma soprattutto danneggerà ulteriormente l'UE, tenendo conto che gli squilibri commerciali tra i due sfavoriscono le esportazioni dell'UE.

L'UE sta sacrificando la propria economia quando meno se lo può permettere. Ma mentre siamo deviati dalla politica, ci sono questioni molto più profonde che hanno a che fare con l'economia e il denaro.


L'errore monetario alla base del concetto dell'UE

Il concetto alla base dell'UE può essere riassunto come socializzazione della ricchezza degli stati del nord per sovvenzionare quelli meridionali e meno sviluppati. In linea con il suo basso profilo politico del dopoguerra, la Germania ha seguito l'evoluzione del progetto europeo dall'essere un blocco commerciale ad un'unione monetaria.

L'euro doveva essere un livellatore, consentendo a nazioni come Italia, Spagna e Grecia di cavarsela sul rating del debito rispetto a quello tedesco. Questa è una tesi prettamente statalista: essendo emesso da una nazione sovrana legata ad una valuta comune ed un sistema di settlement, c'è poca differenza tra possedere debito sovrano tedesco e italiano, o addirittura greco. Le conseguenze sono state che, attraverso gli istituti di investimento, i risparmiatori tedeschi hanno sovvenzionato direttamente e indirettamente il debito emesso a livelli che non riescono a compensare il rischio reale del mutuatario. Il grafico qui sotto mostra l'effetto sul rendimento del decennale italiano.

Nel periodo che ha preceduto la sostituzione delle valute nazionali con l'euro, le regole di Maastricht per la qualificazione sono state ignorate, altrimenti il ​​livello di debito dell'Italia le avrebbe impedito di entrare a far parte della moneta unica. Il tasso di mercato del decennale italiano era del 12,4% quando il trattato di Maastricht che stabiliva le condizioni per l'ingresso nell'unione monetaria è entrato in vigore nel 1992. Il benchmark equivalente della Germania era 8,3%. Oggi il benchmark tedesco è -0,62% e quello italiano 1,07%. Non solo il divario è quasi del 2%, ma alla fine del 2020 la quantità del debito pubblico italiano è aumentata ben oltre il 150% del PIL.

Esempi simili possono essere fatti con gli altri PIIGS: Portogallo, Grecia e Spagna. Chiaramente l'evidenza è che i mercati non stanno prezzando il rischio sovrano come dovrebbero ed i relativi rendimenti vengono pesantemente soppressi. Le prospettive per i deficit di bilancio in queste nazioni sono terribili, portando anche alla recente ipotesi che la BCE dovrà cancellare alcune delle sue enormi partecipazioni nel debito pubblico dei PIIGS.

Questo ci porta a definire il difetto di base del sistema euro: non è affatto un progetto determinato a livello economico, bensì è una costruzione politica per raggiungere obiettivi politici.


La BCE ed il suo compito impossibile

Nell'introduzione abbiamo messo a nudo il caos burocratico sull'approvvigionamento dei vaccini e il conseguente panico a Bruxelles. Al contrario, il presidente della BCE è stato presidente dell'FMI e prima ancora ha ricoperto diversi ruoli nel governo francese, tra cui ministro dell'economia e delle finanze. È stata nominata alla BCE per la sua lunga esperienza nel campo burocratico e come tale ha ereditato una posizione impossibile, perché non ha mandato per moderare le politiche inflazionistiche che ha ereditato.

Infatti ha ereditato due impossibilità: continuare a distribuire i risparmi nazionali della Germania per sostenere i PIIGS ed un sistema bancario che è in bancarotta. Per illustrare quest'ultimo punto, la seguente tabella mostra la relazione tra i bilanci delle GSIB dell'Eurozona, il loro patrimonio netto e le capitalizzazioni di mercato.

GSIB è l'acronimo di banca di importanza sistemica mondiale, la quale dispone di buffer di capitale aggiuntivi progettati per garantire che non crei o diffonda rischio di controparte. Di conseguenza le banche più piccole sono meno sicure, quindi queste GSIB dell'Eurozona dovrebbero essere meglio capitalizzate in termini di liquidità disponibile. Tuttavia quando si osserva che la valutazione delle azioni di Société Générale sul mercato è solo il 21,1% del suo valore contabile, dando agli azionisti una leva di mercato di 101,4 volte il suo bilancio, bisogna prendere atto del vero livello dei prestiti in sofferenza (NPL), così come eventuali passività fuori bilancio. Altre GSIB della zona Euro sono meno indebitate dal punto di vista operativo, ma non c'è dubbio che i loro rating di mercato ci informano che dopo aver tenuto conto degli NPL non dichiarati molte di loro non solo sono insolventi, ma non dovrebbero nemmeno continuare a stare sui mercati.

Gran parte del problema è rappresentato dai prestiti in sofferenza. È diventata routine per le autorità nazionali di regolamentazione ritenerli degli attivi in ​​modo che possano fungere da garanzia per i prestiti della banca centrale nazionale. Quando poi si perdono nel sistema di settlement TARGET2 vengono dimenticati e miracolosamente la banca commerciale appare di nuovo solvibile. Ma il TARGET2 è pieno zeppo di crediti inesigibili e gli squilibri emergono come mostra il prossimo grafico.

Questo è uno dei modi in cui i risparmi nazionali della Germania vengono ridistribuiti ai PIIGS. A fine dicembre la Bundesbank aveva "debiti" per €1.136 miliardi, un importo che è aumentato del 26% nel 2020. Allo stesso tempo, i maggiori debitori, Italia, Spagna, Grecia e Portogallo hanno aumentato i loro debiti complessivi di €242 miliardi a €1.180 miliardi complessivi. Ma il peggioramento più rapido delle sue dimensioni è nel saldo negativo della Grecia, più che raddoppiato a €54,6 miliardi dai €25,7 miliardi a fine 2019. Anche il deficit della Spagna sta aumentando ad un ritmo preoccupante, passando da €392,4 miliardi a €500 miliardi, e quello dell'Italia da €439,4 miliardi a €516 miliardi.

Se una banca centrale nazionale gestisce un deficit TARGET2 con le altre banche centrali, è perché ha prestato denaro alle sue banche commerciali per coprire i trasferimenti di pagamento invece di farli avanzare attraverso il sistema di settlement. I prestiti alle banche commerciali appaiono come un attivo nel bilancio della banca centrale nazionale, compensato da una passività verso la BCE attraverso il sistema TARGET2, da cui i deficit dei PIIGS. Ma secondo le regole, se il sistema TARGET2 fallisce, i costi sono ripartiti in base alla formula della chiave di capitale preimpostata e basata sulla partecipazione azionaria nelle azioni della BCE da parte delle banche centrali nazionali.

La stessa BCE ha un deficit di €342 miliardi derivante dal mancato trasferimento degli acquisti di obbligazioni da parte delle banche centrali nazionali per suo conto, riducendo i deficit apparenti tra i debitori e sopprimendo l'importo dovuto a banche centrali nazionali come la Bundesbank. In altre parole, il saldo negativo della BCE significa che la gravità della situazione è sottostimata dalle statistiche.

È nell'interesse di una banca centrale nazionale gestire un deficit maggiore in relazione alla sua chiave di capitale, sostenendo quindi le banche insolventi nella sua giurisdizione. In questo modo se il sistema TARGET2 fallisce, la sua cancellazione diventa maggiore del suo contributo alla ricapitalizzazione della BCE. Insieme al Lussemburgo, la Germania è l'ovvio perdente. La partecipazione azionaria della Germania nella BCE è pari al 26,38% dell'interessenza totale delle banche nazionali dell'area Euro.[1] Se il sistema TARGET2 crollasse, la Bundesbank perderebbe migliaia di miliardi di euro dovuti dalle altre banche centrali nazionali e dalla stessa BCE, e inoltre dovrebbe rispondere fino a €400 miliardi di perdite nette sulla base degli squilibri correnti. Questo è attualmente un costo figurativo per la Bundesbank di almeno €1.536 miliardi, il quale andrebbe a spazzare via il suo intero bilancio.

Per capire come e perché il problema va più in profondità, dobbiamo tornare alla precedente crisi bancaria europea dopo quella della Lehman. Se l'autorità di regolamentazione bancaria nazionale ritiene che ci siano prestiti in sofferenza, le perdite rappresenterebbero un problema bancario nazionale. In alternativa, se il regolatore ritiene che invece siano gestibili, vengono resi idonei le per le operazioni di rifinanziamento della banca centrale nazionale. Una banca commerciale che utilizza prestiti discutibili come garanzia prende in prestito dalla banca centrale nazionale, la quale a sua volta prende in prestito trattenendo i pagamenti nel sistema TARGET2. I prestiti insolventi vengono così rimossi dai sistemi bancari nazionali dei PIIGS e trasferiti all'Eurosistema.

Nel caso dell'Italia, il livello molto elevato dei prestiti in sofferenza ha raggiunto il picco (17,1%) nel settembre 2015, ma a metà del 2020 si era ridotto a 6,5%. Dati gli incentivi per l'autorità di regolamentazione a deviare il problema dei prestiti in sofferenza dall'economia interna all'Eurosistema, sarebbe un miracolo se una qualsiasi delle riduzioni degli NPL fosse autentica. E con tutti i lockdown, i prestiti in sofferenza italiani saranno di nuovo alle stelle e gran parte di questo aumento deve ancora riflettersi nei sistemi contabili delle banche commerciali.

Negli stati membri con saldi TARGET2 negativi come l'Italia, ci sono state tendenze consolidate e crescenti verso problemi di liquidità per le grandi industrie, rendendone molte insolventi per decenni. Con l'autorità di regolamentazione bancaria incentivata a non ammettere questi problemi di crediti deteriorati nell'economia nazionale, i prestiti a queste società insolventi sono stati continuamente rinnovati e aumentati tramite il sistema TARGET2. La conseguenza è che le nuove imprese sono state affamate di credito. Tale sistema ha trasformato le banche commerciali in zombi, insieme alla maggior parte dei loro mutuatari.

A livello ufficiale non ci sono problemi, perché la BCE e tutte le posizioni TARGET2 delle banche centrali nazionali si azzerano, e la contabilità reciproca tra le banche centrali nel sistema fa in modo che riesca tale risultato. Per i suoi architetti, un fallimento sistemico del TARGET2 è inconcepibile. Ma poiché alcune banche centrali nazionali sono ormai abituate ad utilizzarlo come fonte di finanziamento per i propri sistemi bancari insolventi, la crisi sanitaria minaccia di aumentarne ulteriormente gli squilibri, minacciando di far crollare il sistema di settlement in euro.

Il membro dell'Eurosistema con il problema maggiore è la Bundesbank, che ora vanta un credito di oltre mille miliardi di euro tramite il sistema TARGET2. Il rischio di perdite è ora destinato ad accelerare rapidamente come conseguenza dei ripetuti cicli di lockdown nei PIIGS. La Bundesbank ha ragione ad essere molto preoccupata. Questa è una citazione diretta da uno scritto del professor Sinn, dove si descrive come le aziende zombi vengano tenute a galla ed i loro prestiti finiscano nel sistema TARGET2:

[...] La questione TARGET2 è finita sui giornali quando il nuovo presidente della Bundesbank, Jens Weidmann, ha espresso le sue preoccupazioni in una lettera al presidente della BCE Mario Draghi. Nella lettera Weidmann non solo ha chiesto criteri di rating più elevati per le garanzie fornite a fronte di prestiti di rifinanziamento, ma ha anche chiesto la collateralizzazione dei crediti TARGET2 della Bundesbank. Weidmann ha scritto la sua lettera dopo diversi mesi di silenzio da parte della Bundesbank, durante i quali ha condotto un'ampia analisi interna della questione TARGET2. Questa lettera ha segnato un allontanamento di Weidmann dalla precedente posizione della Bundesbank secondo cui i saldi TARGET2 rappresentavano saldi irrilevanti e un normale sottoprodotto della creazione di moneta nel sistema monetario europeo.

Quindi Weidmann conosce esattamente il pericolo descritto in questo articolo. In quanto meccanismo che consente ai PIIGS di proteggere i prestiti inadempienti, l'impostazione del sistema TARGET2 è diventata marcia fino al midollo. E ora, grazie all'impatto economico del coronavirus, prima o poi il sistema di settlement esploderà. La Bundesbank ha passività per €2.227 miliardi dovute al suo sistema bancario commerciale e capitale proprio insufficiente per assorbire le cancellazioni del sistema TARGET2 e bilanciare quindi il lato attivo del suo bilancio. Né le banche centrali dei PIIGS hanno il capitale per coprirle. In altre parole, se crolla il sistema TARGET2, tutte le banche centrali dell'Eurozona, inclusa la BCE, andranno fallite.

Fino ad allora, il sistema TARGET2 è un patto col diavolo che nessuno ha interesse a rompere.

La vastità di un crollo del sistema TARGET2 fa sembrare impossibile una risoluzione ordinata. Gli squilibri attuali sull'intero sistema ammontano a €1.621 miliardi, ma in realtà sono di più se si tiene conto dei prestiti della BCE nel sistema. Come accennato in precedenza, secondo il capitale chiave in un fallimento sistemico i crediti TARGET2 della Bundesbank per €1.136 miliardi sarebbero sostituiti da passività fino a €400 miliardi, il resto delle perdite ripartito tra le altre banche centrali nazionali. Nessuno sa come andrebbe a finire, perché il fallimento del sistema di settlement non è mai stato contemplato; ma molte, se non tutte, le banche centrali nazionali dovrebbero essere salvate, presumibilmente dalla BCE come garante del sistema. Ma con solo €7,66 miliardi di capitale sottoscritto, il patrimonio netto di bilancio della BCE è minuscolo rispetto alle perdite coinvolte, ed i suoi azionisti cercheranno essi stessi salvataggi a loro volta per salvare la BCE. Un fallimento del sistema TARGET2 richiederà alla BCE di espandere i suoi programmi di QE per ricapitalizzare se stessa e l'intero sistema bancario centrale della zona Euro.

Questa sarebbe davvero una crisi mai vista prima, in cui una banca centrale stampa denaro solo per salvare sé stessa ed i suoi agenti regionali.

La fine del sistema TARGET2 equivarrà quindi ad un annichilimento totale delle banche centrali nazionali e segnerà anche la fine della BCE, almeno nella sua forma attuale. Supponendo che lo status dell'euro come mezzo di credito e di scambio debba continuare, dovrebbe essere implementato un sistema di gestione della valuta diverso e progettato per ricapitalizzare le banche centrali nazionali e mantenere la valuta moderatamente scarsa in tutta la zona Euro. E la sua implementazione dovrebbe essere istantanea... insomma, un compito impossibile.


Il futuro dell'UE dopo il fallimento della BCE

Il fallimento del sistema TARGET2 richiederà alle banche centrali nazionali di affrontare le loro relazioni con le relative banche commerciali. È al di là della nostra portata vedere come ciò potrebbe essere fatto nelle singole giurisdizioni, essendo più interessati al quadro più ampio e alle prospettive dell'euro e dei suoi successori.

Se il sistema TARGET2 crolla, verranno richiesti prestiti denominati in euro. Nella misura in cui le società dell'UE hanno depositi e investimenti liquidi in valute estere, diventeranno inevitabilmente una fonte di fondi, spingendo il tasso di cambio dell'euro più in alto rispetto a quelle altre valute. Inoltre anche gli stranieri che utilizzano l'euro come base dei carry trade, ad esempio per sostenere posizioni nel mercato swap FX, dovranno liquidare le loro posizioni determinando un'ulteriore domanda di euro sulle borse estere. Questo fenomeno, che di solito è associato al dollaro USA, è spesso descritto come una corsa verso la liquidità alimentata dalla crisi.

Data la misura in cui il dollaro è attualmente sovra-posseduto da stranieri e mentre l'euro è sotto-posseduto a livello internazionale, è probabile che il dollaro risentirà maggiormente della crisi monetaria dell'Eurozona (almeno inizialmente). Questo sarà lo sfondo in base al quale la Bundesbank valuterà le sue opzioni.


La necessità di un nuovo marco

Un imminente fallimento dell'Eurosistema, che ora possiamo vedere come stia diventando inevitabile, viene visto come un pericolo anche dalla Bundesbank. Questa è la logica conclusione della lettera di Weidmann a Mario Draghi. Ne consegue quindi che è in fase di elaborazione un Piano B, che perlomeno avrà lo scopo di isolare la Bundesbank dalle difficoltà incontrate dalle altre banche centrali nazionali e dalla stessa BCE: una nuova valuta, un nuovo marco tedesco. In questo modo la Bundesbank centrata sull'euro potrà essere cancellata con il collasso dell'Eurosistema, mentre emergerà una Bundesbank centrata sul marco.

La Germania non vorrà resuscitare vecchie inimicizie. La Bundesbank sarà perfettamente consapevole di cosa significherebbe la propria sopravvivenza per i PIIGS, e in particolare per la Francia, le cui ambizioni per la zona Euro sono essenzialmente politiche. I tassi d'interesse nelle valute sostitutive di queste nazioni aumenterebbero quasi certamente, facendo crollare i loro mercati obbligazionari, indebolendo inoltre le banche commerciali sopravvissute e le finanze nazionali. Queste nazioni non avrebbero altra alternativa pratica se non quella di cercare rifugio in una forma di moneta migliore dell'euro per stabilizzare i loro mercati obbligazionari e con l'obiettivo di continuare ad avere accesso al credito. In breve, il consenso monetario si sposterebbe da un sistema monetario apertamente inflazionistico ad uno basato su una forma di moneta più solida.

Invece di abbandonare completamente le abitudini inflazionistiche, l'intenzione sarebbe sempre quella di riprenderli ad un certo punto. La Bundesbank dovrà quindi resistere a spinte che la potrebbero rimettere nelle condizioni della defunta BCE, assumendosi la responsabilità della circolazione di tutto il denaro nell'ex-zona Euro. La soluzione più ovvia sarà tornare ad un gold standard credibile e incoraggiare altri stati membri a fare lo stesso. La seguente tabella mostra le riserve auree ufficiali degli stati europei chiave, supponendo che esistano effettivamente, non vi sia alcun doppio conteggio, che possano essere rimpatriate qualora necessario e non siano state affittate o scambiate con altre parti.

Fonte: FMI e World Gold Council

Le riserve auree della BCE sono state originariamente create da trasferimenti dalle banche centrali nazionali, quindi possiamo presumere che le sue 504,8 tonnellate saranno per lo più trasferite alle suddette banche centrali nazionali. Le prime dieci voci nella tabella qui sopra hanno in loro possesso fino a 10.702 tonnellate. L'oro è distribuito in modo non uniforme, con Germania, Italia e Francia che possiedono riserve significative; ma anche l'Olanda e il Portogallo hanno ampie riserve per le loro dimensioni.

È probabile che tutte queste nazioni, inclusa la Germania, siano riluttanti a mobilitare il loro oro per sostenere nuove valute. La Germania si è ripresa da due crolli monetari il secolo scorso senza farlo, e la Bundesbank probabilmente riterrà che il possesso delle sue riserve auree sarà sufficiente per convincere i suoi cittadini che un nuovo marco sarà denaro stabile e credibile. Inoltre non è sufficiente trasformare il denaro scoperto in denaro coperto senza affrontare il problema della spesa pubblica. Non solo un gold standard di successo richiede bilanci equilibrati, ma deve anche esserci una riduzione della spesa complessiva affinché tale standard si mantenga nel tempo. Il fallimento del trattato di Maastricht a questo riguardo illustra le difficoltà nel campo della disciplina fiscale.


Influenze internazionali

L'evoluzione politica e monetaria di un'Europa post-euro non sarà determinata esclusivamente da eventi endogeni. Ho già scritto sul probabile destino del dollaro USA, che in questa era inflazionistica sarà probabilmente drammatico per ragioni diverse. Ovviamente le implicazioni reciproche di due crisi in via di sviluppo ed i tempi coinvolti non possono essere previste con certezza, ma ci sono fili comuni. Il più notevole è la soppressione dei tassi d'interesse e dei rendimenti dei titoli di stato da parte della BCE e della FED nelle rispettive giurisdizioni.

Entrambe le banche centrali hanno mantenuto questi obiettivi tramite l'inflazione monetaria, consentendo la creazione di debito e di conseguenza gonfiando bolle nei prezzi degli asset. Queste bolle hanno caratteristiche diverse, la BCE impone tassi d'interesse negativi mentre la FED ha rispettato il limite zero. Con l'economia degli Stati Uniti di natura più finanziaria e il dollaro valuta di riserva internazionale, l'inflazione del biglietto verde è il motore principale dei prezzi in ascesa delle materie prime e delle criptovalute.

Un collegamento comune tra i due è attraverso le GSIB. Un fallimento nel sistema bancario della zona Euro indebolirà quasi certamente quello degli Stati Uniti, così come altri. La storia ha dimostrato che anche un fallimento di una banca minore in un Paese lontano può avere conseguenze importanti in tutto il mondo. In questo contesto, è auspicabile che esponendo i difetti sia del sistema TARGET2 sia delle banche commerciali della zona Euro si raggiungerà una maggiore comprensione dei pericoli monetari che tutti noi dobbiamo affrontare. E per i cittadini dell'UE, la riconquista del potere nazionale dalla burocrazia di Bruxelles dovrebbe essere un miglioramento rispetto alla situazione attuale, ammesso che venga usato con saggezza.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


____________________________________________________________________________________

Note

[1] Il capitale chiave della BCE nella zona Euro ammonta al 69,6176% del totale, mentre quello della Germania è al 18,367% di tale totale. La cifra calcolata nel testo presume che in caso di fallimento del sistema TARGET2 le perdite saranno limitate in primo luogo alle banche centrali nazionali dell'area Euro. Tra le banche centrali nazionali non euro c'è la Bank of England, con il 14,3374%, e presumibilmente essa ha una passività nel caso in cui le perdite non possano essere contenute nell'area Euro.

____________________________________________________________________________________