mercoledì 7 settembre 2022

Ripensare al cambiamento climatico: i modelli apocalittici hanno preso un abbaglio?

La spiegazione keynesiana alle recessioni recita che esse nascono da un calo della domanda aggregata e quindi l'unico modo per tornare alla crescita è stimolarla attivamente. L'unica forza che può determinarne tale aumento è la spesa pubblica sotto forma di sussidi, welfare state e lavori pubblici finanziati dalla spesa in deficit. Contrariamente agli Austriaci, i keynesiani ignorano concetti come struttura del capitale, preferenza temporale e investimenti sbagliati. Oggi assistiamo di nuovo a questo copione con la religione del "cambiamento climatico", usata come volano per spingere ulteriore interventismo nell'economia e quindi tentare, in qualche modo, di ottenere un duplice obiettivo: esercitare maggiore controllo sulla popolazione per evitare che si rivolti contro i propri carnefici data la lunga serie di errori economici finora accumulati (e diventati ingestibili) e attenuare quanto possibile una crisi distruttiva che farebbe perdere privilegi ai clientes della pianificazione centrale. Infatti non è affatto un segreto che le aziende "verdi" non sarebbero mai decollate negli anni 2000 se non fossero state sostenute dai sussidi statali e, soprattutto, non avrebbero resistito alla prova del tempo se non fossero state continuamente sostenute, creando quindi una ramificazione di aziende zombi che non hanno fatto altro che dilapidare ricchezza reale. Ad esempio, pensate alla cifra record di $38 miliardi data dalla Germania alle aziende "verdi" nel 2020; pensate a come la maggior parte dei sussidi per i cambiamenti climatici finisca nelle tasche delle grandi banche; pensate a come i prezzi record del gas sono una manna per i produttori di auto elettriche. In sostanza, sussidi generosi e arbitrari vengono distribuiti dall'autorità politica centrale e i risultati sono capitalismo clientelare, inefficienza e impoverimento generale.

____________________________________________________________________________________


di Lipton Matthews

La passione del movimento verde ha catturato l'attenzione del mondo con le sue incessanti richieste di  soluzioni per ridurre le emissioni di anidride carbonica. Sfortunatamente solo di rado questi appelli vengono messi in discussione, a causa del peso politico degli attivisti ambientali. Ci si aspetta, quindi, che tutti approvino le ipotesi degli attivisti per il clima o altrimenti la condanna è essere accusati di negazionismo scientifico. Invece un'introspezione più approfondita svela l'approccio non scientifico dell'attivismo per il clima.

Gli attivisti per il clima propongono di abbracciare la tesi secondo cui la CO2 è un inquinante come un atto di fede, senza fornire prove convincenti. Dire che la CO2 riscalda il pianeta intrappolando il calore nell'atmosfera terrestre è un argomento sciocco, perché il riscaldamento ha effetti positivi e negativi. La forza del movimento verde si basa sulla convinzione che il riscaldamento sia un'attività deleteria e che quindi deve essere contrastata a tutti i costi.

Ma questa è una tesi falsa che non tiene conto degli effetti migliorativi del riscaldamento globale: esso è associato all'inverdimento del pianeta e all'aumento della biodiversità. Infatti i satelliti della NASA  hanno osservato che l'inverdimento della Terra negli ultimi decenni è stato considerevole. Inoltre la NASA ha persino calcolato che la Terra è più verde oggi rispetto agli anni '80.

L'inverdimento globale implica che la crescente disponibilità di terreni agricoli per la produzione agricola può scongiurare i timori di un'imminente crisi alimentare. L'inverdimento globale limiterà anche le minacce alla fauna selvatica, fornendo loro un habitat migliore per prosperare. Le paranoie per il riscaldamento globale oscurano la complessità della scienza del clima.

Invece di preoccuparsi del riscaldamento globale, gli attivisti dovrebbero preoccuparsi di possibili anomalie e questo è difficile farlo perché il livello ottimale di riscaldamento è opinabile. Sebbene il premio Nobel William Nordhaus parli di 4°C come livello ottimale di riscaldamento, alcuni scienziati non sono d'accordo con le sue conclusioni. L'incertezza che circonda il livello ottimale di riscaldamento globale indica che i policymaker dovrebbero affrontare la gestione dei rischi legati al riscaldamento con cautela piuttosto che con allarmismo.

E nonostante tutto il malcontento causato dal riscaldamento, uno studio del 2011 di Roy Spencer e William Braswell ha scoperto che l'atmosfera terrestre non è tanto capace a contenere il calore come hanno suggerito gli attivisti. Inoltre ricerche recenti mostrano che i modelli climatici stanno sopravvalutando il riscaldamento. Uno studio afferma che i processi legati alle nuvole sono una possibile ragione per le stime esagerate:

Sebbene non sembri esserci una singola proprietà nell'attuale generazione di modelli CMIP6 a cui possano essere attribuiti l'intervallo aumentato e i valori più elevati all'estremità superiore della sensibilità climatica di equilibrio, feedback dalle nuvole e interazioni nuvola-aerosol nei modelli con schemi di aerosol prognostici giocano un ruolo importante.

Un'indagine sui dati ha rivelato che il riscaldamento non è così pericoloso come vorrebbero far pensare gli attivisti del clima. Prendiamo in considerazione ora i vantaggi della CO2. Secondo uno studio australiano, livelli elevati di anidride carbonica hanno stimolato la crescita di nuova vegetazione nelle regioni aride attraverso un processo noto come fertilizzazione con CO2. Parlando con i giornalisti, il ricercatore Dr. Randall Donohue descrive come si svolge tal processo:

Se la CO2 elevata fa diminuire il consumo di acqua delle singole foglie, le piante negli ambienti aridi risponderanno aumentando il numero totale di foglie. Questi cambiamenti nella copertura fogliare possono essere rilevati dai satelliti, in particolare nei deserti e nelle savane dove la copertura è meno completa rispetto ai luoghi umidi [...]. A prima vista, l'elevata CO2 che  aumenta il fogliame in un Paese arido è una buona notizia e potrebbe aiutare la silvicoltura e l'agricoltura in tali aree.

Inoltre ricercatori internazionali hanno concluso che le emissioni di anidride carbonica stanno fertilizzando le piante e rendendo il pianeta più verde consente alla vegetazione di moderare il riscaldamento globale consumando emissioni di carbonio. Allo stesso modo, esaminando gli effetti delle emissioni di carbonio sulla produzione agricola, Jan F. Degener ha scoperto che la CO2 è fondamentale per ottenere rese più elevate:

L'aumento delle concentrazioni di CO2 giocherà un ruolo centrale nel mantenere le rese future di tutte le colture al di sopra del livello odierno [...]. In generale, le rese aumenteranno quando la CO2 aumenta e diminuiranno quando viene mantenuta costante.

Oltre a diffamare la CO2 e il riscaldamento globale, gli allarmisti del clima pensano erroneamente che il cambiamento climatico sia un evento prevenibile. Il clima è in continua evoluzione e continuerà a cambiare anche senza gli esseri umani. Questi ultimi possono gestire la loro risposta ai cambiamenti climatici solo per ridurre al minimo i danni. Inoltre gli effetti globali del cambiamento climatico sono diseguali: Russia, Cina e Stati Uniti potrebbero registrare un aumento dei campi arabili grazie al cambiamento climatico, mentre le regioni tropicali e subtropicali potrebbero vederli diminuire.

Interessante anche il fatto che l'evidenza scientifica sostiene che, contrariamente alle previsioni apocalittiche degli allarmisti del clima, l'agricoltura e il benessere globale non sono minacciati dai cambiamenti climatici, quindi "le politiche agricole volte alla mitigazione dovrebbero essere abolite". D'altra parte Chiu-Ming Hsiao, in un documento del 2022, ritiene che le politiche climatiche dovrebbero essere compatibili con il livello di sviluppo di un Paese: "Non tutti i Paesi dovrebbero intraprendere immediatamente azioni di riduzione dell'anidride carbonica. Considerando la crescita economica globale, i Paesi hanno le proprie esigenze di crescita economica e svolgono attività economiche adeguate".

Un altro difetto del movimento allarmista del clima è la promozione delle energie rinnovabili. Queste ultime generano rifiuti significativi e si sono rivelate una fonte di energia inaffidabile, oltre a dover essere alimentata da combustibili fossili. Ma è piuttosto esilarante che la difesa delle energie rinnovabili abbia scatenato un nuovo problema che non esisterebbe se gli attivisti per il clima fossero ragionevoli.

La domanda di minerali dalle terre rare utilizzati nella creazione di energie rinnovabili sta alimentando l'estrazione mineraria terrestre, ma poiché gli attivisti si oppongono a tale estrazione, alcuni hanno proposto l'estrazione mineraria nelle acque profonde. Come previsto, gli attivisti si oppongono anche a questa attività di estrazione. Rispetto all'estrazione terrestre, quella nelle acque profonde è meno tossica e dirompente. Gli attivisti vogliono le energie rinnovabili, ma respingono entrambe le forme di estrazione mineraria. Tuttavia non esiste un vero dilemma, perché le energie rinnovabili sono costose, tossiche e inefficienti.

Il vero problema è che gli attivisti, senza alcun riguardo per la scienza, stanno plasmando le politiche pubbliche a scapito della gente comune. Di conseguenza è l'incapacità di fermare il successo dell'allarmismo climatico che rappresenta una vera minaccia esistenziale. Dovrebbe preoccuparci che un movimento guidato da persone fuorviate abbia una tale influenza da far deragliare il progresso industriale e far soffrire milioni di persone.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


martedì 6 settembre 2022

Quanto durerà questa recessione?


di Peter St. Onge

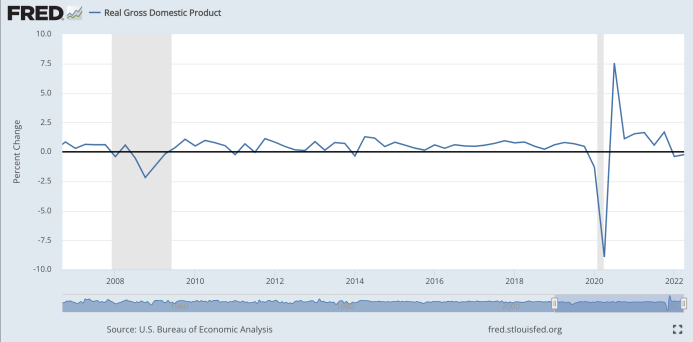
La domanda più importante riguardante i prezzi degli asset in questo momento, dalle azioni alle case fino a Bitcoin, è se siamo infine finiti in recessione. La scorsa settimana abbiamo avuto la conferma che secondo la tradizionale definizione di recessione – 2 trimestri di crescita negativa – siamo già in recessione.

La risposta dell'amministrazione Biden è stata una smentita seguita da semantica da quattro soldi piuttosto che cercare di fermare davvero il declino. A questo punto emerge una nuova domanda: si tratterà di una recessione superficiale in stile 1991 o di una grande recessione in stile 2008, magari con una crisi finanziaria a ravvivare le cose?

Nel quadro più ampio, quello a cui stiamo assistendo è una versione concentrata del mondo che offre la cartamoneta: una serie infinita di boom, bust e crisi finanziarie, il tutto per sostenere un risucchio continuo della ricchezza verso il finanziamento dei deficit federali e del sistema finanziario. Milioni di persone si stanno rendendo conto di ciò che fa il denaro fiat, il che potrebbe essere una buona pubblicità a lungo termine per Bitcoin.


I numeri

In primo luogo, i numeri del PIL. Secondo il Bureau of Economic Analysis (BEA), il PIL reale ha fatto registrare un tasso annuo del -1,6% nel primo trimestre e poi un -0,9% annuo nel secondo trimestre. Il PIL viene rivisto più volte durante i trimestri, in modo che possa cambiare in meglio o in peggio. Nel frattempo, se gli analisti stanno sottostimando l'inflazione, come molti credono, il vero calo potrebbe essere peggiore; forse un -3%.

Per mettere tutto in prospettiva, nel 2008 il PIL reale scese al -1,6% nel primo trimestre, poi rimbalzò a +2,3% nel secondo trimestre prima di scendere a -2,1% nel terzo trimestre. Solo leggendo i numeri, al momento siamo in una situazione sostanzialmente peggiore rispetto al 2008, anche se crediamo di più ai numeri dell'inflazione.


Quanto durerà il dolore economico?

Allora, dove ci stiamo dirigendo? Dato che la FED sta cercando volontariamente di finire in recessione per rallentare l'inflazione, la domanda chiave è se l'inflazione scenderà da sola o se la FED dovrà affondare ancora di più nella recessione.

Ora, per essere onesti, l'inflazione potrebbe scendere in una certa misura, dopotutto se si chiude metà dell'economia mondiale, è ovvio aspettarsi contraccolpi lungo la strada. Considerando che c'è poco appetito per nuovi lockdown e l'Ucraina si sta accontentando si salvare il salvabile, a meno di un'escalation cinese su Taiwan, le cose dovrebbero continuare a placarsi.

Infatti la stampa di denaro si sta stabilizzando su ritmi più normali: nell'ultimo anno M2 è cresciuta del 5,6%, in modo simile all'era di Obama e Trump. È in calo dal 25% nel primo anno della pandemia e dall'11% nel secondo anno.

Quindi il principale motore dell'inflazione dei prezzi, la spesa pubblica, sta rallentando.

Naturalmente ciò non significa che il dolore economico sia passato; notoriamente l'inflazione dei prezzi ha un certo ritardo rispetto all'offerta di denaro, in genere intorno ai 18 mesi, e la crescita di M2 si è calmata solo di recente. Ciò significa che il denaro potrebbe continuare ad alimentare un'inflazione dei prezzi elevata per altri 16 mesi circa.

Allo stesso tempo, un'economia in rallentamento inizierà a smorzare l'inflazione attraverso la "distruzione della domanda": meno persone acquistano meno cose. Infatti questo è l'obiettivo della FED quando rialza i tassi, soffocare l'economia privata. Ma la domanda privata diminuirà un po' o molto? Nessuno lo sa: come spesso accade in economia, non abbiamo mai visto esattamente questa sequenza di shock economici, quindi possiamo solo supporre facendo riferimento al passato.

A proposito, qualche settimana fa ho sottolineato come la storia ci stia suggerendo l'avanzare di un periodo pessimo, a seconda dei comparabili, ma nessuno sa cosa accadrà. Infatti, in una recente conferenza in Europa, lo stesso Powell ha detto: "Ora capiamo meglio quanto poco comprendiamo l'inflazione". Ci si può chiedere perché non si sia dimesso sul posto... Inoltre ha tenuto a dire anche che nessuno sa quanto velocemente scenderà l'inflazione – ammesso che scenda – e quanta parte dell'ambiente economico si porterà dietro.

Naturalmente questa "distruzione della domanda" si scontra con la stessa economia in contrazione. Cioè, se l'economia reale si sta contraendo a causa della guerra di Biden alla produzione o perché all'economia vengono imposti nuovi oneri climatici o razziali, l'inflazione salirà perché verrà prodotta meno roba.

Infine penso che la più grande incognita sull'inflazione, quindi sul percorso futuro del PIL, sia ciò che accadrà al gigantesco ammasso di denaro che è stato pompato durante il Covid, quasi $5.000 miliardi. Gran parte di questo denaro ex novo non è ancora finito nell'inflazione dei prezzi perché rimane nascosto nei conti bancari, o perché le persone non avevano bisogno di spenderlo e lo hanno risparmiato, o perché hanno risparmiato come cuscino durante i tempi spaventosi del Covid.

Infatti tutto quel denaro è stato sepolto nel cortile di casa in termini d'inflazione dei prezzi: non è stato ancora speso. Ma una volta che quei conti bancari inizieranno a svuotarsi, cosa che dovrebbe accadere sia quando i timori per il Covid si allontaneranno sia mentre l'economia rallenterà, tutti quei soldi congelati verranno rilasciati per inseguire un mucchio di merci che ora sta diminuendo, dando una seconda spinta all'inflazione dei prezzi. Potete vedere dal grafico qui sotto che stanno iniziando a fuoriuscire.

Quindi, in sintesi, i principali fattori d'inflazione dei prezzi negli ultimi due anni e mezzo stanno svanendo, ma la maggior parte del denaro creato ex novo è ancora sotto chiave. Quindi potremmo avere ancora un lungo periodo di elevata inflazione. E, se accadrà, la FED potrebbe continuare a farsi prendere dal panico verso una grave recessione o addirittura un crollo finanziario.

Un interessante grafico su Zerohedge ci mostra che i periodi di alta inflazione dei prezzi tendono a durare due anni e mezzo prima che essa scenda. Il che ci porterebbe a un altro anno o giù di lì di dolore economico. Certo, tal ciclo di due anni e mezzo non cade dal cielo: è alimentato dalla stessa banca centrale che reagisce a numeri negativi e al rialzo dei tassi, rilevando il ritardo tra M2 e inflazione dei prezzi.

Detto questo, la stampa di denaro degli ultimi due anni è stata sostanzialmente superiore anche alla "Grande inflazione" degli anni '70: si è scoperto che ci sono voluti migliaia di miliardi di dollari per tranquillizzare la popolazione e convincerla ad accettare i lockdown. Quindi è probabile che le grandezze siano maggiori, o le linee temporali più lunghe, di quelle che abbiamo visto sin dagli anni '50.


Recessione: quanto tempo e quanto profonda

La forma della recessione sarà una questione di come questi quattro fattori d'inflazione dei prezzi (rallentamento di M2, sbiadimento del Covid, calo della produzione, prosciugamento dei risparmi) influiranno sulle decisioni della FED riguardo i tassi, che a loro volta o peggioreranno la situazione oppure l'attenueranno.

Se l'inflazione dei prezzi scenderà molto a causa di questi quattro fattori ("da soli" è come la inquadreranno le notizie), la FED si fermerà o invertirà i rialzi e probabilmente zoppicheremo come durante gli anni di Obama. Cioè, il governo federale continuerà a tirare fuori dal cilindro nuove normative e tasse che ostacoleranno l'economia, ma quest'ultima sarà in grado di gestirle, ripulendo i pasticci con la rapidità con cui il governo federale li commette.

Infatti questa è la scommessa di Wall Street, con le attuali proiezioni per una crescita del PIL positiva ma in calo per il resto di quest'anno e il 2023, la quale terminerà l'anno prossimo con una crescita reale dell'1,3%; ridicola, ma non una catastrofe in stile anni '70.

Quindi questo è l'esito migliore: procederemo come un'auto senza benzina, rallentando gradualmente fino a quando una nuova amministrazione non invertirà la rotta o fino a quando l'economia non sarà stata ripulita a sufficienza da tornare a crescere.

E se l'inflazione non scende "da sola?" Allora la FED, dopo i suoi abituali trimestri di smentite, continuerà a rialza i tassi inaugurando una recessione potenzialmente grave.

Naturalmente esiste una soluzione fuori dagli schemi: porre fine all'inflazione riducendo drasticamente la spesa pubblica. Il semplice ritorno ai livelli pre-Covid potrebbe ridurre la spesa pubblica di circa $1.500 miliardi all'anno, mentre tornare a un livello su scala Bill Clinton la farebbe scendere di $4.000 miliardi all'anno. Salderemmo il debito pubblico in un decennio.

Tagliare qualche migliaio di miliardi di dollari dalla spesa pubblica potrebbe domare l'inflazione dei prezzi per i decenni a venire. Ma ovviamente uno dovrebbe essere piuttosto ingenuo se pensa che questa amministrazione e la FED seguiranno tale strada.

Quindi questo ci lascia lo scenario più probabile di un'inflazione dei prezzi ostinata: la FED farà finta che non ci sia, almeno per un po' di tempo, poi farà crollare l'economia così la popolazione potrà ancora una volta stringere la cinghia.

Quindi, in conclusione, al momento siamo in recessione; se la situazione peggiorerà dipenderà dall'inflazione dei prezzi e i politici che cincischiano nel frattempo dovrebbero far riflettere chiunque.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


lunedì 5 settembre 2022

Cos'è il Grande Reset? Parte I: aspettative ridotte e feudalesimo bio-tecnologico


di Michael Rectenwald

Il Grande Reset è sulla bocca di tutti, che lo sappiano o meno. È presagio dalle misure intraprese dagli stati di tutto il mondo in risposta alla crisi sanitaria (per "crisi" non intendo la cosiddetta pandemia in sé, ma le risposte a un nuovo virus chiamato SARS-2 e l'impatto delle risposte sulle condizioni sociali ed economiche).

Nel suo libro, COVID-19: The Great Reset, il fondatore e presidente esecutivo del World Economic Forum (WEF), Klaus Schwab, scrive che la crisi del Covid-19 dovrebbe essere considerata come una "opportunità [che può essere] colta per creare il tipo di cambiamenti e scelte politiche che metteranno le economie sulla strada verso un futuro più equo e più verde".[1] Sebbene Schwab promuova da anni il Grande Reset, la crisi sanitaria ha fornito un pretesto per attuarlo finalmente. Secondo Schwab, non dovremmo aspettarci che il sistema mondiale post-Covid torni alle sue precedenti modalità operative, piuttosto Schwab suggerisce che i cambiamenti saranno, o dovrebbero essere, attuati attraverso domini interconnessi e interdipendenti per produrre una nuova normalità.

Quindi cos'è il Grande Reset e qual è la nuova normalità che dovrebbe stabilire?

Il Grande Reset significa redditi ridotti e consumo di carbonio ridotto, ma Schwab e il WEF lo definiscono anche in termini di convergenza di sistemi economici, monetari, tecnologici, medici, genomici, ambientali, militari e di governance. Il Grande Reset comporterebbe vaste trasformazioni in ciascuno di questi domini, cambiamenti che, secondo Schwab, non solo altereranno il nostro mondo, ma ci porteranno anche a "chiederci cosa significhi essere umani".[2]

In termini economici e di politica monetaria, il Grande Reset comporterebbe un consolidamento della ricchezza, da un lato, e la probabile emissione del reddito di base universale (UBI) dall'altro.[3] Potrebbe includere il passaggio a una valuta digitale,[4] compresa una centralizzazione consolidata dei conti bancari, tassazione immediata in tempo reale, tassi d'interesse negativi e sorveglianza/controllo centralizzati.

Mentre ogni aspetto del Grande Reset coinvolge la tecnologia, esso implica specificamente "la Quarta Rivoluzione Industriale",[5] o transumanesimo, cosa che include l'espansione della genomica, della nanotecnologia e della robotica e la loro penetrazione nei corpi e nei cervelli umani. Naturalmente la quarta rivoluzione industriale prevede la ridondanza del lavoro umano in settori in via di sviluppo, da sostituire con l'automazione. Inoltre Schwab elogia l'uso della nanotecnologia e delle scansioni cerebrali per prevedere e prevenire il comportamento umano.

Il Grande Reset significa il rilascio di lasciapassare medici, che saranno presto digitalizzati, nonché la trasparenza delle cartelle cliniche comprensive di anamnesi, tratto genetico e stati di malattia. Ma potrebbe includere l'impianto di microchip in grado di leggere e riferire sul tratto genetico e sugli stati cerebrali in modo tale che "[anche] l'attraversamento di un confine nazionale potrebbe un giorno comportare una scansione cerebrale dettagliata per valutare il rischio per la sicurezza di un individuo".[6]

Sul fronte genomico, il Grande Reset include progressi nell'ingegneria genetica e nella fusione di genetica, nanotecnologia e robotica.

In termini militari, il Grande Reset comporta la creazione di nuovi spazi di battaglia, inclusi i cyberspazi e il cervello umano stesso come spazio di battaglia.[7]

In termini di governance, il Grande Reset significa stati sempre più centralizzati, coordinati ed espansi: convergenza di società e stati mediante la digitalizzazione delle funzioni governative, l'uso del 5G e algoritmi predittivi, tracciamento in tempo reale, sorveglianza dei corpi nel tempo/spazio o “governo anticipatorio” del comportamento umano e dei sistemi.[8]

Detto questo, "il Grande Reset" non è altro che una campagna di propaganda coordinata e avvolta da un mantello d'inevitabilità. Piuttosto che una mera teoria della cospirazione, come ha suggerito il New York Times,[9] il Grande Reset è un tentativo di una cospirazione, o il "pio desiderio"[10] dei pianificatori socioeconomici di avere "stakeholder" aziendali[11] e stati che adottano i desiderata del WEF.

Per vendere questo pacchetto, il WEF ha mobilitato la retorica della "uguaglianza economica", "equità", "inclusione" e "destino condiviso", tra i tanti altri eufemismi.[12] Tali concetti rappresentano la componente politica e ideologica collettivista/socialista di quel socialismo aziendale tanto decantato[13] (poiché il socialismo economico non potrà mai essere attuato, rimane solo politico e ideologico).

Esaminerò le prospettive del Grande Reset nelle prossime puntate, ma per ora basti dire che il WEF immagina un ordine globale bio-tecno-feudale, con pianificatori socioeconomici e "stakeholder" aziendali al timone e la maggior parte dell'umanità in schiavitù. La massa, direbbero i pianificatori centrali, vivrà in una stasi economica di aspettative ridotte, con l'autonomia individuale fortemente ridotta se non del tutto cancellata. Come suggerito da Mises, tali pianificatori sono dittatori che intendono soppiantare i piani dei singoli attori economici e sostituirli con i propri piani centralizzati. Se attuati, tali piani fallirebbero, ma la loro adozione richiederebbe comunque un prezzo da pagare nel frattempo.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


👉 Qui il link alla Seconda Parte: https://www.francescosimoncelli.com/2022/09/cose-il-grande-reset-parte-ii.html

👉 Qui il link alla Terza Parte: https://www.francescosimoncelli.com/2022/09/cose-il-grande-reset-parte-iii.html

👉 Qui il link alla Quarta Parte: https://www.francescosimoncelli.com/2022/09/cose-il-grande-reset-parte-iv.html

👉 Qui il link alla Quinta Parte: https://www.francescosimoncelli.com/2022/10/cose-il-grande-reset-parte-v-lideologia.html

👉 Qui il link alla Sesta Parte: https://www.francescosimoncelli.com/2022/10/cose-il-grande-reset-parte-vi-i-piani.html

👉 Qui il link alla Settima Parte: https://www.francescosimoncelli.com/2022/10/cose-il-grande-reset-parte-vii.html

👉 Qui il link all'Ottava Parte: https://www.francescosimoncelli.com/2022/10/cose-il-grande-reset-parte-viii-come.html

👉 Qui il link alla Nona Parte: https://www.francescosimoncelli.com/2022/10/cose-il-grande-reset-parte-ix-il.html

👉 Qui il link alla Decima Parte: https://www.francescosimoncelli.com/2022/11/cose-il-grande-reset-parte-x-lagenda.html


____________________________________________________________________________________

Note

[1] Klaus Schwab and Thierry Malleret, COVID-19: The Great Reset (n.p.: Forum Publishing, 2020), p. 57.

[2] Schwab, Klaus. The Fourth Industrial Revolution (New York: Crown Business, 2017), p. vii.

[3] Kanni Wignaraja and Balazs Horvath, “Universal Basic Income Is the Answer to the Inequalities Exposed by COVID-19”, World Economic Forum, 17 aprile 2020.

[4] “The Fed Explores Possibility of Issuing Digital Currency”, BitIRA, 9 gennaio 2020.

[5] Klaus Schwab, “The Fourth Industrial Revolution: What It Means, How to Respond”, World Economic Forum, 14 gennaio 2016.

[6] Klaus Schwab and Nicholas Davis, Shaping the Future of the Fourth Industrial Revolution: A Guide to Building a Better World (New York: Currency, 2018), p. 173.

[7] Tim Requarth, “This Is Your Brain. This Is Your Brain as a Weapon”, Foreign Policy, 9 settembre 2015.

[8] Wikipedia, s.v. “Anticipatory Governance”, ultima modifica 14 aprile 2020, 01:57.

[9] Davey Alba, “The Baseless ‘Great Reset’ Conspiracy Theory Rises Again”, New York Times, 17 novembre 2020.

[10] Alberto Mingardi, “The Great Reset: Between Conspiracy and Wishful Thinking”, Library of Economics and Liberty (Econlib), 1 dicembre 2020.

[11] “Stakeholder Capitalism: A Manifesto for a Cohesive and Sustainable World”, World Economic Forum Blog, 14 gennaio 2020.

[12] Nicholas Davis, “What Is the Fourth Industrial Revolution?”, World Economic Forum, 19 gennaio 2016.

[13] Michael Rectenwald, “Who Funds the Riotous American Left and Why? The Globalist Billionaire Class, Which Uses It to Build Corporate Socialism”, Michael Rectenwald (website), 12 ottobre 2020.

____________________________________________________________________________________


venerdì 2 settembre 2022

Quanto è realistica la strategia di targeting del PIL?


di Alasdair Macleod

Il fallimento della Banca d'Inghilterra nel contenere l'inflazione dei prezzi al consumo è diventato un argomento di dibattito molto caldo in un momento di cambiamento di premiership. Si pensa che Liz Truss riuscirà a mettere una pezza a questo fallimento se sarà eletta Primo Ministro.

Si dice che prenderà in considerazione la possibilità di modificare il mandato della BoE di prendere come riferimento la crescita del PIL nominale, che a differenzia dall'obiettivo d'inflazione significa avere un occhio sia sul PIL nominale che sui prezzi al consumo. I sostenitori del targeting del PIL pensano che sia più facile raggiungere questo obiettivo e lasciare che l'inflazione si occupi di sé stessa. Sebbene questo dibattito sia attualmente limitato al Regno Unito, non sorprendetevi se emergerà anche altrove.

Gli errori dietro questa linea di pensiero sono fatali. Non solo un'istituzione che non è riuscita a gestire l'inflazione dovrebbe invece gestire con (presunto) successo i risultati del PIL, ma vi sono prove che la Banca d'Inghilterra non sia a conoscenza di cosa rappresenti effettivamente il PIL.

Oltre ai fallimenti istituzionali, questo articolo spiega perché il targeting del PIL è destinato a fallire.


Introduzione

Si dice che Liz Truss, che sembra sempre più probabile che diventi il prossimo Primo Ministro, stia valutando la possibilità di cambiare il mandato della Banca d'Inghilterra dal target dell'inflazione al target della crescita del PIL nominale.

Il PIL non rappresenta la crescita economica, come erroneamente affermato da quasi tutti gli economisti e media generalisti, ma crescita del credito bancario speso per quegli elementi inclusi nell'indice dei prezzi al consumo. Se si potesse gestirlo efficacemente, dalla sola teoria monetaria ne conseguirebbe un maggiore controllo sul livello generale dei prezzi piuttosto che la necessità di controllare sia la crescita economica, rappresentata dalla piena occupazione, sia a un tasso d'inflazione al 2%.

Ci sono due condizioni necessarie per soddisfare il concetto: l'effettiva capacità di gestire il PIL nominale e la validità della teoria monetaria su cui si basa questo obiettivo. Il targeting del PIL presuppone che si possa indirizzare le banche ad abbandonare i fattori che guidano un ciclo del credito bancario. Poiché i cambiamenti nel credito bancario derivano dall'interazione tra i cambiamenti nella domanda di credito e la psicologia della stessa coorte bancaria che alterna l'avidità di profitto e la paura delle perdite, in pratica il targeting del PIL è praticamente impossibile.

Inoltre il PIL è solo una parte dell'economia, il resto, verso cui fluisce anche il credito bancario, sono flussi in attività, sia finanziarie che non finanziarie. Il targeting del PIL richiederebbe la nazionalizzazione del sistema bancario e il totale controllo statale sull'allocazione del credito. Ma ciò porterebbe con sé una miriade di altre difficoltà, racchiuse nel fallimento del comunismo.

La seconda condizione è la rilevanza della teoria monetaria nel determinare il rapporto tra la quantità di credito e il livello generale dei prezzi. Sappiamo tutti che se si aumenta la quantità di qualcosa ne si diluisce l'effetto e ciò che avviene meccanicamente deve valere anche per denaro, valuta e credito. Ma qui non stiamo parlando di qualcosa di fisico, come il rapporto tra candeggina e acqua, e l'effetto biocida. Quando si parla di economia, c'è una considerazione umana prevalente. Ad esempio, tra il 1944 e il 1971 con l'accordo di Bretton Woods si ebbe un aumento sostanziale della quantità di denaro in dollari e credito: il denaro ufficiale, cioè le monete d'oro e d'argento, non circolava affatto. Tuttavia, in tali condizioni, i prezzi in dollari rimasero notevolmente stabili.

Quando gli americani optarono per l'instabilità della propria valuta abbandonando il suo tenue legame con l'oro, i prezzi dell'oro sono rimasti relativamente stabili e il dollaro ha adottato un'allarmante instabilità dei prezzi. Il grafico seguente illustra il punto con i prezzi del petrolio, ma lo si potrebbe fare prendendo come esempio anche altre materie prime.

Questo non vuol dire che il petrolio, valutato in oro, non abbia mantenuto una certa volatilità dopo Bretton Woods, ma le prove sono evidenti: il monetarismo non è la risposta alla relazione tra credito bancario e prezzi nel lungo termine.

Finora non abbiamo nemmeno iniziato a considerare il meccanismo attraverso il quale si potrebbe gestire il controllo sul PIL. L'intenzione alla base del targeting del PIL è quella di dare alla Banca d'Inghilterra un nuovo mandato piuttosto che eliminarlo, ma la BoE ha già miseramente fallito nel controllare l'inflazione dei prezzi e darle un nuovo mandato non cambierà il risultato.

Gli unici strumenti della BoE sono l'impostazione dei tassi d'interesse e, negli ultimi anni, l'acquisto e la vendita di bond sovrani inglesi; venderli finora è stato solo in teoria.


Spesa pubblica e PIL

Durante la crisi sanitaria, la spesa pubblica del Regno Unito è salita alle stelle a circa il 50% del PIL, anche se da allora è scesa a una cifra stimata del 43% nell'anno fiscale in corso (fino al 5 aprile 2023). La metà è rappresentata da spese del governo e quando si prende di mira il PIL è estremamente importante decidere come trattare con questa parte della spesa pubblica.

Gli economisti mainstream sostengono che la spesa pubblica è importante in termini economici e che la crescita del PIL debba includerla, ma essendo imposte le tasse esse riducono i consumi dei consumatori sostituendoli con servizi non richiesti volontariamente. La spesa pubblica è un onere per l'attività economica complessiva e una gestione economica di successo consiste nel concentrarsi sul settore privato eliminando il più possibile l'ingerenza dello stato. Invece il modo più semplice per rafforzare il PIL è che lo stato aumenti la spesa finanziata attraverso l'inflazione.

Questo porta a una divergenza d'interessi. Mentre i due candidati alla carica di Primo Ministro stanno avanzando proposte per ridurre la presenza dello stato nell'economia totale, la riduzione del PIL che ciò comporta indebolirà la strategia di targeting del PIL. Questo punto deve essere spiegato a una coorte scettica di economisti e commentatori dell'establishment.

Inoltre il nuovo Primo Ministro deve essere pronto a imporre tagli alla spesa su un gabinetto di ministri i cui obiettivi predefiniti sono il mantenimento dei fondi per i vari dipartimenti statali. La maggior parte dei primi ministri conservatori è stata nominata per il proprio zelo nel voler ridurre spese e burocrazia, ma ci sarà pure una ragione se non ci riescono mai.

Inoltre anche gli economisti di organizzazioni sovranazionali come l'FMI e l'OCSE non fanno distinzione tra il PIL rappresentato dallo stato e quello rappresentato dal settore privato. In altre parole, suddetti economisti devono essere confutati così come quelli negli establishment nazionali.

Nell'attuale contesto economico, ridurre la spesa pubblica non sarà un compito semplice. Oltre ai ministeri ad alta spesa come quello della salute, dell'istruzione e della difesa che richiedono sempre fondi maggiori, c'è il problema dell'inflazione dei prezzi che porta ai disordini dei dipendenti nel settore pubblico. È probabile che la popolazione simpatizzi con medici, infermieri e insegnanti i cui stipendi stanno rapidamente perdendo potere d'acquisto. Anzi, vediamo già richieste di fare qualcosa riguardo i prezzi dell'energia, con i media generalisti per niente solidali con le difficoltà inflitte ai poveri da politiche monetarie e geopolitiche irresponsabili, ma anche fermamente convinti che sia responsabilità dello stato metterci una pezza.

La Gran Bretagna sta entrando in una recessione con tassi d'interesse più elevati e quindi rendimenti obbligazionari e interessi sul debito più alti. Il governo inglese deve affrontare aumenti di spesa per il credito, i servizi sociali, l'assistenza sociale e le pensioni. La lezione dell'ultima contrazione del ciclo del credito bancario ha mostrato che la spesa pubblica in percentuale del PIL è passata dal 36% nel 2006/07 al 40,8% nel 2010/11. Con questa contrazione del credito che minaccia di essere significativamente più dirompente dell'ultima, la quota del PIL rappresentata dallo stato potrebbe facilmente superare il 50% nel prossimo anno fiscale.

Sia al Tesoro inglese che alla Banca d'Inghilterra sembrano ignoranti riguardo l'esistenza del ciclo del credito bancario. Formulare una linea di politica, quindi, sia che si tratti d'inflazione dei prezzi al consumo o del PIL, senza questa conoscenza di base, è a dir poco da irresponsabili. Contro tutte queste difficoltà, il targeting del PIL come mezzo di gestione dell'economia quasi certamente fallirà.


Perché la politica dei tassi d'interesse è fallimentare

L'assunto neokeynesiano adottato dalle banche centrali è che i tassi d'interesse rappresentano il "prezzo" del denaro attraverso il quale la domanda può essere "gestita". Ciò è in contrasto con la teoria della preferenza temporale, la quale postula che i tassi d'interesse riflettono lo sconto applicato al valore corrente del denaro per la perdita del suo possesso, fino al suo eventuale ritorno. Fattori aggiuntivi alla perdita del suo utilizzo sono il rischio che non possa essere restituito e le variazioni nel suo potere d'acquisto.

Dopo l'aumento del tasso sui prestiti della scorsa settimana all'1,75%, Andrew Bailey, il governatore della BoE, ha dichiarato che l'inflazione dei prezzi al consumo potrebbe raggiungere il 13,3% entro la fine dell'anno. Se ciò è vero, il tasso di prestito overnight della BoE è troppo basso. Ma anche questa è una metrica sbagliata, dopotutto la valuta, sotto forma di banconote che come il denaro overnight è una passività della BoE, non rende nulla. I tassi da considerare per il confronto delle preferenze temporali sono i rendimenti delle obbligazioni sovrane, lungo la curva dei rendimenti. I bond inglesi a un anno rendono il 2,06%. Ignorando il rischio di controparte e la perdita di possesso che ne consegue, dovrebbe risultare più vicino al 13%, essendo il tasso di variazione dell'IPC atteso dalla BoE.

Se solo fosse così semplice... ma possiamo affermare con sicurezza che i rendimenti dei bond inglesi dovrebbero essere significativamente più alti di quelli attuali. Il fatto che siano così repressi e tuttavia l'economia non sembri in piena espansione è un triste atto d'accusa alla politica monetaria. La correlazione tra i tassi d'interesse, in quanto regolatori della domanda di credito, e il mercato del credito è inesistente e ciò è confermato dal seguente grafico.

I tassi d'interesse non possono essere il "prezzo" del denaro, altrimenti le loro variazioni overnight genererebbero i cambiamenti direzionali opposti nell'offerta di denaro. Pertanto i tassi d'interesse possono riflettere solo la preferenza temporale. Avendo distorto i tassi d'interesse alla ricerca della linea di politica sbagliata, non solo essi falliranno come strumento per gestire il PIL, ma per le stesse ragioni continueranno a non riuscire a controllare i prezzi al consumo.


Anche la gestione dell'economia attraverso il mercato obbligazionario è fallimentare

Oltre ai tassi d'interesse, l'altro principale strumento di politica monetaria è il quantitative easing e il tightening. Acquistando obbligazioni sovrane, la Banca d'Inghilterra inietta valuta sotto forma di credito bancario nei portafogli dei venditori, principalmente fondi pensione e compagnie assicurative. L'intenzione è che questo credito venga trasferito ad altre parti quando il credito viene poi reinvestito. Si tratta di un meccanismo di sostegno inflazionistico ai mercati.

Le banche centrali non solo vedono il quantitative easing come un mezzo per stimolare la fiducia nei mercati finanziari, ma abbassano i costi di finanziamento per i loro governi. E sopprimendo i rendimenti lungo la curva, lo vedono anche come un mezzo di ulteriore stimolo una volta che i tassi d'interesse avranno raggiunto il loro limite inferiore.

I policymaker si aspettano di essere in grado di regolare la crescita del PIL mediante operazioni nel mercato delle obbligazioni sovrane, acquistandole quando il PIL deve essere aumentato e vendendole quando supera l'obiettivo. Ma poiché gli asset finanziari sono esclusi dalle misure del PIL e dell'IPC, qualsiasi variazione del credito bancario totale derivante dalle operazioni di mercato della BoE influirà solo indirettamente su queste metriche.

La Banca d'Inghilterra ha acquistato un totale di £895 miliardi in obbligazioni sovrane lo scorso anno, poi ha avviato un quantitative tightening consentendo alle sue partecipazioni di maturare, nonché vendendo quantità minori di obbligazioni societarie acquistate come parte del QE post-Lehman. E lo scorso maggio la BoE ha chiesto al proprio personale di lavorare su una strategia di vendita concreta di alcuni dei Gilt in suo possesso.

Tutto il QE viene trasmesso attraverso il credito bancario e al suo apice rappresentava oltre il 25% di M3. Il targeting del PIL, e la maggior parte degli analisti concorda sul fatto che quest'ultimo stia iniziando a scendere, richiederebbe l'abbandono del quantitative tightening e la reintroduzione del QE al suo posto.


La recessione incalzante

Comprendere che il PIL è solo la somma totale del credito bancario distribuito in articoli di consumo idonei, ci spiega perché il PIL nel Regno Unito si stia già contraendo in alcune categorie di prestito, come i settori manifatturiero, all'ingrosso e al dettaglio. I bilanci delle banche sono molto indebitati, in parte a causa dell'impatto sui margini di prestito dei tassi d'interesse soppressi e in parte a causa del debito contratto dalle imprese a causa dei lockdown. La soppressione dei tassi d'interesse inizia a svanire e l'epidemia Covid è passata, pertanto per i banchieri le attuali prospettive economiche sono sempre più terribili e, a meno che non agiscano rapidamente per ridurre la loro esposizione a un'economia in contrazione, i loro azionisti rischiano di essere spazzati via.

Non c'è dubbio che il ciclo dei prestiti bancari stia rallentando e anche se il Comitato di politica monetaria della BoE prevede un aumento del 13,3% dei prezzi al consumo, analisti finanziari indipendenti parlano di recessione e l'aumento dei prezzi sta rapidamente scendendo a livelli più moderati. Inoltre i rendimenti dei bond inglesi sono scesi di recente, con il rendimento del decennale che è sceso dal 2,67% a fine giugno all'1,96% attuale. Nelle ultime settimane il calo dei rendimenti dei titoli di stato è stato un fenomeno globale, cosa che riflette l'attuale calo dei prezzi del petrolio e delle materie prime.

A un certo livello, stiamo assistendo al ripetersi del discredito dell'economia keynesiana e forse della rinascita del monetarismo come già accaduto negli anni '70. Ma finora il Comitato di politica monetaria nei suoi verbali menziona di rado, se non mai, l'offerta di denaro. Questa è una grave omissione, perché il PIL, al di fuori del settore finanziario, non è inferiore al credito bancario e quest'ultimo, in una forma o nell'altra, costituisce il 97% del credito totale del Regno Unito, il resto sono banconote.


Contrazione del PIL o recessione: lo stesso fenomeno con nomi diversi

La contrazione del credito bancario arriva in un momento in cui i bilanci bancari sono i più indebitati nella storia. Con i tassi d'interesse in aumento, le banche ridurranno la loro esposizione ai prestiti sia ai settori finanziari che non finanziari per paura di subire perdite. Non solo ci sarà una crescente pressione sulle banche e su coloro a cui hanno prestato per liquidare asset finanziari, ma è probabile che il crescente livello di fallimenti aziendali applichi ulteriori pressioni ad una contrazione del credito bancario.

Per fare alcune stime molto approssimative dell'effetto sul PIL del Regno Unito, immaginiamo per un momento che non ci sia una crisi bancaria, uno shock esogeno o endogeno. Riportare a livelli più conservativi il rapporto tra credito bancario e capitale sociale richiede una contrazione del credito bancario compresa tra un terzo e la metà. Ciò porterebbe il rapporto tra patrimonio medio e patrimonio netto per una G-SIB britannica a un valore più normale tra sette e dieci volte. La riduzione del credito sarebbe suddivisa tra credito per operazioni estere, attività finanziarie (compresi i mutui) e la parte di economia nazionale interessata. Il PIL risente direttamente della contrazione del credito dall'economia domestica, con effetti a catena per le altre due categorie. Ciò comporterebbe una contrazione iniziale del PIL nominale compresa tra il dieci e il quindici percento, senza eventuali ricadute della contrazione del credito sui mercati finanziari e sui mutui.

Anche nell'ultima flessione del credito durante e dopo la crisi della Lehman, il PIL nominale del Regno Unito non si è contratto così tanto: solo del due o tre percento, come mostrato nel grafico sopra. Indubbiamente sarebbe stata maggiore se non fosse stato per l'intervento della Banca d'Inghilterra attraverso il suo primo giro di QE, ma questo è stato solo un effetto iniziale.

Dalla metà degli anni ottanta, la crescente cartolarizzazione e finanziarizzazione dell'economia britannica ha portato le banche a fare affidamento più di quanto non facessero in passato sui valori degli asset finanziari per le loro attività in bilancio e per le garanzie fornite a fronte dei prestiti. L'aumento dei rendimenti obbligazionari indebolirà questi valori, costringendo le banche a continuare a ritirare il credito. Non c'è dubbio che la Banca d'Inghilterra dovrà ricorrere al QE su una scala molto più ampia di quanto visto finora e solo per fermare la contrazione del PIL.

Queste condizioni sono globali e quasi certamente porteranno a una crisi bancaria, se non originata nel Regno Unito probabilmente nell'Eurosistema o in Giappone, dove l'indebitamento delle banche d'importanza sistemica è al massimo storico. Ma in quanto centro finanziario internazionale non statunitense, Londra e le sue banche finiranno nell'occhio del ciclone e pertanto ci saranno due difficoltà politiche che la Banca d'Inghilterra dovrà affrontare. La prima sarà come rafforzare il PIL nominale, mentre per la seconda c'è poca scelta: la BoE deve essere pronta a salvare l'intero sistema bancario britannico.

È qui che i modelli keynesiani e monetaristi sono particolarmente sbagliati nelle loro ipotesi di risultati meccanici. Nella loro interpretazione dello stallo del PIL, i keynesiani presumono che il calo della domanda dei consumatori porterà a un calo dei prezzi al consumo, cosa che secondo loro deve essere evitata a tutti i costi con un nuovo stimolo. I monetaristi esprimono lo stesso concetto parlando però di contrazione del credito bancario, per loro misurato in offerta di denaro. Il loro rimedio è favorire l'espansione monetaria a un ritmo moderato per compensare la deflazione. Entrambi gli argomenti portano a previsioni di tassi d'interesse in calo, concludendo che rialzarli ora è un errore.

In entrambi gli approcci manca l'elemento umano.

I prezzi non sono collegati meccanicamente a valuta e credito, un fatto ampiamente dimostrato nel grafico sopra: durante gli accordi di Bretton Woods i prezzi erano stabili nonostante la massiccia espansione del credito sin dal dopoguerra. Dopo Bretton Woods sono state le valute fiat a diventare instabili piuttosto che le materie prime, in assenza dell'oro a copertura del dollaro.

Con il potere d'acquisto delle valute fiat già in calo, la sostituzione del credito del sistema bancario commerciale con il credito originato dal sistema bancario centrale sarà giudicata dai mercati come una rinnovata accelerazione della svalutazione monetaria. La fiducia della popolazione nelle valute fiat quasi certamente diminuirà ulteriormente e assisteremo ad aumenti dei prezzi in qualsiasi cosa, dalle materie prime ai beni di consumo. Riflettendo la preferenza temporale, anche i tassi d'interesse e i rendimenti obbligazionari saliranno ulteriormente, sconfessando le tesi keynesiane e monetariste.

Il precedente storico è il disastro di John Law, il proto-keynesiano che rovinò la Francia con la sua bolla Mississippi. Quando uno schema che utilizza il credito in valuta fiat per favorire una bolla finanziaria fallisce, è la valuta che viene demolita. Le banche centrali hanno seguito una copia carbone dello schema di Law sin dal crollo della bolla dot-com, se non prima.

È sempre più difficile vedere come questo risultato possa essere evitato oggi. Oltre alle difficoltà di controllare i livelli del PIL, ci sono crescenti pressioni sia sull'energia che sulle forniture alimentari, le quali minacciano di impoverire non solo gli inglesi. I ministri del governo inglese saranno costretti a rispondere, il che porterà inevitabilmente a una maggiore spesa pubblica in deficit.


Conclusione

I tentativi di spostare i paletti della Banca d'Inghilterra, dalla gestione dell'inflazione al PIL nominale, mostrano una mancanza di comprensione del motivo per cui la BoE ha fallito in modo nel controllare l'inflazione. Si tratta di errori di policy, condivisi anche dalle altre principali banche centrali e sanciti dal pensiero di gruppo.

Dalla lettura dei verbali delle sue riunioni, risulta chiaro che il Comitato di politica monetaria non comprende il credito. Raramente, se non mai, menziona le tendenze nell'offerta di denaro come un fattore che ne contribuisce alla perdita del potere d'acquisto. Non è esagerato affermare che il Comitato non riesce a capire che l'aumento dei prezzi è la manifestazione del potere d'acquisto in calo della valuta.

Ma soprattutto, la BoE non comprende la relazione tra offerta di denaro più ampia e PIL, né comprende che ci sia un ciclo del credito bancario, e nelle condizioni attuali che il rapporto tra patrimonio bancario e patrimonio netto è fuori scala. Le conseguenze dell'aumento dei tassi d'interesse, che sono sfuggiti al controllo repressivo della BoE, porteranno sicuramente a una riduzione del credito bancario e a una rapida escalation dei rischi sistemici per le controparti britanniche nell'Eurosistema e giapponesi, entrambe con un rapporto tra asset/equity, in media, di venti volte.

Il problema di fondo che la BoE deve affrontare è che il lungo periodo di finanziarizzazione dell'economia britannica, originato dal big bang londinese nella metà degli anni '80, è terminato. Tutti i commenti degli economisti mainstream non riescono a riconoscere questo cambiamento e le relative implicazioni. I fattori della domanda di credito che hanno contribuito a sostenere il potere d'acquisto della sterlina, insieme a quello delle altre principali valute fiat, non trovano più applicazione. Invece suddetti economisti persistono con le loro manie keynesiane del passato; economisti, strateghi degli investimenti e gestori degli investimenti vivono nella speranza che l'inflazione scompaia e che gli aumenti dei tassi d'interesse finiscano non molto al di sopra dei livelli attuali prima di tornare a scendere. La speranza non può essere la base per prevedere i risultati economici.

Queste stesse persone sarebbero quelle che gestiscono e osservano i tentativi di raggiungere i risultati del PIL. Non avendo rispettato il loro obiettivo per quanto riguarda l'inflazione, non ci sono prove che avrebbero più successo se i loro paletti fossero spostati. Il fallimento è che la gestione statale dei risultati si limita a rinviare e accumulare problemi per il futuro.

La soluzione è dimenticare il targeting del PIL. Molto meglio riformare il rapporto tra istituzioni dello stato e mercati, il che significa imepdire del tutto alla BoE di gestire i risultati economici.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


giovedì 1 settembre 2022

Le abitudini degli HODLer


da Bitcoin Magazine

Come suggerisce il titolo, esaminerò quelle caratteristiche che fanno di un bitcoiner un buon bitcoiner, con la speranza di convincervi che essere un HODLer è in realtà un compito importante che comporta determinate responsabilità.

Lo schema più o meno sarà:

• I prerequisiti filosofici della mentalità HODLer;

• Ostacoli all'adozione di un Bitcoin standard personale;

• Riassunto.

Abbiamo un ruolo importante come bitcoiner: essere sempre prodighi, ma in un modo costruttivo e questo significa essere consapevoli che non tutti sono pronti ad ascoltare quello che abbiamo da dire.

Riconosciamo che diventare un bitcoiner spesso deriva da una serie di basi o meccanismi filosofici. Qualcuno che non ha uno o più di questi prerequisiti probabilmente dovrà affrontare ostacoli lungo il suo viaggio che potrebbero anche scoraggiarlo. Il fatto che non tutti siano ancora a bordo sul treno Bitcoin testimonia questa difficoltà.

Ci sono altri impedimenti all'adozione, al di là di una mera comprensione concettuale, che di solito possono essere ricondotti a conflitti d'interesse. Ritengo che col tempo anche questi ultimi lasceranno il posto a un sistema finanziario più libero e aperto basato sulla cooperazione volontaria, ciononostante nostro compito far conoscere Bitcoin al mondo con il minor numero di vittime finanziarie lungo il percorso e ricordare alle persone che Bitcoin è a disposizione di tutti allo stesso modo.

Studiando Bitcoin, mi sono chiesto perché alcune persone non ne siano profondamente sbalordite, o peggio, provino un'avversione nei suoi confronti. Ci sono i soliti argomenti di discussione incentrati sul FUD che potrebbero spaventare se non si conosce i lsistema finanziario attuale, ma questo FUD non sembra avere alcun effetto sugli HODLer. È diventato evidente sin da subito che è quasi impossibile apprezzare Bitcoin se non si vedono prima le carenze dell'attuale sistema finanziario.

Sono le qualità distintive degli HODLer che li hanno spinti a ritirare la fiducia al vecchio sistema e a richiederne uno nuovo. È interessante notare che i goldbug hanno avvertito che la scomparsa del denaro sano/onesto alla fine sarebbe finita in una catastrofe. In un certo senso lo dobbiamo a loro l'aver suonato l'allarme, tuttavia la narrativa del denaro sano/onesto ha dovuto evolversi oltre i metalli preziosi per riflettere un mondo connesso a livello digitale.

I goldbug, gli economisti Austriaci e altri sostenitori del denaro sano/onesto si sono abituati a essere relegati ai margini del dibattito pubblico, a causa della loro tendenza a essere critici nei confronti dell'economia mainstream. Per la gente normale il percorso di minor resistenza è quello di abbracciare il sistema monetario fiat, poiché siamo certi che il sistema è in buone mani. Tuttavia coloro che cercano l'autonomia finanziaria, che bramano l'integrità logica e che apprezzano il risparmio possono trovare intollerabili i compromessi fatti nel mondo fiat.

Come ho accennato, i bitcoiner non sempre, ma generalmente, tendono a essere libertari, in alcuni casi persino anarchici. C'è una tensione tra i concetti di libertà personale e il permesso concesso dallo stato. I bitcoiner tendono ad essere scettici nei confronti della propaganda e dei media generalisti, il che indica una divisione in cui deriviamo i nostri diritti umani. Siamo dotati di diritti umani inalienabili, o ci vengono concessi dallo stato fintanto che siamo in regola con i vari uffici pubblici e dipartimenti?

Lo scetticismo, se esercitato correttamente, non è rivolto solo ai media per dispetto o per il gusto di farlo, piuttosto è uno strumento di ragionamento che si applica a tutti gli ambiti della vita. È semplicemente il modo predefinito d'interfacciarsi quando si incontrano nuove informazioni. Una persona razionale applica un sano grado di scetticismo, sia che si tratti di scienza, affari, o politica. Sulla stessa linea c'è la necessità di coerenza logica: i bitcoiner richiedono onestà intellettuale e responsabilità sia dai nostri colleghi che dai nostri critici.

Bitcoin tende ad essere popolare tra i volontaristi, gli indipendentisti e gli informatici. I bitcoiner cercano sempre di pensare due passi avanti, sono bravi a leggere tra le righe e ad analizzare le conseguenze di secondo e terz'ordine.

Infine, per essere un buon HODLer, in genere bisogna avere una propensione al risparmio. Questo può essere un punto ovvio, ma non può non essere enfatizzato. In un mondo fondato sul credito, Bitcoin rappresenta una sfida ai consigli convenzionali sul debito e l'indebitamento.

C'è un denominatore comune che lega insieme molte di queste caratteristiche: preferenza temporale bassa. In parole povere, significa che i bitcoiner danno poco valore alla gratificazione a breve termine, optando invece per lavorare verso obiettivi a lungo termine. A essere onesti, tutti devono mettere il cibo in tavola, quindi non possiamo fingere che sia realistico rimandare per sempre suddetta gratificazione, ma quello che possiamo fare è prendere decisioni su cosa ci soddisferà oggi e su cosa vale la pena aspettare. Bitcoin porta il risparmio a un livello completamente nuovo: improvvisamente ci rendiamo conto che le nostre decisioni quotidiane di spendere e consumare hanno molto peso se valutate rispetto al costo di opportunità del possesso di Bitcoin. È normale che i bitcoiner subiscano profondi cambiamenti comportamentali nell'interesse del risparmio. A molti potrebbe sembrare che un eccesso di risparmio possa creare problemi quando si tratta di stimolare l'economia e la velocità del denaro, tuttavia il dibattito inflazione/deflazione e la paranoia per la crescita infinita sono temi che dovrebbero essere completmaente eliminati.

Per questi motivi Bitcoin tende a risuonare fortemente tra le persone che sono motivate da cose come la matematica, l'economia e la Teoria dei Giochi. Ma non tutti sono cablati in questo modo; infatti molte persone non lo sono. Le persone sono motivate da ogni sorta di cose, non ultimo il cibo, un riparo e l'amore. I bitcoiner non avrebbero il lusso di opinare sulla sovranità monetaria se i loro bisogni di base non fossero soddisfatti, il che purtroppo non è la realtà per la maggior parte delle persone nel mondo.

Ma supponendo che uno abbia la larghezza di banda per iniziare a capire Bitcoin, non è ancora una garanzia che vedranno valore in esso. Una semplice mancanza di istruzione è facilmente risolvibile, ma si dice che è difficile per un uomo imparare qualcosa se il suo lavoro dipende proprio dal non capirlo.

È difficile vedere i vantaggi di Bitcoin se non vedete già i problemi con le valute fiat. Non sorprende che le persone tendano a sentirsi più al sicuro sapendo che i loro dollari sono in banca e assicurati dalla Federal Deposit Insurance Corporation (FDIC). Ciò che è interessante è che gli HODLer percepiscono l'esatto opposto: considerano l'utilizzo dei custodi più rischioso ed è questo che rende tale tema così affascinante. Sicuramente le terze parti di fiducia non spariranno in futuro, ma la scelta se utilizzarle o meno non era una scelta che avevamo prima di Bitcoin.

La dura verità è che le persone che sono più privilegiate dal sistema finanziario attuale sono le più difficili da convertire, perché probabilmente hanno più da perdere che da guadagnare. La persistenza del sistema monetario fiat fa molto affidamento sulla classe che gode del cosiddetto "Effetto Cantillon", incentivata quindi a portare sempre più servitori sotto la propria ala. E qual è uno strumento di persuasione più potente della stampa di denaro stessa?

Questo è il motivo per cui assistiamo alla riluttanza da parte di ricchi banchieri e gestori monetari, come Jamie Dimon e Ray Dalio. Non sorprende che la retorica più aggressiva provenga dai vertici delle banche centrali. Queste ultime sono entità sovranazionali che si sono sottratte a quasi tutti i controlli e quindi devono esprimere disgusto per tutto ciò che non riescono a controllare/influenzare. Difendono la loro posizione di sedicenti arbitri della stabilità finanziaria e i sentimenti dei banchieri centrali nei confronti di Bitcoin sono piuttosto indicativi di dove risieda veramente il loro interesse. Per fortuna Bitcoin non ha bisogno dell'approvazione di dinosauri inamovibili; i loro concorrenti nelle economie in via di sviluppo adotteranno un Bitcoin standard, prima gradualmente e poi improvvisamente, dando vita a una FOMO globale.

Li capisco, questi conflitti d'interesse. Quando si ha un certo tipo di lavoro, quello che si dice sul proprio posto di lavoro non riflette necessariamente le proprie opinioni personali. Bene, ma ho meno simpatia per quelli che attaccano Bitcoin perché credono di essere in ritardo per investire (o risparmiare) e pensano che se loro non possono, allora non dovrebbe esistere. Questo è chiaramente un problema dell'ego umano, infatti bisogna imparare a soggiogare l'ego per apprezzare ciò che Bitcoin ha da offrire, ovvero libertà e solidarietà.

Invece finiamo in una situazione di nichilismo in cui tutti vogliono trovare qule sarà il "prossimo Bitcoin". L'ironia è che gli altcoiner sembrano vivere in un mondo in cui Bitcoin può essere dato per scontato, i bitcoiner, dall'altra parte, non hanno questa pretesa. Sono loro in prima linea per trasformare quel mondo in realtà, mentre gli altcoiner stanno fomentando l'ascesa di uan valuta fiat 2.0. Diffidate di chiunque affermi di supportare Bitcoin e nello stesso tempo cerca di proporvi il ​​suo nuovo token. È facile capire se un bitcoiner ha intenzioni genuine, perché sono gli unici senza secondi fini.

I critici sottolineano l'ottimismo inflessibile dei bitcoiner e lo attribuiscono all'arroganza. Questo diventa quindi un blocco nella loro mente e presumono che se evangelizzate per Bitcoin significa che state solo facendo i vostri interessi finanziari. Anche se a prima vista questo può essere vero, uno sguardo più attento ci dice che i bitcoiner praticano ciò che predicano: mettono i loro soldi laddove dicono, non il contrario.

Può sembrare fatalista sentire i bitcoiner dire cose come "non ci sono alternative", ma alla fine il fatalismo è negli occhi di chi guarda. Se la vostra opinione su Bitcoin è che è tossico, allora se fossi in voi mi chiederei da dove prendo le mie informazioni. Si afferma che "Bitcoin aggiusta tutto" non per sfacciataggine, ma per sottolineare che la valuta fiat rovina tutto, e Bitcoin aggiusta i difetti causati dalla pianificazione centrale. Bitcoin è informazione e l'informazione cerca di essere gratuita. Internet è finito in un vicolo cieco sotto i dittatori dell'informazione e i giardini recintati (almeno per chi non ha dimestichezza con il resto della rete Internet, ndT), ma Bitcoin erode quei muri consentendo la partecipazione collegandosi semplicemente alla sua rete interoperabile a livello globale.

Se scendete fino in fondo nella tana del bianconiglio, scoprirete che l'unica conclusione logica è andare davvero fino in fondo. In altre parole, andare all-in... se non finanziariamente, almeno filosoficamente. È altamente improbabile che incontrererete qualcuno che afferma di essere un bitcoiner moderato, invece comincerete a vedere che Bitcoin può essere l'unica via d'uscita dalla buca che ci siamo scavati e la nostra migliore possibilità di vivere in una società libera.

Credo che il nostro lavoro per il futuro sia quello di essere all'altezza del sogno dei cypherpunk originali, adottando le seguenti abitudini:

• Difendere la libertà di parola, soprattutto laddove ha la capacità di arricchire il panorama sociale e intellettuale.

• Forgiare un percorso per la privacy, aggirando se necessario tutto ciò che compromette il diritto alla privacy e impone normative onerose.

• Richiedere onestà e responsabilità ai nostri colleghi, non adagiarsi sugli allori, essere attenti alla meritocrazia. Nessuno merita di stare su un piedistallo a causa del suo status.

• Tenere i vostri amici vicini e i vostri nemici ancora più vicini. Pensare al contraddittorio, ciò che non vi uccide vi rende più forti.

Nel corso della storia di Bitcoin, chiunque fosse fermamente intenzionato a scendere nella tana del bianconiglio sarebbe apparso folle agli occhi dei no-coiner; pensate ad esempio a Max Keiser. Tuttavia è chiaro che Bitcoin ha superato un punto critico, poiché il suo effetto di rete ha preso piede e si autoalimenta. Quello che è iniziato come un piccolo gruppo di cripto-anarchici con il cappello di carta stagnola è cresciuto fino a includere persone di ogni ceto sociale che condividono i valori del denaro sano/onesto, poiché Bitcoin non discrimina tra i suoi utenti. È bello vedere che le persone che sono state più emarginate dall'imperialismo monetario fiat siano diventate le più convinte, perché vedono i benefici del denaro sano/onesto nelle loro stesse vite.

L'obiettivo finale, ovviamente, è un'attività di riserva riconosciuta a livello globale, ma anche assicurarsi di arrivarci con il minimo danno collaterale. Questo può significare andare avanti con cautela per assicurarci di farlo bene, dato che per il mondo fiat è difficile capire le conseguenze a lungo termine di tale sistema. Tuttavia lo sviluppo open source tende a essere disordinato e questo è il compromesso che facciamo per il bene del decentramento.

Bitcoin non è nato dal nulla; dobbiamo considerare il contesto in cui il seme è stato piantato per orientarci verso ciò che ci aspetta. Bitcoin da solo può realizzare il sogno di un sistema finanziario libero e aperto? Cos'altro potrebbe essere necessario affinché Bitcoin possa affrontare eventuali venti contrari? Penso che El Salvador possa avere qualcosa da dire su questo punto, come il luogo di nascita del primo Bitcoin bond emesso da una nazione sovrana. Bitcoin ci invita a ripensare a tutto ciò che riguarda la finanza e l'economia, dalle norme sui titoli finanziari alle infrastrutture energetiche. El Salvador ci ha mostrato che non vediamo l'ora di ottenere un permesso prima di poter essere liberi d'innovare. A volte dobbiamo essere dirompenti se vogliamo vedere il cambiamento... ma ancora non abbiamo visto nulla.

In futuro si potrà dire che Bitcoin sia stato un successo se diventa così radicato nell'economia globale da essere finalmente dato per scontato. In un certo senso quel giorno è già arrivato ed è qualcosa per cui festeggiare. Il lavoro da fare consiste nel migliorare l'istruzione e l'esperienza utente e nell'assicurarci di non tornare indietro lungo l'evoluzione dell'azione umana.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/