Visualizzazione post con etichetta Peter St. Onge. Mostra tutti i post

martedì 22 ottobre 2024

La Cina è sull'orlo della recessione


di Peter St. Onge

La Cina è sull'orlo della recessione, escludendo la crisi sanitaria, per la prima volta sin dal 2008, poiché i nuovi dati hanno mostrato che il settore manifatturiero ha subito una contrazione per il quarto mese consecutivo, con una particolare debolezza nei nuovi ordini.

In altre parole, si tratta di un arresto e poi c'è un crollo.

La produzione manifatturiera costituisce un terzo dell'economia cinese, molto più degli Stati Uniti. Il crollo del mercato immobiliare cinese, un altro terzo dell'economia cinese, sta gettando ulteriore benzina sul fuoco.


Uffici più vuoti rispetto al periodo della crisi sanitaria

Il Financial Times riporta che gli edifici per uffici in Cina sono più vuoti di quanto non fossero durante i lockdown. Il FT ci fa notare che il lavoro da casa non è decollato in Cina, il che implica che il principale fattore che determina gli uffici vuoti siano i licenziamenti.

A Shanghai i posti vacanti negli uffici sono al 21%. A Shenzhen, il principale polo di esportazione della Cina, i posti vacanti sono al 27%. Entrambe le cifre sono peggiori dei posti vacanti durante i lockdown.

Per darvi un'idea, gli affitti a Shenzhen sono crollati del 15% su base annua.

Naturalmente i dati ufficiali del PIL cinese sono immuni alle tempeste, ma d'altronde nessuno ci crede, nemmeno in Cina.

È interessante notare che non tutti i licenziamenti riguardano aziende nazionali: gli investimenti esteri in Cina sono crollati di un terzo nell'ultimo anno, poiché l'autoritarismo del presidente Xi sta allontanando le aziende estere.

Stanno abbandonando i loro uffici in Cina e si stanno trasferendo in posti più sicuri, come il Vietnam o il Messico, e presto apriranno anche le fabbriche.


La crisi dei giovani in Cina

La contrazione colpisce più duramente i giovani cinesi, con la disoccupazione giovanile che sfiora quasi un quarto di tale popolazione.

Con un numero record di 12 milioni di studenti universitari cinesi in procinto di laurearsi e di entrare nel mercato del lavoro, non apprezzeranno ciò che troveranno.

Tutto questo è, ovviamente, un disastro sociale al rallentatore. Ora in Cina si stanno moltiplicando le proteste pubbliche, con striscioni sui cavalcavia che chiedono elezioni libere ed ex-soldati che accusano il governo di “strangolare” i funzionari pubblici.

Gli scioperi dei lavoratori sono aumentati, compresi quelli di 1.000 lavoratori in una fabbrica Nike che, ironicamente, si sono ribellati dopo che la produzione è stata spostata in Indonesia; poi ci sono le centinaia di scioperi di lavoratori edili non pagati, mentre gli sviluppatori immobiliari crollano come birilli.

Il contesto è questo: centinaia di milioni di cinesi lavorano in modo informale e per trasferirsi in una grande città dove gli stipendi sono dignitosi è necessario un passaporto nazionale, mentre la maggior parte dei cinesi che vivono in zone rurali non ne ha uno.

Ma servono anche quindici anni di lavoro formale per ottenere le pensioni governative. Ciò significa che per i lavoratori più anziani, in particolare quelli senza figli a causa del controllo delle nascite, i licenziamenti potrebbero significare morire di fame in vecchiaia. Sono disperati.


Cos'è andato storto nel miracolo cinese?

La crescita sotto la presidenza di Xi è crollata alla metà del suo vecchio tasso: la Cina ora cresce come un Paese normale a medio reddito.

Questo perché Xi, adoratore di Mao, ha represso il mondo degli affari, arrivando persino a far “scomparire” importanti uomini d'affari come Jack Ma quando si sono opposti a lui.

Nel frattempo Xi ha investito migliaia di miliardi in settori privilegiati dallo stato, soprattutto energia verde ed edilizia abitativa. Entrambi sono crollati tra eccessi di capacità e sotto-domanda.

Per fare un esempio, a un certo punto la Cina aveva quasi 1.500 produttori di auto elettriche; quasi tutti sono falliti o sono in procinto di fallire.

Nel frattempo il settore immobiliare registra almeno cinquemilacinquecento miliardi di dollari di prestiti inesigibili, con milioni di cinesi che stanno perdendo gli appartamenti a metà costruzione in cui avevano parcheggiato i risparmi di una vita, mentre gli imprenditori edili falliscono.

Tra il crollo del mercato immobiliare e le azioni ferme sin dal 2008, i cinesi non hanno più i soldi per continuare a spendere, il che sta trascinando ulteriormente in basso l'economia.


Cosa c'è dopo?

L'ultima volta che la Cina è entrata in recessione, nel 2008, Pechino ha riversato massicci stimoli nell'economia. Questa volta il debito della Cina, oltre $50.000 miliardi, è cresciuto al punto che non può più permetterselo.

E se la Cina fallisce? Il contratto sociale in Cina si basa sull'obbedienza in cambio di crescita economica. Se il governo cinese non riesce a sostenere la crescita, i cinesi diventano molto irrequieti. C'è una ragione per cui Xi ha insediato uno stato di polizia, ma se l'opposizione è abbastanza diffusa, anche la polizia cambia lato.

La Cina si trova su una strada dissestata e se diventa disperata, e avrà bisogno di una distrazione, potrebbe trascinare Taiwan (e l'America) nella tempesta.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


Supporta Francesco Simoncelli's Freedonia lasciando una “mancia” in satoshi di bitcoin scannerizzando il QR seguente.


lunedì 8 luglio 2024

La depressione inflazionistica è già qui?


di Jeffrey Tucker & Peter St. Onge

C’era un messaggio indiretto sepolto in un articolo del New York Times sulla crisi degli immobili commerciali nelle città. Sì, questo è esattamente il tipo di articolo che le persone trascurano perché a prima vista sembra che non abbia un impatto diffuso nella vita reale. E invece sì, influisce su questioni come l'orizzonte delle nostre città, il modo in cui pensiamo all’urbanistica e al progresso, dove andiamo in vacanza e lavoriamo, e se le grandi città sono fattori trainanti o drenano la produttività nazionale.

L'articolo menziona “un’emergenza che si annida nel mercato immobiliare commerciale, il quale sta soffrendo a causa dei tassi d'interesse alti, che rendono più difficile il rifinanziamento dei prestiti, e dei tassi di occupazione bassi degli edifici adibiti a uffici – un risultato della pandemia”.

Siamo abituati a questo tipo di linguaggio che incolpa la crisi sanitaria per i risultati dei lockdown. Naturalmente è stata una decisione presa dagli esseri umani quella di trasformare un virus in una scusa per chiudere il mondo. I lockdown hanno fatto saltare in aria tutti i dati economici, generando grafici altalenanti su ogni indicatore mai visti nella storia industriale. Inoltre hanno reso estremamente difficile il confronto prima/dopo.

Le conseguenze avranno un’eco a lungo nel futuro. I tassi d'interesse alti sono il risultato del tentativo di rallentare il rubinetto monetario aperto nel marzo 2020, in cui più di $6.000 miliardi in nuova liquidità sono apparsi dal nulla e sono stati distribuiti dai proverbiali elicotteri.

Che fine ha fatto l’iniezione di denaro? Ha generato inflazione. Quanto? Purtroppo non lo sappiamo. Il Bureau of Labor Statistics non riesce a tenere il passo, in parte perché l’indice dei prezzi al consumo non calcola quanto segue: interessi su qualsiasi cosa, tasse, affitti, assicurazione sanitaria (accuratamente), assicurazione per i proprietari di case, assicurazione automobilistica, servizi governativi come scuole pubbliche, calo della quantità di prodotto a prezzi invariati, cali di qualità, sostituzioni dovute al prezzo o costi di servizio aggiuntivi.

Tutte queste sono sole alcune delle cose che sono salite di prezzo ed è per questo che i dati su particolari settori mostrano un enorme divario (generi alimentari in aumento del 35% in quattro anni) e perché ShadowStats stima un'inflazione a doppia cifra da due anni a questa parte, avendo raggiunto il picco del 17%. Se si aggiungono gli interessi, un documento dell'NBER stima l’inflazione del 2023 al 19%.

Vari studi hanno dimostrato che dal 2019 i prezzi dei fast food – uno standard di riferimento nei mercati finanziari per misurare l’inflazione reale – hanno superato l’IPC ufficiale tra il 25% e il 50%.

Sbagliare i dati sull’inflazione è solo l’inizio del problema. Siamo fortunati se qualche dato governativo si adegua anche ai numeri sbagliati. Prendiamo in considerazione le vendite al dettaglio. Supponiamo che abbiate comprato un hamburger l'anno scorso a $10 e ne avete comprato uno questa settimana a $15. Direste che la vostra spesa al dettaglio è aumentata del 50%? No, avete semplicemente speso di più per la stessa cosa. Beh, indovinate un po'? Tutte le vendite al dettaglio vengono calcolate in questo modo.

È lo stesso con gli ordini di fabbrica. Siete voi a dover effettuare gli aggiustamenti all'inflazione. Anche l’utilizzo dei dati convenzionali, che sono ampiamente sottostimati, cancellano tutti i progressi degli ultimi anni. EJ Antoni è uno dei pochi economisti che tiene il passo con queste cose e ha costruito i due grafici seguenti.

“Si tratta di ordini di fabbrica prima e dopo l'aggiustamento all'inflazione: quello che sembra un aumento del 21,1% da gennaio '21 a marzo '24 è solo un aumento dell'1,8% – il resto è solo prezzi più alti, non più cose fisiche; peggio ancora, gli ordini reali sono diminuiti del 6,9% rispetto al picco raggiunto nel giugno '22”.

Immaginate gli stessi grafici ma con aggiustamenti più realistici. Avete capito? I dati diffusi quotidianamente dalla stampa generalista sono falsi. E immaginate gli stessi grafici sopra aggiustati all’inflazione a doppia cifra come dovrebbe essere. Abbiamo un problema serio.

I guai con i dati sull’occupazione stanno diventando sempre più noti. In sostanza, i dati che vengono normalmente riportati sono conteggiati due volte o semplicemente imprecisi, e c’è un’enorme divergenza con l’altro metodo di conteggio dei lavori tramite indagini sulle famiglie. EJ offre ancora una volta il suo commento su questo aspetto.

Inoltre né il rapporto lavoratori/popolazione, né il tasso di partecipazione al lavoro sono tornati ai livelli pre-lockdown.

Prendiamo ora in considerazione il PIL. Nella vecchia formula elaborata negli anni ’30 la spesa pubblica aumenta il PIL, mentre i tagli a essa lo fanno diminuire, proprio come le esportazioni ne gonfiano i numeri e le importazioni li sgonfiano. Perché? È una vecchia teoria radicata in una sorta di keynesiano/mercantilismo che nessuno sembra mai cambiare, ma la distorsione è profonda in questi giorni con una spesa pubblica fuori controllo.

Per calcolare se e in che misura siamo in recessione, guardiamo non al PIL nominale ma al PIL reale; cioè aggiustato all'inflazione. Due trimestri in ribasso sono considerati recessione. Cosa accadrebbe se aggiustassimo i numeri della produzione, erroneamente stimati, attraverso una comprensione realistica dell’inflazione negli ultimi anni?

Non abbiamo i numeri precisi, ma calcoli a spanne suggeriscono che non siamo mai usciti dalla recessione del marzo 2020 e che tutto è andato gradualmente peggiorando.

Ciò si adatta a ogni singolo sondaggio sulla fiducia dei consumatori, soprattutto perché le persone stesse sono osservatori della realtà migliori rispetto ai raccoglitori di dati e agli statistici del governo.

Finora ci siamo occupati brevemente di inflazione, produzione, vendite e produzione, e abbiamo scoperto che nessuno dei dati ufficiali è affidabile. Un errore si ripercuote negativamente sugli altri, come aggiustare la produzione all’inflazione o le vendite all’aumento dei prezzi. I dati sull'occupazione sono particolarmente problematici a causa del problema del doppio conteggio.

Che dire sulle finanze delle famiglie? L’inversione dei tassi di risparmio e del debito delle carte di credito vi dice tutto quello che dovete sapere.

Quando sommate tutto, avete la strana sensazione che nulla di ciò che ci viene detto è reale. Secondo i dati ufficiali negli ultimi quattro anni il dollaro ha perso circa 23 centesimi in potere d'acquisto. A questo non ci crede assolutamente nessuno. A seconda di cosa spendete effettivamente, la risposta reale è più vicina a 35 centesimi, o 50 centesimi, o anche 75 centesimi... se non di più. Non sappiamo ciò che non possiamo sapere.

Non ci resta che fare ipotesi. E questo si combina con la realtà che non è solo un problema degli Stati Uniti. L’aumento dell’inflazione e il calo della produzione sono globali. Potremmo chiamarla recessione inflazionistica, o depressione inflazionistica, in tutto il mondo.

La maggior parte dei modelli economici utilizzati negli anni ’70, e ancora oggi, postulano che esiste un compromesso permanente tra la produzione (con l’occupazione come proxy) e l’inflazione, in modo tale che quando uno è al rialzo, l’altro è al ribasso (Curva di Phillips).

Ora ci troviamo di fronte a una situazione in cui i dati sull’occupazione sono profondamente influenzati da sondaggi inadeguati e dall’abbandono del lavoro, i dati sulla produzione sono distorti da livelli fuori scala di spesa pubblica e di debito, e nessuno tenta nemmeno più di fornire una contabilità realistica dell’inflazione.

Cosa diavolo sta succedendo veramente? Viviamo in tempi ossessionati dai dati con capacità apparentemente magiche di far conoscere e calcolare tutto. Eppure anche adesso sembriamo più ciechi che mai. La differenza è che oggigiorno dovremmo fidarci di dati che nessuno crede nemmeno siano reali.

Tornando alla crisi immobiliare commerciale citata nell’articolo del New York Times, le grandi banche non avrebbero nemmeno parlato con i giornalisti che stavano scrivendo la storia. Questo dovrebbe suggerirvi qualcosa...

Viviamo in un’economia “non chiedere, non dire”. Nessuno vuole parlare di inflazione elevata, nessuno vuole parlare di depressione economica. Soprattutto nessuno vuole ammettere mai la verità: il punto di svolta nelle nostre vite e l’evento che ha fatto precipitare le cose è stato il lockdown. Tutto il resto è stato una conseguenza.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


Supporta Francesco Simoncelli's Freedonia lasciando una “mancia” in satoshi di bitcoin scannerizzando il QR seguente.


lunedì 18 settembre 2023

La spirale autodistruttiva in cui è entrata la Cina

Gli ennesimi guai di Evergrande non hanno rappresentato altro che un nuovo banco di prova da parte della Cina per testare la sua influenza finanziaria sul mondo. Non è andata tanto bene visto che ha dovuto ricorrere alla stampante della PBOC per calmare gli animi. Il momento attuale è più delicato che mai visto che, dopo l'approvazione del SOFR, il mercato degli eurodollari è in fase di prosciugamento da parte della FED e con esso l'accesso facile a dollari e asset denominati in dollari. In breve, se prima potevano essere acquisite con estrema facilità e vendute con altrettanta facilità per tirare per la giacchetta la FED e salvare dai loro casini interni quei Paesi che le vendevano, adesso questa opzione non è più praticabile e le nazioni in possesso di dollari e asset denominati in dollari si guarderanno bene dal venderli con facilità. La potenza finanziaria degli Stati Uniti non verrà scalzata nel futuro prossimo. Di conseguenza se la Cina vuole avere una possibilità di concorrere come hub finanziario alternativo a livello mondiale, deve tornare alla mentalità che l'ha portata alle stelle e abbandonare la mentalità keynesiana (es. capitalismo di stato) che la sta portando alle stalle. A tal proposito ci sono 6 campi principali di cui prendersi cura. 1) Eccessivo sfruttamento dei fattori di produzione. Nel 2013 la Cina usava 10 volte più fattori di produzione degli Stati Uniti per produrre lo stesso prodotto. È migliorata la situazione? È difficile dirlo, poiché è difficile trovare statistiche accurate che mettano sotto una luce negativa il PCC e Xi Jinping, in particolare. 2) Allocazione inefficiente delle risorse economiche. Il furto di aziende redditizie da parte del PCC e la loro trasformazione in imprese statali “zombi” e piene di debiti, distrugge valore ed efficienza; inoltre trasferisce ricchezza dalla classe media all’élite. 3) Soffocamento dell’innovazione nella classe media. La mancanza di libertà d'informazione e la punizione dei "trasgressori" soffocano l’innovazione e la creatività. Agli individui non è consentito risolvere i problemi da soli e le aziende private di successo, prima o poi, vengono confiscate dallo stato. Gli imprenditori di successo che denunciano gli abusi del PCC o scompaiono o vengono "rieducati". 4) Un'economia fasulla: la “crescita” basata sul debito è un cancro per l’economia. Lo “sviluppo” distorto guidato dall’opportunità politica non è sviluppo ma uno spreco di tempo, denaro e risorse. Il crollo dell’Evergrande è un ottimo esempio della distorsione economica. 5) L'inquinamento rende la Cina invivibile e causa disordini sociali. La Cina è uno dei peggiori inquinatori del mondo: fino al 70% dei corsi d’acqua cinesi non sono sicuri per il consumo umano. Inoltre l’80-90% delle acque sotterranee sono imbevibili. L’inquinamento atmosferico è noto per essere il peggiore al mondo, responsabile di milioni di morti premature. L’incapacità del PCC di affrontare la crisi dovuta all’inquinamento rivela i fallimenti del suo modello economico, aumentando i disordini sociali. 6) Depressione tra le giovani generazioni. Quando i giovani perdono fiducia nella loro nazione, perdono fiducia nel futuro e un risultato di questo pessimismo è la decisione di non avere figli. La Cina non è sola in questo fenomeno e, insieme a Corea del Sud e Giappone, rappresenta un grosso problema. Senza l’energia, la spinta, la creatività e la convinzione dei giovani, il calo della popolazione e i suoi effetti su consumi, tasse e altri fattori economici rendono cupo il futuro economico della Cina.

____________________________________________________________________________________


di Peter St. Onge

La gerontocrazia autoritaria cinese ha scatenato una spirale autodistruttiva e adesso ben oltre la metà dell’economia cinese sta crollando.

Le esportazioni cinesi stanno crollando al ritmo più veloce dai tempi dei lockdown: sono calate del 14,5% su base annua, guidate da un calo del 21% delle esportazioni verso l’Europa e del 23% verso gli Stati Uniti.

Nel frattempo anche le importazioni stanno diminuendo – 12,4% su base annua – poiché la contrazione della produzione significa meno input e le famiglie acquistano meno.

In breve, gli stranieri non acquistano e nemmeno i cinesi spendono.

Tutto questo è un problema per le fabbriche cinesi perché sono oscenamente sovradimensionate a causa del denaro a buon mercato fornito dal sistema bancario centrale e dei sussidi statali. Per maggiore contesto, il FT ha riferito che le case automobilistiche cinesi possono produrre 40 milioni di auto all’anno, ma i cinesi ne acquistano solo dai 20 ai 25 milioni. La Cina ora sta limitando la produzione di nuove automobili, negando le licenze di produzione. Anche se gli Stati Uniti stanno investendo centinaia di miliardi nella produzione, questa sarà presto spazzata via dai veicoli elettrici cinesi a prezzo ridotto.

Il settore manifatturiero rappresenta oltre il 27% dell’economia cinese ed è in contrazione ormai da quattro mesi consecutivi, portando la crescita trimestrale del PIL a livello nazionale ad appena lo 0,8%. L’economia è entrata ufficialmente in deflazione per la prima volta sin dalla crisi del 2008.

Nel frattempo il settore immobiliare cinese, comicamente indebitato – che rappresenta circa un quarto della sua economia – sta mostrando nuove difficoltà, minacciando i risparmi di una vita di milioni di persone che potrebbero perdere tutto a causa di condomini sostanzialmente vuoti. Proprio la settimana scorsa il grande costruttore edile Country Garden, considerato dal governo cinese come l’emblema della prudenza e un modello per il resto del settore, ha mancato il pagamento di due obbligazioni sul suo debito totale da $200 miliardi, portando a un declassamento del suo debito da parte dell'onnipresente Moody's.

Considerando che tutto ciò avviene con un’occupazione giovanile ai livelli record – superiore al 20% – potrebbe essere foriero di problemi politici.


La Cina può invertire la tendenza?

Ciò che sta causando le difficoltà nel settore manifatturiero è in gran parte fuori dal controllo della Cina: gli occidentali non acquistano prodotti. Anche le esportazioni coreane sono diminuite del 17%, mentre 5 dei 7 Paesi asiatici hanno subito una contrazione il mese scorso. L’unico Paese acquirente è, per ironia della sorte, la Russia che però ha un mercato minuscolo: il Messico con le armi nucleari, come dice il proverbio.

La Cina non può fare molto per spingere americani ed europei a comprare: questo è il motivo della nostra recessione, la quale sta peggiorando sia negli Stati Uniti che in Europa. Ciò significa un ulteriore calo delle esportazioni e un calo dei prezzi in Cina. Alla fine i prezzi scenderanno al punto che le fabbriche chiuderanno, la sovraccapacità si dovrà esaurire e i prezzi da lì potranno riprendersi; naturalmente a scapito di milioni di posti di lavoro e di milioni di giovani disoccupati.

Per quanto riguarda il boom immobiliare è stato trainato dal denaro a basso costo: l’acquisto di un appartamento era una proposta da non perdere per milioni di cinesi che hanno investito i risparmi di una vita in città vuote e che, a quanto pare, non possono sfidare la gravità per sempre.

Ciò significa che la soluzione principale – e la soluzione a cui la Cina si rivolge ogni volta che l’economia rallenta – è quella di sfornare più denaro a basso costo tagliando i tassi d'interesse e distribuendo decine di miliardi in più ai costruttori di case.

Il problema è che la Cina ora nuota nel debito: ha $50.000 miliardi in debito non finanziario, addirittura superiore a quello degli Stati Uniti in percentuale del PIL. Ciò fa temere un deleveraging in stile giapponese, che potrebbe portare ad anni di crescita lenta. La deflazione, ovviamente, rende questi debiti ancora più grandi, limitando le opzioni della Cina.


Il tanto sbandierato successo della Cina

La conquista del mondo da parte della Cina è stata la storia del decennio.

In realtà il governo del presidente Xi è stato terribile per l’economia cinese, sostituendo il miracolo del libero mercato con una repressione normativa volta a ostacolare qualsiasi minaccia politica e incanalare il capitale verso le industrie dominate dallo stato. Il risultato è che la crescita durante la presidenza Xi è stata del 5-6% circa: ben lontano dai tempi dei miracoli e piuttosto standard per un Paese povero.

I lockdown imposti da Xi sono stati enormemente distruttivi, la sua ripresa post-Covid è svanita e ora la Cina sta precipitando dritta verso una recessione. Probabilmente Xi è troppo attento, ad esempio, a non invadere Taiwan per assorbire tutti quei giovani disoccupati, ma ho pensato la stessa cosa anche a proposito di Putin e mi sbagliavo.

Per quanto riguarda gli Stati Uniti e l’Europa, i problemi manifatturieri della Cina ci inonderanno di beni a basso costo. È positivo per i consumatori e dovrebbe ridurre in parte l’inflazione nel breve termine, a scapito però di ciò che resta del settore manifatturiero americano ed europeo.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


Supporta Francesco Simoncelli's Freedonia lasciando una “mancia” in satoshi di bitcoin scannerizzando il QR seguente.

https://opentip.io/freedonia


martedì 6 settembre 2022

Quanto durerà questa recessione?


di Peter St. Onge

La domanda più importante riguardante i prezzi degli asset in questo momento, dalle azioni alle case fino a Bitcoin, è se siamo infine finiti in recessione. La scorsa settimana abbiamo avuto la conferma che secondo la tradizionale definizione di recessione – 2 trimestri di crescita negativa – siamo già in recessione.

La risposta dell'amministrazione Biden è stata una smentita seguita da semantica da quattro soldi piuttosto che cercare di fermare davvero il declino. A questo punto emerge una nuova domanda: si tratterà di una recessione superficiale in stile 1991 o di una grande recessione in stile 2008, magari con una crisi finanziaria a ravvivare le cose?

Nel quadro più ampio, quello a cui stiamo assistendo è una versione concentrata del mondo che offre la cartamoneta: una serie infinita di boom, bust e crisi finanziarie, il tutto per sostenere un risucchio continuo della ricchezza verso il finanziamento dei deficit federali e del sistema finanziario. Milioni di persone si stanno rendendo conto di ciò che fa il denaro fiat, il che potrebbe essere una buona pubblicità a lungo termine per Bitcoin.


I numeri

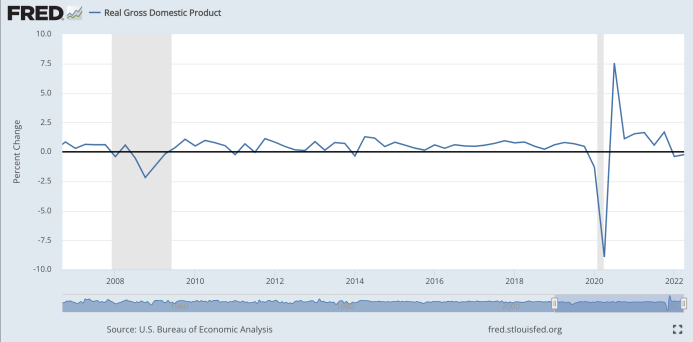
In primo luogo, i numeri del PIL. Secondo il Bureau of Economic Analysis (BEA), il PIL reale ha fatto registrare un tasso annuo del -1,6% nel primo trimestre e poi un -0,9% annuo nel secondo trimestre. Il PIL viene rivisto più volte durante i trimestri, in modo che possa cambiare in meglio o in peggio. Nel frattempo, se gli analisti stanno sottostimando l'inflazione, come molti credono, il vero calo potrebbe essere peggiore; forse un -3%.

Per mettere tutto in prospettiva, nel 2008 il PIL reale scese al -1,6% nel primo trimestre, poi rimbalzò a +2,3% nel secondo trimestre prima di scendere a -2,1% nel terzo trimestre. Solo leggendo i numeri, al momento siamo in una situazione sostanzialmente peggiore rispetto al 2008, anche se crediamo di più ai numeri dell'inflazione.


Quanto durerà il dolore economico?

Allora, dove ci stiamo dirigendo? Dato che la FED sta cercando volontariamente di finire in recessione per rallentare l'inflazione, la domanda chiave è se l'inflazione scenderà da sola o se la FED dovrà affondare ancora di più nella recessione.

Ora, per essere onesti, l'inflazione potrebbe scendere in una certa misura, dopotutto se si chiude metà dell'economia mondiale, è ovvio aspettarsi contraccolpi lungo la strada. Considerando che c'è poco appetito per nuovi lockdown e l'Ucraina si sta accontentando si salvare il salvabile, a meno di un'escalation cinese su Taiwan, le cose dovrebbero continuare a placarsi.

Infatti la stampa di denaro si sta stabilizzando su ritmi più normali: nell'ultimo anno M2 è cresciuta del 5,6%, in modo simile all'era di Obama e Trump. È in calo dal 25% nel primo anno della pandemia e dall'11% nel secondo anno.

Quindi il principale motore dell'inflazione dei prezzi, la spesa pubblica, sta rallentando.

Naturalmente ciò non significa che il dolore economico sia passato; notoriamente l'inflazione dei prezzi ha un certo ritardo rispetto all'offerta di denaro, in genere intorno ai 18 mesi, e la crescita di M2 si è calmata solo di recente. Ciò significa che il denaro potrebbe continuare ad alimentare un'inflazione dei prezzi elevata per altri 16 mesi circa.

Allo stesso tempo, un'economia in rallentamento inizierà a smorzare l'inflazione attraverso la "distruzione della domanda": meno persone acquistano meno cose. Infatti questo è l'obiettivo della FED quando rialza i tassi, soffocare l'economia privata. Ma la domanda privata diminuirà un po' o molto? Nessuno lo sa: come spesso accade in economia, non abbiamo mai visto esattamente questa sequenza di shock economici, quindi possiamo solo supporre facendo riferimento al passato.

A proposito, qualche settimana fa ho sottolineato come la storia ci stia suggerendo l'avanzare di un periodo pessimo, a seconda dei comparabili, ma nessuno sa cosa accadrà. Infatti, in una recente conferenza in Europa, lo stesso Powell ha detto: "Ora capiamo meglio quanto poco comprendiamo l'inflazione". Ci si può chiedere perché non si sia dimesso sul posto... Inoltre ha tenuto a dire anche che nessuno sa quanto velocemente scenderà l'inflazione – ammesso che scenda – e quanta parte dell'ambiente economico si porterà dietro.

Naturalmente questa "distruzione della domanda" si scontra con la stessa economia in contrazione. Cioè, se l'economia reale si sta contraendo a causa della guerra di Biden alla produzione o perché all'economia vengono imposti nuovi oneri climatici o razziali, l'inflazione salirà perché verrà prodotta meno roba.

Infine penso che la più grande incognita sull'inflazione, quindi sul percorso futuro del PIL, sia ciò che accadrà al gigantesco ammasso di denaro che è stato pompato durante il Covid, quasi $5.000 miliardi. Gran parte di questo denaro ex novo non è ancora finito nell'inflazione dei prezzi perché rimane nascosto nei conti bancari, o perché le persone non avevano bisogno di spenderlo e lo hanno risparmiato, o perché hanno risparmiato come cuscino durante i tempi spaventosi del Covid.

Infatti tutto quel denaro è stato sepolto nel cortile di casa in termini d'inflazione dei prezzi: non è stato ancora speso. Ma una volta che quei conti bancari inizieranno a svuotarsi, cosa che dovrebbe accadere sia quando i timori per il Covid si allontaneranno sia mentre l'economia rallenterà, tutti quei soldi congelati verranno rilasciati per inseguire un mucchio di merci che ora sta diminuendo, dando una seconda spinta all'inflazione dei prezzi. Potete vedere dal grafico qui sotto che stanno iniziando a fuoriuscire.

Quindi, in sintesi, i principali fattori d'inflazione dei prezzi negli ultimi due anni e mezzo stanno svanendo, ma la maggior parte del denaro creato ex novo è ancora sotto chiave. Quindi potremmo avere ancora un lungo periodo di elevata inflazione. E, se accadrà, la FED potrebbe continuare a farsi prendere dal panico verso una grave recessione o addirittura un crollo finanziario.

Un interessante grafico su Zerohedge ci mostra che i periodi di alta inflazione dei prezzi tendono a durare due anni e mezzo prima che essa scenda. Il che ci porterebbe a un altro anno o giù di lì di dolore economico. Certo, tal ciclo di due anni e mezzo non cade dal cielo: è alimentato dalla stessa banca centrale che reagisce a numeri negativi e al rialzo dei tassi, rilevando il ritardo tra M2 e inflazione dei prezzi.

Detto questo, la stampa di denaro degli ultimi due anni è stata sostanzialmente superiore anche alla "Grande inflazione" degli anni '70: si è scoperto che ci sono voluti migliaia di miliardi di dollari per tranquillizzare la popolazione e convincerla ad accettare i lockdown. Quindi è probabile che le grandezze siano maggiori, o le linee temporali più lunghe, di quelle che abbiamo visto sin dagli anni '50.


Recessione: quanto tempo e quanto profonda

La forma della recessione sarà una questione di come questi quattro fattori d'inflazione dei prezzi (rallentamento di M2, sbiadimento del Covid, calo della produzione, prosciugamento dei risparmi) influiranno sulle decisioni della FED riguardo i tassi, che a loro volta o peggioreranno la situazione oppure l'attenueranno.

Se l'inflazione dei prezzi scenderà molto a causa di questi quattro fattori ("da soli" è come la inquadreranno le notizie), la FED si fermerà o invertirà i rialzi e probabilmente zoppicheremo come durante gli anni di Obama. Cioè, il governo federale continuerà a tirare fuori dal cilindro nuove normative e tasse che ostacoleranno l'economia, ma quest'ultima sarà in grado di gestirle, ripulendo i pasticci con la rapidità con cui il governo federale li commette.

Infatti questa è la scommessa di Wall Street, con le attuali proiezioni per una crescita del PIL positiva ma in calo per il resto di quest'anno e il 2023, la quale terminerà l'anno prossimo con una crescita reale dell'1,3%; ridicola, ma non una catastrofe in stile anni '70.

Quindi questo è l'esito migliore: procederemo come un'auto senza benzina, rallentando gradualmente fino a quando una nuova amministrazione non invertirà la rotta o fino a quando l'economia non sarà stata ripulita a sufficienza da tornare a crescere.

E se l'inflazione non scende "da sola?" Allora la FED, dopo i suoi abituali trimestri di smentite, continuerà a rialza i tassi inaugurando una recessione potenzialmente grave.

Naturalmente esiste una soluzione fuori dagli schemi: porre fine all'inflazione riducendo drasticamente la spesa pubblica. Il semplice ritorno ai livelli pre-Covid potrebbe ridurre la spesa pubblica di circa $1.500 miliardi all'anno, mentre tornare a un livello su scala Bill Clinton la farebbe scendere di $4.000 miliardi all'anno. Salderemmo il debito pubblico in un decennio.

Tagliare qualche migliaio di miliardi di dollari dalla spesa pubblica potrebbe domare l'inflazione dei prezzi per i decenni a venire. Ma ovviamente uno dovrebbe essere piuttosto ingenuo se pensa che questa amministrazione e la FED seguiranno tale strada.

Quindi questo ci lascia lo scenario più probabile di un'inflazione dei prezzi ostinata: la FED farà finta che non ci sia, almeno per un po' di tempo, poi farà crollare l'economia così la popolazione potrà ancora una volta stringere la cinghia.

Quindi, in conclusione, al momento siamo in recessione; se la situazione peggiorerà dipenderà dall'inflazione dei prezzi e i politici che cincischiano nel frattempo dovrebbero far riflettere chiunque.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


giovedì 18 novembre 2021

Come Bitcoin vi scherma sia dall'inflazione che dalla deflazione


di Peter St. Onge

Negli anni '70 il Saturday Night Live ospitava un finto spot pubblicitario per lo Shimmer Floor Wax: "È una cera per pavimenti E un condimento per dessert!"

Tra catene di approvvigionamento nel caos, prezzi in aumento e crescita in calo, stiamo vivendo tempi a dir poco nebulosi dal punto di vista economico. Gli investitori non sanno se ci aspetta un periodo di forte inflazione o se, invece, saremo colpiti da una stagnazione deflazionistica come preludio o come crollo. Non sanno se hanno bisogno della cera o del dessert.

Mentre le persone lottano per proteggersi da entrambi i fenomeni, c'è una forma di hedging che in realtà li copre da entrambi: inflazione galoppante, stagnazione galoppante, persino lo scenario "Goldilocks" che storicamente brucia gli investitori in oro; e tale copertura è Bitcoin.


Una copertura per tutte le stagioni

La copertura universale è controintuitiva, poiché inflazione e deflazione sono opposti, mentre il fenomeno goldilocks è l'opposto degli opposti. Ma l'universalità dipende da due meccanismi che sono presenti solo in Bitcoin: le banche centrali dipendenti dalla stampante monetaria insieme ai livelli di crescita secolare di Bitcoin.

Per prima cosa diamo un'occhiata all'economia attuale. Il presidente della FED, Powell, sta ancora prevedendo la disinflazione a medio termine, ma una sostanziale minoranza di macroeconomisti prevede un'inflazione "significativamente più alta". Nel frattempo i dati sulla crescita sono in calo in tutto il mondo, soprattutto a causa delle supply chain nel caos che causano carenze dai generi alimentari agli alberi di Natale fino ai telai in alluminio. Questo dramma sta raggiungendo le statistiche del PIL, con la stima "GDPNow" della FED di Atlanta che ora zoppica allo 0,5%.

Bitcoin avanza in questo mondo caotico per curare tutte le preoccupazioni, per coprire tutte le paure.


Schermatura dall'inflazione

Schermarsi si dall'inflazione che dalla deflazione può sembrare strano: si presume che un individuo debba prendere una decisione. Ma la chiave qui è che, come un cane incontinente che fa pipì quando spaventato, le banche centrali di oggi stampano denaro in risposta a qualsiasi movimento improvviso. Stampano quando sono felici: l'economia può assorbirlo; e stampano quando hanno paura: l'economia ne ha bisogno.

Si potrebbe pensare che il sistema bancario centrale sia diventato un'elaborata bufala solo per stampare più denaro possibile, qualunque cosa accada, il che è sostanzialmente vero. Certo, stampano non perché sia ​​la cosa corretta da fare, ma perché la contraffazione legale è il loro business: i barbieri sono pagati per tagliare i capelli, i banchieri centrali sono pagati per stampare denaro.

A dire il vero, la stampa felice e la stampa spaventata portano a diversi danni collaterali per l'economia. La stampa in tempi buoni innesca un boom che crea investimenti sbagliati, i quali sono intrapresi solo perché il denaro è a buon mercato; la stampa in tempi difficili rallenta la liquidazione di suddetti investimenti sbagliati fino a quando alcuni diventano "zombi", come il Giappone ha scoperto per decenni. Se siete interessati, negli anni '30 imperversava un intero dibattito sul “liquidazionismo” che purtroppo i buoni persero.

Ciò che entrambe le fasi della stampa di denaro hanno in comune è che diluiscono il potere d'acquisto dei vostri soldi. Ciò avvantaggia automaticamente qualsiasi cosa abbia un prezzo in dollari, come Bitcoin o, diciamo, le ciambelle. E può rafforzarsi dal momento che i dollari, non avendo valore intrinseco, fluttuano in base alle aspettative su quanto la banca centrale saprà dare credibilità alle proprie illusioni in futuro. Quindi è possibile che anche una piccola stampa di denaro possa portare ad un forte calo del potere d'acquisto se le persone si aspettano che essa possa andare fuori controllo, ma la cosa più comune è che una stampa di grandi dimensioni, come il salto del 40% nel 2020, porti ad un piccolo cambiamento poiché le persone non si aspettano che duri o non si aspettano che tutti quei dollari circolino per molto tempo.


Schermatura dalla deflazione

E con la deflazione non dovrebbe essere il contrario? Dopotutto se il prezzo di Bitcoin è in dollari, un dollaro più forte dovrebbe farlo scendere. Però la chiave di lettura qui è da dove arriva la deflazione: se è una sana deflazione alimentata dalla tecnologia o dai miglioramenti della produttività, allora risulterebbe intrinsecamente neutrale rispetto al prezzo di Bitcoin in dollari. Quindi, prima della deflazione, Bitcoin potrebbe valere $60.000, prezzo che acquista 3 mesi in un resort di lusso; e dopo la deflazione Bitcoin potrebbe ancora valere $60.000, prezzo che ora acquisterebbe 4 mesi in suddetto resort di lusso. Buono per Bitcoin, così come andrebbe bene per i possessori di dollari.

Purtroppo questa deflazione "sana" è rara al giorno d'oggi, perché i banchieri centrali la fermano: non ha senso non approfittare dell'opportunità di stampare denaro.

Oggi è più probabile che la deflazione provenga dal tipo che i banchieri centrali effettivamente creano: la deflazione da debito. È qui che un sacco di credito evapora dall'oggi al domani: non verrà rimborsato. Lo abbiamo visto negli anni '30 e di nuovo nella crisi del 2008. Naturalmente nel 2008 non si è trasformata in una deflazione in piena regola, perché la FED è intervenuta con $1.600 miliardi, di cui $1.200 miliardi sono finiti direttamente nel sistema bancario.

La FED non si è mai pentita di quel salvataggio a 13 cifre, nessuno è andato in prigione per averlo implementato e hanno ripetuto quel copione col Covid. Quindi possiamo essere abbastanza certi che lo faranno di nuovo la prossima volta.


La temuta economia goldilock

Ora l'ultima possibilità, quella che tiene svegli i gold bug di notte: l'economia goldilock. Uno scenario in cui stati e banchieri centrali guidano la nave dell'economia attraverso le secche e gli uragani fino a quando non ci ritroviamo con una crescita abbastanza buona ed un'inflazione abbastanza buona. Diciamo, 2% per entrambi.

Il motivo per concentrarsi qui è perché gli scenari goldilock sono stati terribili per l'oro negli ultimi 50 anni. Infatti le tre grandi serie di sconfitte dell'oro dagli anni '70 sono state i primi anni '80, la fine degli anni '90 e l'inizio degli anni 2010. Tutti i periodi di calma economica in cui le persone si sono rilassate, hanno smesso di preoccuparsi per il futuro, erano abbastanza felici da lasciar fare le cose allo stato e vendevano il loro noioso oro per azioni, strumenti finanziari vari, o auto elettriche.

Mettendo da parte quanto sia improbabile che un'economia goldilock possa materializzarsi data l'attuale classe dirigente, anche in tale scenario di stasi è probabile che Bitcoin vada bene perché a differenza dell'oro, Bitcoin ha un'enorme crescita degli utenti sottostante, attualmente al 40% annuo in base al numero di wallet esistenti.

Infatti ricordate che fino al Covid abbiamo sperimentato circa un decennio di economia goldilock, durante il quale l'oro è sceso da $1.900 a meno di $1.200, mentre Bitcoin è passato da un quinto di una pizza di Papa John a $8.000 alla vigilia del Covid.

Ho già descritto diversi motivi per cui questa crescita secolare potrebbe accelerare negli anni a venire, tra cui la legge sul corso legale di El Salvador che aumenta le probabilità di sostituzione del denaro fiat a favore di Bitcoin e la rapida crescita di Lightning Network che lo rende una forma superiore di denaro di uso quotidiano. Si potrebbero anche immaginare altre ragioni: dati demografici, regolamentazione, curve di apprendimento delle aziende e degli investitori. Quindi anche uno scenario di stasi macro sarebbe ininfluente, perché le molte cose che Bitcoin ha ancora da dire vanno ben oltre il macro.


Conclusione

In parole povere, l'inflazione è sempre un bene per l'hedging e in questa crisi Bitcoin ha finora sostituito l'oro come copertura preferita. Se invece arriva la deflazione, può essere sia buona che neutrale per Bitcoin ma, data la FED di oggi, probabilmente verrà comunque convertita in inflazione. E nel caso in cui dovesse invece presentarsi uno scenario "goldilock", è probabile che la crescita sottostante di Bitcoin abbia qualche rallentamento, risparmiandogli l'umiliante tonfo dell'oro nell'ultimo decennio.

Quale macro risultato è più probabile? Fareste un sacco di soldi indovinandolo correttamente e ci sono ottimi argomenti sia per l'inflazione, sia per la stagnazione e persino per la loro progenie demoniaca, la stagflazione. Per ora, a meno che non vi piaccia davvero la speculazione, penso che la copertura più prudente sia semplicemente comprare e conservare Bitcoin.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


giovedì 6 maggio 2021

No, Dogecoin non può competere con Bitcoin


di Peter St. Onge

I tweet su Dogecoin da parte di Elon Musk hanno fatto fare una bella corsa alla coin, facendone passare il prezzo da frazioni di penny (dove è stato trattato per circa 8 anni) a 40 centesimi il 20 aprile. È stato sufficiente a distrarre Peter Schiff dal guardare il suo portafoglio colmo d'oro non fare niente (per circa 8 anni) e dire che "Dogecoin sta mangiando Bitcoin".

Allora come stanno le cose, Dogecoin è destinato a superare Bitcoin e quindi il dollaro per diventare la valuta di riserva mondiale?

Ovviamente no. La risposta breve è perché Dogecoin e Bitcoin servono a scopi fondamentalmente diversi: nella migliore delle ipotesi Dogecoin è una delle tante coin "mezzo di scambio" (MDS), mentre Bitcoin si distingue come "riserva di valore" (RDV) stabile e sicura dove le persone parcheggiano i loro risparmi di una vita. In altre parole, Dogecoin non può competere con Bitcoin più di quanto i vostri piatti per la cena non competono con il vostro frigorifero, dispensa o congelatore.

Prima di tutto diciamo che Dogecoin è iniziato come uno scherzo. I critici usano tale aneddoto per criticare in vari modi lo stesso Dogecoin o per criticare Bitcoin stesso. Ahimè, all'universo non importa perché avete inventato qualcosa. La polvere da sparo è stata inventata per i fuochi d'artificio, non per la guerra, e la Coca cola è stata inventata per sballarsi, non per far divertire i bambini con un Happy Meal. Twitter è stato inventato come piattaforma di podcasting, Facebook come piattaforma di incontri e Wikipedia come la fonte più autorevole di conoscenza umana. All'universo non importa perché avete inventato qualcosa, decidono gli utenti.

Quindi cos'è Dogecoin? Come Bitcoin è una moneta POW ("prova di lavoro") in cui i processori di transazione votano sulle regole del gioco, incluso il modo in cui vengono prodotte nuove monete. Esistono 129 miliardi di dogecoin, con 5 miliardi di nuove monete emesse all'anno ed un'inflazione annuale del 3,9%. I 5 miliardi sono costanti, il che significa che il tasso d'inflazione di Dogecoin diventa sempre più basso man mano che le nuove monete si aggiungono ad una base più ampia: in 4 anni scenderà al 3,3%.

Per fare un confronto, ci sono 18,6 milioni di bitcoin e crescono a 330.000 all'anno con un'inflazione annuale dell'1,7% all'anno. Anche l'inflazione dell'offerta di Bitcoin diminuisce nel tempo, dimezzandosi ogni quattro anni, quindi nel 2024 l'inflazione dell'offerta scenderà sotto l'1% all'anno addirittura inferiore a quella dell'offerta dell'oro a circa l'1,5% all'anno.

Poi ci sono velocità e costi. Mentre su Bitcoin viene creato un nuovo blocco ogni 10 minuti, su Dogecoin ne viene creato uno ogni 1 minuto. Tuttavia, dato l'ecosistema più piccolo di Dogecoin (capitalizzazione di mercato, minatori), dovreste aspettare più conferme per essere sicuri. L'exchange Kraken, ad esempio, richiede 40 blocchi per Dogecoin (40 minuti) prima di considerare un deposito valido, mentre con Bitcoin la metà.

Poi ci sono le commissioni di blocco. Dogecoin è stato molto economico fino a poco tempo fa: un anno fa inviare una transazione costava un quinto di un centesimo. Ha una capacità leggermente maggiore rispetto a Bitcoin, ma il motivo principale era che quasi nessuno utilizzava Dogecoin, quindi era come acquistare spazio su una nave da carico vuota. Purtroppo ora che i tweet di Elon hanno sollevato il Dogecoin da terra, quelle commissioni stanno aumentando e oggi sono arrivate a $1,09. Ne parleremo più avanti, dal momento che ciò riguarda le prospettive a lungo termine di Dogecoin come MDS.

Un Peter Schiff potrebbe dire "certo, sembra davvero un clone di Bitcoin". E questo ci porta alla questione più importante: come le persone lo usano. Possiamo leggerlo direttamente dalla valutazione come un rapporto di utilizzo: se le persone usano Dogecoin per immagazzinare risparmi come fanno con Bitcoin, o se stanno semplicemente usando dogecoin per le transazioni.

Su questo punto Dogecoin oggi costa 35 centesimi, rendendo quei 129 miliardi di monete del valore di $45 miliardi; mentre i 18,6 milioni di bitcoin valgono attualmente $1.000 miliardi. Nel frattempo CoinMarketCap afferma che 66 miliardi di dogecoin sono attualmente scambiati ogni giorno, per un valore di circa $23 miliardi e 1 milione di bitcoin vengono scambiati ogni giorno per un valore di circa $55 miliardi. Dividete le due cifre ed otterrete un valore di mercato di Bitcoin di 20 volte il volume giornaliero, ma solo il doppio per Dogecoin. Questo ci dice, forte e chiaro, che Dogecoin non è una riserva di valore. Potrebbe non essere nemmeno un ottimo mezzo di scambio, dal momento che coin come Monero o Dash vengono scambiate circa 4 volte il volume giornaliero.

Perché il mercato pensa che Dogecoin sia un posto scadente dove parcheggiare i propri risparmi di una vita? Possiamo ipotizzare che, dato che è stato sostanzialmente abbandonato per 8 anni ed è popolato da utenti entusiasti ma poco impegnati, non può iniziare a competere con lo status raggiunto da Bitcoin: gli effetti di rete, la fiducia e la lealtà del marchio, la dedizione degli "hodler" e persino l'enorme consumo di energia che aumenta la sicurezza e di conseguenza aumenta il costo di un attacco. Quest'ultimo punto è importante considerando che l'attacco sovrano è stata la battaglia decisiva che ha ucciso ogni precedente forma di denaro privato nella storia.

Quindi se Dogecoin non è visto come RDV per validi motivi, significa che non può affatto competere con Bitcoin; non più di quanto i vostri piatti della cena competono con il vostro frigorifero. Entrambi sono input per mangiare cibo, sì, ma coinvolgono fasi diverse con una sovrapposizione trascurabile. Ad esempio, se acquistate un servizio di piatti più carino non svuotate il ​​frigorifero, e se acquistate un frigorifero più grande o lo spostate dove potete raggiungerlo più facilmente, non sentite il ​​bisogno di andare a comprare piatti più piccoli. E, pertinente alla capitalizzazione di mercato, la stragrande maggioranza del cibo che possedete è nel vostro frigorifero o persino nel congelatore, non su un piatto in un dato momento. Allo stesso modo la stragrande maggioranza dei risparmi di una vita delle persone sono in banca, in casa o in azioni, non nella tasca dei pantaloni.

Dovrà essere un articolo a parte, ma la lezione più importante qui, oltre ad infrangere i sogni di Peter Schiff di un Dogecoin standard, è che gli scettici su Bitcoin sono fuori strada quando si lamentano delle commissioni o dei blocchi ogni 10 minuti. Gli utenti considerano Bitcoin una riserva di valore e si scopre che è dannatamente bello. Nient'altro si avvicina ad esso e certamente non Dogecoin.

Quindi se Dogecoin non può competere con Bitcoin, con chi compete? Semplice: con altre monete MDS. Considerando che queste soluzioni funzionano in pochi secondi e hanno commissioni anche inferiori (come ad esempio Bitcoin Cash, ndT), non è chiaro il motivo per cui uno dovrebbe preoccuparsi di Dogecoin che scavalca tutto e tutti. In tal caso Dogecoin non sarebbe nemmeno un MDS, ma una delle tante prostitute tra le criptovalute: una moneta speculativa. Una il cui scopo è, in pratica, speculare sui tweet scherzosi di Elon Musk e poi, come una cicala, restare dormiente per 8 anni.

Dogecoin può ancora salire? Certo, gli asset speculativi sono la Regola 34 del mondo finanziario: possono fare qualsiasi cosa. Ma non ci sono i fondamentali per sostenere una domanda durevole per Dogecoin, certamente non come riserva di valore e, credo, nemmeno come mezzo di scambio.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


giovedì 22 aprile 2021

Le critiche sostengono che Bitcoin sia un pericolo per l'ambiente, ma sono infondate


di Peter St. Onge

Una critica popolare a Bitcoin è il costo dell'energia per transazione. Peccato che questa idiozia non catturi gli enormi risparmi energetici di Bitcoin rispetto alla valuta fiat.

Il costo per transazione di Bitcoin è ben noto e spesso criticato; un articolo sulla  rivista Wired  ha definito Bitcoin "un grande dito medio al clima terrestre". Questo perché la sicurezza, la ridondanza e l'architettura di Bitcoin consumano più energia rispetto ai pagamenti tradizionali che si basano su un singolo punto di errore.

Il confronto tra l'energia di una singola transazione raschia a malapena la superficie dell'impronta di carbonio che invece viene lasciata dal dollaro, che include l'intera infrastruttura finanziaria a sostegno del denaro fiat: l'8,4% del PIL nei soli Stati Uniti, leggermente al di sotto del settore manifatturiero. Ciò include 80.000 filiali bancarie, 470.000 bancomat solo negli Stati Uniti e foreste di grattacieli che dominano la maggior parte delle città della Terra.

Ahimè, questo è solo l'inizio perché la cartamoneta consente agli stati di stampare quantità illimitate di debito, il quale causa vari danni collaterali tra cui inflazione, recessioni e migliaia di miliardi di spese o guerre infinite i cui costi sono nascosti dal finanziamento stesso del debito. Tutte queste cose comportano costi umani catastrofici che possono essere espressi solo in modo imperfetto da un'impronta di carbonio.

Tuttavia possiamo tentare di affrontare questa disconnessione stimando l'impronta di carbonio di un solo elemento del denaro fiat: la recessione moderna.

In primo luogo, in che modo il denaro fiat causa una recessione? Questo aspetto è ben noto in economia da secoli prima che il dogma keynesiano trasformasse gli economisti tradizionali in giullari di corte.

L'elemento chiave è che le banche centrali spingono i tassi d'interesse al di sotto del tasso di mercato, inondando denaro facile nell'economia. Questo boom accende gradualmente l'inflazione dei prezzi, a quel punto le banche centrali frenano e fanno salire i tassi. Ciò porta ad un'estinzione di massa di quei progetti di bassa qualità finanziati da soldi facili.

Il risultato finale è un ciclo boom/bust che, bruciando come un fuoco, si lascia dietro solo le ceneri.

In che modo Bitcoin risolve questo problema? Sottrae potere d'acquisto allo spazio di manipolazione delle banche centrali, attenuando la loro capacità di causare suddetti cicli. Se vengono venduti abbastanza dollari per bitcoin, questo prosciuga quello spazio fino a quando la manipolazione della banca centrale non manda più l'intera economia in recessione.

Come tradurlo in costo del carbonio? Abbiamo uno strumento molto elegante che collega i due: il costo energetico di un dollaro di PIL. Poiché ogni watt che gli esseri umani usano è per raggiungere un obiettivo (cercare "uno stato di cose più soddisfacente"), ciò significa che possiamo stimare l'impronta di carbonio di un dollaro di ricchezza persa, in particolare quanta energia ci vorrebbe per ricostruire tale ricchezza distrutta. Contate i dollari persi in una recessione e potete stimare l'impronta di carbonio.

Quindi inseriamo i numeri e confrontiamo Bitcoin con il dollaro.

Innanzitutto, qual è l'impronta di carbonio per Bitcoin oggi? Questo è più complicato di quanto sembri, perché gran parte del mining di Bitcoin è alimentato da energia verde. Smart Energy afferma che il  39% dell'energia utilizzata da bitcoin è rinnovabile, mentre il Global Cryptoasset Benchmarking Study stima che tre quarti del mining delle criptovalute utilizzi energie rinnovabili nel suo mix energetico. In ogni caso, Bitcoin è molto più verde del resto dell'economia che invece utilizza in media l'11% di energie rinnovabili.

Un motivo per cui Bitcoin ama l'energia verde è che l'estrazione di un bitcoin può essere localizzata quasi ovunque sulla Terra, mentre le energie rinnovabili si trovano spesso in luoghi strani come l'Himalaya, il Sahara o la tundra del Quebec.

Ciò significa che Bitcoin può utilizzare energia altrimenti inutile, e significa anche che i minatori fanno da apripista a nuove energie rinnovabili, pagando i costi operativi fino a quando non spuntano i cosiddetti clienti abituali. Come ammette anche un articolo su Vox: "Molti generatori di energia rinnovabile sono così mal posizionati e sottoutilizzati che l'estrazione di Bitcoin è diventata l'unico uso praticabile per quell'elettricità". Senza l'estrazione di Bitcoin, quell'energia andrebbe sprecata.

Tuttavia per ora ignoreremo la preferenza verde di Bitcoin e prenderemo solo il totale. Al 22 marzo 2021, il Digiconomist stima un consumo totale di energia per bitcoin di 86,1 terawattora (TWh) all'anno, paragonabile agli 8,5 milioni di persone della Svizzera. In termini di nazionalità, dato che il  19% dei nodi bitcoin si trova negli Stati Uniti, gli americani potrebbero rappresentare circa il 19%, o 16 TWh, di tale utilizzo.

Quindi questo è il costo: 86 TWh all'anno, di cui 16 TWh americani.

Ora tocca alle banche centrali: qual è il costo energetico di una recessione? È stato proprio giusto che la nostra recessione più recente, nel 2008, sia stata l'evento che abbia spinto "Satoshi Nakamoto" a creare Bitcoin.

Esistono diverse stime di quanta ricchezza abbia distrutto la crisi del 2008, a seconda di ciò che è stato contato e del periodo di tempo. Secondo la stessa Federal Reserve, la crisi finanziaria del 2008 ha distrutto $11.000 miliardi di ricchezza delle famiglie negli Stati Uniti, la quale è passata da $70.900 miliardi nel terzo trimestre 2007 ai soli $59.900 miliardi nel primo trimestre 2009.

Al di fuori degli Stati Uniti, molti Paesi in Europa hanno subito cali ancora maggiori del PIL, mentre altri Paesi, come la Cina, hanno sofferto poco. Per avere un'idea approssimativa, Credit Suisse stima che il 31% della ricchezza globale sia detenuta dagli americani, quindi si potrebbero moltiplicare gli $11.000 miliardi americani per tre ed ottenere le perdite mondiali.

Successivamente possiamo attribuire un costo energetico a suddette migliaia di miliardi. Secondo la US Energy Information Administration, nel 2018 ci sono volute circa 5.000 unità termiche britanniche (Btu) per produrre un dollaro di PIL. La Banca Mondiale fornisce stime simili per il resto del mondo, a 5.200 Btu per dollaro 2017. Ci sono 3,4 Btu in un wattora, quindi si converte in 1.500 wattora, o 1,5 chilowattora (kWh), per dollaro.

Ora moltiplichiamo le migliaia di miliardi persi per 1,5 kWh e otteniamo 16.500 TWh solo negli Stati Uniti. Moltiplicate per 3 ed ottenete circa 50.000 TWh in tutto il mondo di ricchezza persa. Tra 500 e 1.000 volte l'uso annuale di Bitcoin, il tutto da una singola recessione.

In altre parole, ci vorrebbero tra i 500 ed i 1.000 anni di mining affinché Bitcoin eguagli il costo di CO2 della recessione del 2008. Aggiungete le altre 17 recessioni che la FED ha creato solo nel secolo scorso, una ogni 5 anni, e avrete un sacco di carbonio. Infatti basta dividere l'impronta di carbonio della recessione del 2008 per una recessione ogni 5 anni e ottenete un'impronta di carbonio annuale da 100 a 200 volte superiore a quella di Bitcoin.

Seguono poi diverse divertenti implicazioni. Primo, che le banche centrali sono di gran lunga più inquinanti di Bitcoin, anzi più inquinanti del peggior criminale industriale che si possa immaginare. In secondo luogo, questa stima implica che se Bitcoin rende più difficile per le banche centrali causare recessioni, potrebbe ripagare ogni watt molte volte. Ad esempio, se Bitcoin riducesse le probabilità o l'entità delle recessioni del sistema bancario centrale di appena il 2%, ci farebbe effettivamente risparmiare molta più energia di quanta ne utilizza.

Considerando che le recessioni distruggono milioni di vite oltre alla ricchezza evaporata, sembra un affare fantastico. Rinunciare alla possibilità che, riducendo la manipolazione del sistema bancario centrale, Bitcoin possa aiutare a limitare l'inflazione, prevenire i salvataggi di Wall Street e ridurre guerre inutili con impronte di carbonio tutte loro, è decisamente folle.

C'è una seconda linea di attacco, più sofisticata, che ammette che il denaro fiat è inquinante ma altre criptovalute consumano meno energia. Queste alternative potrebbero essere altcoin "proof of work" con ricompense minori, oppure potrebbero essere altcoin "proof of stake" che sostituiscono l'energia con depositi di capitale.

Anche se queste alternative potrebbero utilizzare meno energia, al momento non sappiamo se entrambe siano abbastanza sicure. Dopotutto, se Bitcoin è già 100 volte più ecologico del denaro fiat, cercare di guadagnare un altro 1% di risparmio mettendo a rischio l'intero progetto significherebbe raccogliere centesimi di fronte ad un rullo compressore.

Dato che viviamo in un mondo di banchieri irresponsabili e altcoin ancora immature, per ora Bitcoin rimane la scommessa più sicura per ridurre l'enorme energia sprecata per ricostruire la nostra economia ogni 5 anni. Quindi, se davvero bisogna dare la priorità all'ambiente, smettiamo di essere ossessionati dalle altcoin e sbarazziamoci dell'iceberg del denaro fiat.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/