Visualizzazione post con etichetta Daniel Fernández Méndez. Mostra tutti i post

martedì 5 aprile 2022

Morte per inflazione o per rialzo dei tassi?


di Daniel Fernandez

L'inflazione è salita alle stelle praticamente in tutto il mondo. Le banche centrali sono spaventate e iniziano ad annunciare la fine delle misure espansive, processo noto anche come tapering.

Perché le banche centrali hanno un dilemma? Perché l'inflazione è salita così tanto? Cos'è un collo di bottiglia? Cosa significa tapering e come potrebbe influire su di noi? L'obiettivo di questo articolo è rispondere a queste e ad altre domande.


Inflazione alle stelle in tutto il mondo

Le banche centrali hanno un mandato esplicito: sostenere il potere d'acquisto del denaro e questo è l'obiettivo principale della politica monetaria. Un altro mandato di alcune banche centrali è quello di sostenere il livello dell'attività economica (e si potrebbe sostenere che tutte ce l'hanno a livello implicito).

Nei Paesi sviluppati l'obiettivo d'inflazione delle banche centrali tende ad essere del 2% e nei Paesi in via di sviluppo tende ad essere del 4% (sebbene i banchieri centrali affermino che questi obiettivi sono tesi a conservare il potere d'acquisto, in realtà ne denotano una perdita). L'inflazione è chiaramente superiore agli obiettivi dichiarati nella maggior parte dei Paesi.
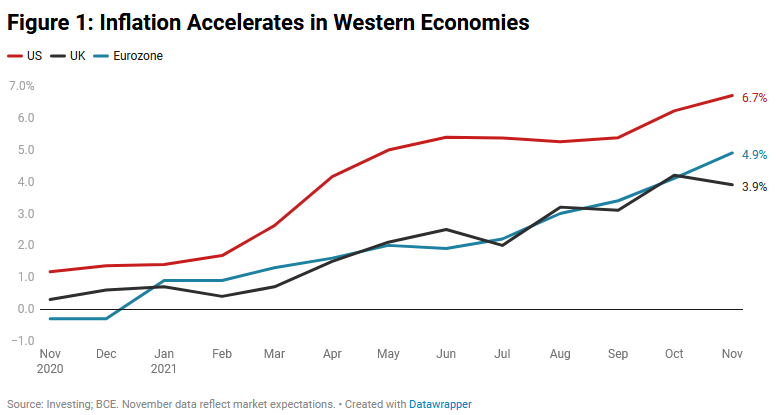
L'inflazione di base (che esclude cibo ed energia) mostra un andamento simile a quello dell'inflazione generale, sebbene i prezzi della prima stiano crescendo più lentamente rispetto alla seconda.


Inflazione e colli di bottiglia: qual è la vera causa dell'inflazione?

La maggior parte degli analisti attribuisce l'inflazione ai colli di bottiglia. Quest'ultimo si manifesta quando un settore che manca di capacità e ha bisogno di investimenti di capitale (compresi gli investimenti in capitale umano), i quali richiedono tempo per dare i propri frutti, ha problemi ad aumentare la produzione a fronte di un improvviso aumento della domanda.

Ma cosa ha causato i colli di bottiglia? Vediamo tre fattori:

  1. Un aumento della domanda
  2. Un cambiamento nella composizione della domanda
  3. Restrizioni alla produzione dovute al Covid-19


Aumento della domanda

Molti analisti considerano l'aumento della domanda un segnale di ripresa economica e di dinamismo dell'economia globale. La capacità di una persona di richiedere beni è solitamente basata sulla sua precedente capacità di vendere o produrre qualcosa di valore (come afferma la Legge di Say). Tuttavia, a causa della pandemia, la crescita economica è stata minima o negativa dal 2019 al 2021 (per le economie analizzate). Di conseguenza questo enorme aumento della domanda non può essere un indicatore di prosperità.

Infatti negli Stati Uniti, il Paese con la migliore performance economica, il reddito privato non è salito al livello pre-pandemico fino a maggio 2021 e attualmente è quasi basso come quello di febbraio 2020. Ciò che è aumentato in modo significativo, e quindi ha aumentato la domanda e ha causato colli di bottiglia, sono i trasferimenti del welfare state.

Il reddito totale (che include anche i trasferimenti statali attraverso il welfare state) è ora superiore di quasi il 5% rispetto a quello del febbraio 2020 ed è quasi il 30% superiore a quello del marzo 2021 (dopo il secondo grande pacchetto di stimoli sotto l'amministrazione Biden). In altre parole, i cittadini statunitensi hanno una maggiore capacità di richiedere beni e servizi, ma tale capacità è semplicemente un sottoprodotto dell'emissione di assegni da parte del governo federale.

In Europa, in molti casi, i governi hanno trasferito denaro alle aziende per evitare licenziamenti. Tuttavia l'effetto è simile, perché il denaro è finito poi nelle mani dei cittadini, i quali poi ne hanno utilizzato una parte per aumentare la domanda di beni e servizi.


Cambiamenti nella composizione della domanda

Non sorprende che la composizione della spesa delle famiglie sia cambiata drasticamente a causa delle restrizioni pandemiche. Due esempi evidenti sono l'effetto positivo della chiusura delle scuole sulla richiesta di computer e l'effetto negativo delle restrizioni ai viaggio sulla domanda di biglietti aerei.

Un altro motivo per cui la composizione della domanda è cambiata è che i destinatari dei trasferimenti statali hanno cambiato il loro modello di spesa.

I cambiamenti nella composizione della domanda hanno portato a grandi espansioni in alcuni settori dei beni durevoli (ad esempio, tecnologia) e contrazioni in altri settori come il tempo libero ed altri servizi. Tuttavia i fornitori non sono stati in grado di adattarsi completamente ai cambiamenti.


Restrizioni legate al Covid-19

Il deterioramento delle catene di approvvigionamento in tutto il mondo è stato enorme nel 2021. Si è data la colpa all'inflazione, ma le restrizioni nei porti sono una delle cause di suddetto deterioramento. Inoltre, negli Stati Uniti, l'emissione indiscriminata di assegni da parte del governo federale (sia durante l'amministrazione Trump che Biden) ha reso sempre più difficile trovare persone che lavorassero nei porti e nei trasporti terrestri. Per i dettagli, consultate questo fantastico articolo di Olav Dirmaat.

Le restrizioni e gli assegni statali hanno reso difficile per i fornitori tenere il passo con la domanda. Inoltre, poiché i prezzi dei beni stanno aumentando più rapidamente di quelli dei servizi, i margini di profitto si stanno restringendo, scoraggiando a loro volta la produzione in alcune aree e contribuendo alla stagflazione.


Responsabilità delle Banche Centrali

Le politiche degli stati sono responsabili dei sopraccitati colli di bottiglia, poiché hanno contribuito all'eccesso di domanda, al cambiamento nella composizione della domanda e alla mancanza di dinamismo dal lato dell'offerta. Ma la colpa è anche delle banche centrali?

A causa della pandemia, i governi hanno speso ingenti quantità di risorse che gli mancavano. Un modo per ottenere il controllo sulle risorse è rivolgersi ai mercati del debito. Ma non hanno scelto questa opzione, invece hanno finanziato la spesa con prestiti da parte del sistema bancario centrale. Nel 2020 la FED ha acquistato l'80% del nuovo debito statunitense; la Banca d'Inghilterra il 100% del nuovo debito del Regno Unito; e la Banca Centrale Europea il 120% del nuovo debito dell'Eurozona.

Questo è il motivo principale per cui i tassi d'interesse sul debito pubblico sono rimasti bassi. Alcune banche centrali hanno persino acquistato più debito di quello necessario ai governi dei loro Paesi per colmare gli enormi divari di bilancio nel 2020. La situazione non è cambiata nel 2021. La conseguenza del basso costo dei finanziamenti è l'inflazione.

In sintesi, le banche centrali hanno fornito risorse che non avevano ai governi e poi essi hanno girato queste risorse ai cittadini (a differenza del 2008-2013) e questo sta generando colli di bottiglia in tutta l'economia.


Le banche centrali sono terrorizzate: annulleranno lo stimolo?

L'accelerazione dell'inflazione sta mettendo le banche centrali in una posizione difficile: il loro mandato è stabilizzare i prezzi, quindi dovrebbero fare qualcosa per evitare questa accelerazione, ma, come abbiamo visto, gran parte della colpa è loro.

Le principali banche centrali del mondo hanno annunciato l'arrivo del tanto decantato tapering, ovvero una politica monetaria restrittiva atta a cessare l'acquisto di obbligazioni da stati e società private, e possibilmente anche un aumento dei tassi d'interesse.

Tuttavia le banche centrali dovranno affrontare due problemi significativi quando tenteranno di percorrere questa strada.

1. Deficit pubblici fuori controllo

In primo luogo, non solo gli stati sono iperindebitati a causa della loro spesa irresponsabile nel 2020 e nel 2021, ma ci vorranno anni per ridurre le cifre dei deficit a quelle del 2019.

Ma le proiezioni sui deficit pubblici sono costantemente riviste, quasi sempre al rialzo, quindi quasi sicuramente gli stati finiranno per spendere più di quanto stimato. Il deficit pubblico negli Stati Uniti è stato del 2,2% superiore nel 2021 rispetto a quanto stimato dal Fondo Monetario Internazionale alla fine del 2020 e sarà del 2,7% superiore a quello stimato sia nella zona Euro che nel Regno Unito. I politici hanno promesso di smettere di spendere nel 2021 ciò che hanno speso in eccesso nel 2020, ma rompere le loro promesse è più facile che tagliare le spese.

Se le banche centrali smettessero di acquistare debito pubblico, obbligherebbero gli stati a ridurre la spesa. Questo, a sua volta, rallenterebbe l'economia nel breve termine. Le banche centrali e gli stati vogliono evitare questo esito a tutti i costi.

2. Aziende zombi

Come discusso in un altro articolo, tassi d'interesse estremamente bassi hanno generato un'ondata di insostenibili prestiti aziendali privati ​​e creato aziende zombi. Un aumento dei tassi d'interesse manderebbe in bancarotta queste aziende zombi e provocherebbe massicci licenziamenti. Le banche centrali e gli stati vogliono evitare questo risultato.


Il dilemma delle banche centrali: morte per inflazione o per tapering?

L'inflazione elevata aiuta ad erodere il valore del debito non indicizzato agli indici dei prezzi. Questo a sua volta aiuta gli stati iperindebitati e le aziende zombi. Il problema è che i debitori hanno accumulato debito più velocemente di quanto sia cresciuta l'inflazione negli ultimi anni, quindi il debito reale ha continuato ad aumentare.

Dobbiamo tornare a livelli di debito più sostenibili e sostanzialmente ci sono due opzioni per perseguire questo obiettivo.

1. Continuare a lasciar salire l'inflazione

Questa opzione è molto pericolosa, ma sembra la più plausibile. Per mesi le banche centrali ci hanno preparato a questa opzione senza fornire molti dettagli (ad esempio, hanno parlato di un obiettivo di inflazione al 2% a lungo termine, non tutti gli anni). Il presidente della FED ha suggerito di smettere di usare il termine "transitorio" quando si parla di inflazione.

Un aumento dell'inflazione è pericoloso perché provoca un calo della domanda di denaro, cosa che provoca un'accelerazione dei prezzi (si veda qui per una spiegazione dettagliata).

2. Restringere la politica monetaria e lasciare che le aziende e alcuni stati falliscano

Questa seconda opzione è meno plausibile, ma sarebbe probabilmente quella più sana.

Tassi d'interesse più elevati ed una politica monetaria restrittiva farebbero crollare tutta la parte dell'economia che genera meno valore, cosa che libererebbe risorse per realizzare nuove idee e intraprendere nuovi progetti imprenditoriali. Queste politiche porterebbero anche alcuni stati al fallimento, il che sarebbe traumatico ma potrebbe stabilire un principio di disciplina che bisognerebbe seguire in futuro.

In altre parole, la cosa più sana è essere disciplinati. Sfortunatamente la disciplina finanziaria è un principio dimenticato nel settore pubblico e in un settore privato troppo abituato al debito a buon mercato.


Conclusione

Essere un banchiere centrale nel 2022 sarà uno dei lavori più difficili e meno soddisfacenti al mondo. Le banche centrali riceveranno critiche feroci (e meritate), qualunque cosa facciano.

Se proteggono il valore della valuta, creeranno una crisi economica e, se cercano di evitare la crisi economica, distruggeranno il valore della valuta (e causeranno comunque una crisi monetaria).

Scegliete il vostro veleno: inflazione o default.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


martedì 8 febbraio 2022

Zombificazione economica


di Daniel Fernandez

Economisti e specialisti della finanza avvertono del potenziale arrivo di un nuovo "Momento Minsky", l'ultima volta che questo termine è stato utilizzato con tale convinzione è stato nel 2008, all'inizio della Grande Recessione. Sembra proprio che il 2021-22 potrebbe avere dei parallelismi con l'ultima grave recessione mondiale.


Il ventunesimo secolo: il secolo del debito

Fino ad ora, il 21° secolo potrebbe essere definito il secolo del debito e, se le cose continuano ad andare come vanno, potrebbe benissimo essere definito il secolo del grande default. All'inizio del secolo i tassi d'interesse estremamente bassi, promossi dalle banche centrali praticamente in tutto il mondo sviluppato, hanno causato una frenesia di credito privato ed una gigantesca bolla finanziaria/immobiliare esplosa poi nel 2008 con terribili conseguenze per l'economia mondiale.

Le banche centrali, fortemente sotto pressione da parte dei politici, hanno raddoppiato il loro impegno a favore di tassi d'interesse bassi, provocando un sovraindebitamento pubblico ad un livello senza precedenti in tempi di pace. Nel 2020, quando il modello di crescita basato sull'accumulo del debito pubblico e sui bassi tassi d'interesse sembrava iniziare a indebolirsi, è arrivata la recessione sulla scia del Covid-19. L'eccesso di spesa pubblica mondiale nel 2020 non è stato corretto e non sembra che verrà corretto a breve. Il nuovo debito pubblico aggiunge benzina sul fuoco ed il suo accumulo (e anche il debito privato, soprattutto quello emesso dalle aziende) potrebbe arrivare al punto di non ritorno.

Il debito globale ha raggiunto i $200.000 miliardi all'inizio del 2011, mentre il PIL globale era di $74.000 miliardi (275% debito/PIL). Nel secondo trimestre del 2021 il debito globale ha raggiunto quasi $300.000 miliardi con un PIL globale di $83.900 miliardi (330% debito/PIL).


Che cos'è un Momento Minsky?

Hyman Minsky era un economista post-keynesiano che sviluppò una tassonomia molto perspicace delle relazioni finanziarie. Secondo lui, le finanze di un'economia capitalista possono essere riassunte in termini di scambi di denaro presente con denaro futuro. La relazione proposta da Minsky è la seguente: il denaro attuale viene investito in società che genereranno denaro in futuro.

Quando le aziende realizzano un profitto, restituiscono il denaro agli investitori grazie proprio ai loro profitti.

Le aspettative di reddito o di profitto determinano quanto segue:

  1. Il flusso di denaro presente delle aziende;
  2. Il prezzo di asset finanziari come obbligazioni e azioni (asset finanziari che articolano lo scambio di denaro presente con denaro futuro)

Il reddito d'impresa attuale, nel frattempo, determina quanto segue:

  1. Se le aspettative sul reddito passato (incluso negli asset finanziari già emessi) sono state soddisfatte;
  2. Come modificare le aspettative sul reddito futuro (e quindi, indirettamente, il flusso di denaro presente alle aziende ed il prezzo degli asset finanziari emessi nel presente).

Minsky articolava tre possibili tipi di rapporto reddito/debito nelle aziende (sebbene estenda l'analisi a tutti gli agenti economici):

  1. Copertura. Le società finanziarie di copertura possono soddisfare tutti i loro obblighi di debito con i flussi di cassa. Cioè, i loro afflussi superano i loro deflussi. Tali società sono stabili.
  2. Speculativo. Le aziende possono pagare gli interessi sul loro debito ma non possono ripagare il capitale. Sono costrette a rifinanziarsi costantemente. Queste società sono instabili, poiché qualsiasi problema minore può farle fallire.
  3. Ponzi. Le società Ponzi non generano entrate sufficienti per ripagare il capitale o pagare gli interessi. Devono vendere beni o emettere debiti solo per pagare gli interessi precedenti sul loro debito. Prima o poi finiscono per essere inadempienti sul nuovo debito. Le loro possibilità di sopravvivenza sono minime.

Secondo Minsky, quando le cose vanno bene in un'economia e le aspettative di reddito vengono soddisfatte, le società iniziano a peccare di ottimismo e ad aumentare eccessivamente il proprio debito. Ciò provoca il passaggio da una situazione stabile (in cui le società di copertura sono la norma) ad una instabile (in cui le società Ponzi sono la norma). In una situazione Ponzi, l'economia sperimenterà default diffusi ed una crisi finanziaria/economica.

Si dice che un'economia si trovi in ​​un Momento Minsky se i debitori non sono in grado di ripagare i propri debiti (una situazione speculativa) o non sono in grado di pagare gli interessi ed il capitale (una situazione Ponzi).

Minsky aveva in parte ragione, perché la sua teoria incorpora una verità comune nelle crisi finanziarie: l'emissione di debiti è un meccanismo abusato in periodi precedenti. Tenendo conto degli interventi statali monetari e finanziari – principalmente quelli delle banche centrali, ma non solo – forse la causa di questo degrado della qualità del debito non è un problema di mercato, o almeno non esclusivamente. La crisi può essere esogena al mercato (causata dalle autorità pubbliche) oppure endogena, ma amplificata da fattori esogeni (le autorità pubbliche vi contribuiscono).


L'economia si sta zombificando da due decenni

Come già discusso, il debito globale è cresciuto più rapidamente dell'economia globale negli ultimi dieci anni, quindi la qualità del credito è effettivamente peggiorata. Il reddito necessario per estinguere il debito cresce molto più lentamente del debito stesso.

Un'ulteriore prova a sostegno di questa argomentazione è l'aumento del numero di "aziende zombi". Una società zombi è una società i cui guadagni al netto degli interessi e tasse sono inferiori o uguali al servizio del debito (coincide esattamente con la definizione di Minsky di società speculative e Ponzi). Uno zombi è una meravigliosa metafora, proprio perché uno zombi si muove e sembra vivo ma in realtà è morto. Anche un'azienda zombi si muove e sembra viva: genera attività, impiega lavoratori e produce beni, ma in realtà è (quasi) morta. È (quasi) certo che morirà data la sua incapacità di ripagare il proprio debito con i propri mezzi. Il numero di società zombi è aumentato esponenzialmente negli Stati Uniti negli ultimi anni, secondo una relazione della Banca dei regolamenti internazionali (BIS).

Fonte: Banerjee & Hofmann

Tuttavia i dati della BRI terminano nel 2017. Qual è stato l'impatto del Covid-19 su un'economia globale già zombificata?


Il Covid-19 ha colpito un'economia zombi: e adesso?

I dati più recenti sulla copertura degli interessi aziendali (costi/utili finanziari) provengono dalla FED e fanno riferimento all'economia nordamericana. Nel seguente grafico possiamo vedere che il rapporto di copertura mediano ha iniziato a scendere a fine 2018, il che è coerente con la nostra ipotesi secondo cui il modello di crescita dell'economia, basato sul debito a basso costo, stesse iniziando a fare il suo corso. L'emergenza sanitaria ha martellato il rapporto di copertura mediano e sebbene esso fosse in ripresa nella seconda metà del 2020, è attualmente al livello visto nel 2009, nel mezzo della Grande Recessione.

Ancora più rivelatore è il rapporto di copertura degli interessi delle società nel primo quartile (cioè il 25% delle società con il rapporto più basso). Questo indicatore è inferiore a 1 sin dal 2012; in altre parole, da allora la zombificazione ha subito un'accelerazione. Tenete presente che un rapporto inferiore a 1 significa che i profitti di un'azienda sono insufficienti per sostenere i suoi costi di finanziamento (è una società Ponzi).

Il tasso di copertura degli interessi per le aziende nel venticinquesimo percentile ha raggiunto quasi lo 0 appena prima dell'emergenza sanitaria (i loro profitti erano quasi scomparsi). Da allora il rapporto è stato negativo (queste società hanno registrato perdite); queste società non si sono riprese, mentre le società in altri quartili lo hanno fatto. Il loro rapporto è attualmente appena sopra -1, il che significa che le loro perdite (al lordo degli interessi) sono quasi uguali al loro costo di finanziamento. Questo è un disastro totale. Almeno il 25% delle aziende americane sono finanziariamente morte.


Valutazione delle aziende zombificate

Ci si aspetterebbe che queste società comincino a fallire e questo è proprio ciò che sta accadendo. Secondo la FED, nel 2020 sono fallite 2,5 volte più società zombi (in quanto a porzione di tutte le società) rispetto al 2019 (<2% nel 2019 e circa il 4,5% nel 2020).

Curiosamente le società zombi sopravvissute al 2020 stanno vedendo la loro valutazione salire alle stelle. Il loro valore complessivo supera già i $6.000 miliardi, mentre nel 2019 era vicino ai $2.000 miliardi.


Conclusione

I mercati ora sono estremamente compiacenti ed i fondamentali non sembrano giustificare il loro ottimismo. Le società zombi, che erano già un problema nel 2019, non sono state uccise; anzi si sono moltiplicate. L'apocalisse zombi potrebbe essere più vicina di quanto immaginiamo.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


mercoledì 12 gennaio 2022

Il settore finanziario cinese è sull'orlo del baratro


di Daniel Fernandez

La telenovela di Evergrande è tutt'altro che finita. Oltre alla sua terribile gestione finanziaria, si trova in un mercato in bolla.

Il panico si è diffuso di nuovo quando lo sviluppatore Fantasia Holdings non è stato in grado di pagare molte delle sue obbligazioni lo scorso 11 ottobre. Lo stesso giorno altri due sviluppatori, Sinic Holdings e Modern Land, hanno indicato che non sarebbero stati in grado di soddisfare i pagamenti delle obbligazioni in scadenza. Venerdì 15 ottobre Xinyuan Real Estate, un altro sviluppatore, ha evitato di poco un default raggiungendo all'ultimo minuto un accordo con i suoi creditori. Intanto il mercato teme che lo sviluppatore Kaisa Group Holdings non sarà in grado di pagare il proprio debito.

La bolla immobiliare cinese sta scoppiando. Le domande chiave ora sono come tutto questo influenzerà il resto dell'economia cinese e come influenzerà il sistema finanziario cinese.


Sviluppatori immobiliari cinesi: cattiva gestione finanziaria

Cominciamo guardando lo stato degli sviluppatori cinesi che hanno annunciato di avere problemi a pagare quanto dovuto.

Non solo gli sviluppatori immobiliari cinesi sono eccessivamente indebitati, ma la cronologia del loro debito li pone tra l'incudine ed il martello. Gli sviluppatori immobiliari cinesi hanno gestito il loro debito nel peggiore dei modi: la maggior parte del loro debito deve essere estinta in meno di un anno, come mostrato nel Grafico 1.

In altre parole, affinché le aziende sopravvivano, il loro debito deve essere costantemente rinnovato. Ciò le pone in una posizione di debolezza finanziaria in due aree:

  1. Un rialzo del tasso d'interesse aumenterebbe drasticamente il loro costo di finanziamento e potrebbe rapidamente farli fallire.
  2. Un calo del fatturato dei propri asset (cioè un calo delle compravendite immobiliari) o del loro prezzo di vendita porrebbe le aziende in una posizione di liquidità altamente compromessa: i flussi di cassa in entrata non sarebbero in grado di coprire i flussi in uscita.

Il secondo punto è più problematico quando scoppia una bolla, poiché sia ​​il turnover degli asset che il prezzo di vendita crollano. Se anche i debiti devono essere saldati a breve termine, poi, siamo di fronte ad una tempesta perfetta. Gli sviluppatori sono costretti a vendere asset (immobili) su larga scala per estinguere il loro debito, il che a sua volta provoca drastici cali di prezzo che peggiorano le posizioni finanziarie di queste stesse società


Gli sviluppatori possono vendere asset per ripagare il loro debito a breve termine?

Quanto sono capaci gli sviluppatori immobiliari cinesi in difficoltà nel servire il loro debito a breve termine? Un modo per rispondere questa domanda è analizzare la quantità di denaro che le aziende hanno a disposizione. Come si può vedere nel Grafico 2, solo Fantasia Holdings ha abbastanza liquidità a disposizione per estinguere i suoi debiti a breve termine.

Sebbene questo approccio sia utile, è ancora incompleto. Tutte le società hanno asset che generano un flusso di cassa in entrata e che può essere utilizzato per onorare i pagamenti del debito. Ovviamente tali asset degli sviluppatori immobiliari sono principalmente le case. Possono essere vendute per pagare il debito, ma gli sviluppatori cinesi devono affrontare due seri problemi al riguardo:

  1. Hanno già ricevuto acconti dai loro clienti, quindi parte del loro flusso di cassa in entrata è già entrato nel loro bilancio. La vendita di immobili servirebbe, almeno in parte, a saldare il debito con i propri clienti.
  2. La maggior parte delle case non è finita; sono in costruzione. Di conseguenza solo una parte degli asset degli sviluppatori immobiliari cinesi è disponibile per ripagare il loro debito a breve termine.

Tenendo presenti questi due punti, abbiamo calcolato la capacità degli sviluppatori cinesi di pagare il loro debito con le loro proprietà disponibili (Grafico 3).

Guardando i Grafici 3 e 4, possiamo vedere che Fantasia e Sinic potrebbero essere in difficoltà, ma almeno sono in grado di saldare il loro debito entro un anno. Modern Land ed Evergrande, però, si trovano in una situazione pericolosa. I loro asset disponibili sono chiaramente insufficienti per far fronte agli esborsi in meno di un anno.


I profitti degli sviluppatori immobiliari cinesi sono sufficienti per ripagare i loro debiti?

Abbiamo visto che alcuni degli sviluppatori in difficoltà possono ripagare il loro debito a breve termine e altri no. Se alcuni possono pagarlo, perché non lo fanno? Per rispondere a questa domanda, bisogna prima stabilire se i profitti di questi sviluppatori cinesi sono sufficienti per pagare gli interessi sui loro debiti.

Il rapporto di copertura degli interessi (utile al netto degli interessi e delle tasse sul costo del servizio del debito) indica la capacità di un'azienda di generare profitti sufficienti per pagare i creditori in tempo. Un indicatore inferiore a 1 (nel senso che il costo del finanziamento è maggiore del profitto) è spesso interpretato come un segnale di futura insolvenza di un'azienda. In questo caso, la società deve continuare ad accendere prestiti o deve vendere beni solo per pagare gli interessi. A loro volta, i costi di finanziamento continueranno ad aumentare o i profitti diminuiranno se gli asset vengono venduti per pagare gli interessi.

Tutti gli sviluppatori cinesi hanno visto precipitare il loro rapporto di copertura degli interessi e sono pericolosamente vicini al momento in cui i loro profitti non saranno sufficienti per ripagare il loro debito. Evergrande ha già superato questa linea rossa: dal 2020 i suoi profitti non sono stati sufficienti per pagare il suo costo di finanziamento.

Il rapporto di copertura degli interessi estremamente basso degli sviluppatori immobiliari cinesi fornisce un indizio sul motivo per cui Fantasia, nonostante abbia abbastanza soldi per pagare praticamente tutto il suo debito a breve termine, ha deciso di non farlo. Fantasia prevede che non sarà in grado di far fronte ai suoi pagamenti futuri e sta razionando le risorse finanziarie disponibili. Sta scegliendo di smettere di pagare ora e decidere a quali debitori dare la priorità.

Una possibilità non insignificante è che il governo cinese ordini agli sviluppatori di non pagare le loro obbligazioni in dollari continuando ad effettuare pagamenti sulle loro obbligazioni in yuan. L'idea sarebbe quella di dare la priorità ai debitori interni poiché molti di loro sono banche e le banche in Cina appartengono allo stato.

In periodi di difficoltà finanziarie, avere attivi e passivi (o entrate e spese) denominati in valute diverse è un enorme svantaggio a causa del rischio di cambio. Curiosamente non esiste tale rischio in questa potenziale situazione. Gli sviluppatori cinesi stanno conducendo i loro affari quasi esclusivamente all'interno della Cina, quindi non saranno soggetti a sanzioni o embarghi da parte di governi stranieri se dovessero risultare inadempienti nei confronti del loro debito estero in dollari.

Data questa circostanza, Fantasia ha buone possibilità di uscirne indenne, mentre le altre società, che hanno ingenti debiti da saldare in yuan, sono più in pericolo, come si vede nel Grafico 5.

L'insolvenza su tutto il suo debito denominato in dollari consentirebbe a Modern Land di ripagare tutto il suo debito emesso in yuan entro un anno (Fantasia e Sinic hanno già abbastanza liquidità per ripagarlo). Tuttavia la posizione di Evergrande è così critica che la società non sarà in grado di ripagare il suo debito in yuan anche se risulterà completamente inadempiente sul suo debito in dollari.


Contenere il rischio di un contagio interno

Lo scenario più plausibile è l'insolvenza selettiva sul debito in dollari nei confronti degli investitori stranieri. Solo Evergrande sarebbe anche inadempiente sul suo debito interno, quindi potrebbe sembrare che il possibile effetto domino in Cina sarebbe contenuto. Il problema è che Evergrande è enorme: le sue passività sono dieci volte maggiori delle passività combinate degli altri tre sviluppatori in difficoltà, come possiamo vedere nel Grafico 6.

Il fatto che la maggior parte dei problemi sia concentrata in uno sviluppatore non garantisce che il problema possa essere risolto dalle autorità cinesi. Inoltre nulla impedisce a più sviluppatori cinesi di diventare inadempienti nei prossimi giorni o settimane.

Anche gli sviluppatori immobiliari cinesi di medie dimensioni, come quelli analizzati qui, sono enormi se confrontati con gli sviluppatori in altre parti del mondo. Il più grande sviluppatore immobiliare negli Stati Uniti è solo il 6% delle dimensioni di Evergrande, come mostrato nel Grafico 7.

Nomura stima che gli sviluppatori cinesi abbiano debiti per un totale di $5.200 miliardi, quasi il doppio delle riserve internazionali della Cina (e superiore al PIL del Giappone, la terza economia più grande del mondo). La composizione dell'enorme debito totale degli sviluppatori cinesi è presentata nel Grafico 8.

Il grafico qui sopra ci dà un'idea della composizione del debito interno ed estero degli sviluppatori cinesi e possiamo confrontarlo con le riserve monetarie della Cina. Quasi tutto il debito bancario è debito in yuan verso le banche cinesi. La voce “Clienti” si riferisce ad anticipi effettuati da cittadini cinesi per l'acquisto di abitazioni, mentre la voce “Altre passività” è costituita principalmente da debiti verso fornitori. Anche se consideriamo tutte le obbligazioni denominate in dollari, il debito interno degli sviluppatori cinesi supera di gran lunga le riserve monetarie cinesi (e sono quasi un terzo del PIL cinese).


Le opzioni del governo cinese

È chiaro che il debito non è gestibile, nemmeno in un'economia come quella cinese che ha tassi di risparmio molto alti e grandi riserve internazionali. Ma la Cina può ancora cercare di risolvere questo pasticcio.

1. Costruire una quantità enorme di opere pubbliche

La costruzione di opere pubbliche fornirebbe una nuova fonte di reddito agli sviluppatori cinesi. Alcune di queste sono già in programma e le cifre in discussione provengono da un programma decennale e ammontano a 10.000 miliardi di yuan, ovvero circa $1.550 miliardi. Questo numero è agghiacciante (è superiore al PIL della Spagna) ed è quasi uguale agli investimenti immobiliari in Cina negli ultimi dodici mesi ($1.400 miliardi).

Il piano infrastrutturale coprirebbe a malapena il 10% del fatturato degli sviluppatori cinesi. Non può salvarli.

2. Salvare il settore bancario

Questa seconda opzione è forse la più plausibile. Le autorità cinesi hanno bucato la bolla immobiliare e sembra improbabile che vogliano salvare i loro sviluppatori. Probabilmente intendono evitare il panico finanziario iniettando capitale (e liquidità) nel sistema bancario.

Anche questo creerebbe problemi. Il settore finanziario cinese è quasi quattro volte il suo PIL, una cifra elevata in qualsiasi parte del mondo e particolarmente elevata per un Paese sviluppato come la Cina.

Le attività combinate dei settori finanziario e immobiliare della Cina sono maggiori della capitalizzazione di mercato di tutte le società del mondo ($93.700 miliardi).

Inoltre quasi il 60% del credito non finanziario va al settore immobiliare (sebbene il settore contribuisca solo al 30% del PIL). In altre parole, non solo il settore finanziario è enorme, ma è altamente concentrato nel settore immobiliare.

Il settore finanziario è enorme e molto esposto a mutui e prestiti per sviluppatori. Un'esplosione disordinata potrebbe renderne impossibile il salvataggio.

Se un salvataggio bancario è fattibile, e se si dovesse verificare, la valuta perderà rapidamente potere d'acquisto, sia internamente (attraverso l'inflazione) che esternamente (attraverso il deprezzamento). Un altro scenario plausibile è che gli interessi sul debito pubblico saliranno alle stelle. Inflazione o aumenti dei tassi d'interesse dipenderà da che tipo di salvataggio verrà effettuato: attraverso la politica fiscale (lo stato ricapitalizza le entità o crea una bad bank) o la politica monetaria (la banca centrale ricapitalizza le entità o acquista asset). La politica fiscale farebbe salire il tasso d'interesse e la politica monetaria causerebbe inflazione.

3. Nessun salvataggio

Considero questa opzione estremamente improbabile. I regimi autoritari tendono a fare affidamento sui successi economici per rimanere al potere e quindi il Partito Comunista deve cercare di rilanciare l'economia martoriata con ogni mezzo possibile per sopravvivere.


Conclusione

I settori bancario e immobiliare cinese sono sull'orlo della morte. Il governo farà di tutto per riorganizzare il primo e salvare il secondo, ma è molto probabile che non riesca a farcela.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


martedì 28 dicembre 2021

L'inevitabile bancarotta di Evergrande


di Daniel Fernandez

Il più grande sviluppatore immobiliare in Cina, e uno dei più grandi al mondo, è sull'orlo della bancarotta. I problemi che questo potrebbe creare nel settore finanziario cinese e, a sua volta, in altre parti del mondo, stanno sconvolgendo i mercati dei capitali in tutto il mondo. La notizia non è incoraggiante. Evergrande è già inadempiente su diversi coupon di debiti in dollari e di recente la quotazione delle sue azioni è stata sospesa sulla borsa di Hong Kong.


Cos'è Evergrande?

Evergrande è diventato il più grande sviluppatore immobiliare cinese grazie al suo fatturato. Attualmente è impegnata in circa ottocento sviluppi immobiliari attivi, principalmente in 230 città cinesi secondarie e terziarie. Sebbene sia una gigantesca società che ha esteso il suo modello di business ad altre attività economiche, oltre il 97% del suo reddito deriva dallo sviluppo immobiliare.

Evergrande ha raggiunto la sua massima valutazione alla fine del 2017. All'epoca valeva quasi $51 miliardi, classificandola tra le 350 più grandi aziende del mondo e tra le 40 più grandi aziende in Cina. Da allora il suo valore è diminuito e oggi vale solo $5 miliardi. Alla valutazione odierna, è solo l'azienda numero 2.650 più grande al mondo.

Perché il valore di Evergrande è sceso così tanto? È questo un segno di un inevitabile fallimento? E qual è lo stato delle finanze di Evergrande? Cominciamo con un'analisi del suo reddito e della sua redditività.


Il modello di business: Evergrande sta facendo soldi?

Evergrande era già il più grande sviluppatore immobiliare cinese nel 2011. Da allora le vendite della società sono aumentate vertiginosamente, in particolare sin dal 2016.

Le dichiarazioni dei guadagni di Evergrande mostrano che i profitti sono diminuiti in modo significativo dal 2018. Tuttavia i suoi guadagni rimangono positivi anche nel 2021 (gennaio-giugno). Gli utili sono attualmente vicini a quelli visti nel 2016 e, sebbene il valore delle azioni sia oggi inferiore a quello del 2016, la differenza è piccola.

Il problema con questo approccio è che tutti i dati sugli utili di Evergrande sono contaminati da eventi non ricorrenti (come l'utile contabile realizzato dalla vendita di sussidiarie per aumentare la liquidità). Considerando solo l'attività principale di Evergrande, le vendite immobiliari, ed escludendo gli eventi non ricorrenti, arriviamo ad un quadro molto più fosco riguardo le finanze del colosso immobiliare asiatico.

I profitti di Evergrande sono inferiori a quelli registrati nel 2010, quando il suo fatturato era un decimo di quello di oggi. A peggiorare le cose, la costruzione di nuovi immobili è praticamente paralizzata a causa della mancanza di forniture, dovuta in gran parte alle inadempienze di Evergrande sui pagamenti ai fornitori. I guadagni di Evergrande non sono quindi ciò che la società sostiene; probabilmente ha subito perdite nella seconda metà del 2021.

I margini di Evergrande sono crollati sin dal 2018 e attualmente non sono nemmeno sufficienti per pagare gli interessi sul suo debito.


L'elefante nella stanza: il debito di Evergrande

La maggior parte delle discussioni che toccano Evergrande riguarda i suoi problemi di debito, il che è logico, poiché il mercato sta aspettando il default della società. I problemi dell'azienda con gli asset sono tanto gravi quanto quelli associati al suo debito.

Il rapporto debito/patrimonio di Evergrande ha raggiunto il 41,6% nel 2017. Nel 2021 è sceso al 24%. Potrebbe sembrare che Evergrande abbia ridotto significativamente il suo debito, ma le cose non stanno così: tutto ciò che l'azienda ha fatto è stato scambiare debiti formali con debiti con i suoi fornitori. In altre parole, per far fronte agli impegni di riduzione del debito, Evergrande ha accumulato fatture non pagate ai suoi fornitori.

Una volta introdotto il debito verso i fornitori, diventa chiaro che il rapporto debito/attivi reale dell'azienda è rimasto pressoché costante. Il rapporto ufficiale non è altro che fumo negli occhi.

L'accumulo di debiti verso i fornitori ha causato seri problemi ad Evergrande. La maggior parte dei venditori ha deciso di interrompere il flusso di forniture all'azienda, quindi molti progetti immobiliari sono completamente paralizzati per mancanza di forniture. La capacità di Evergrande di fornire nuovi progetti abitativi (fondamentali per la sopravvivenza dell'azienda) è stata seriamente compromessa, come riconosce la società stessa nel suo ultimo rapporto finanziario trimestrale.

Forse altrettanto (o anche più) importante quanto l'accumulo di debiti è il profilo temporaneo dell'azienda. Evergrande non sapeva come pianificare la sua enorme crescita. Sin dal 2014 metà del debito di Evergrande è stato costantemente rinegoziato e rinnovato, rendendo la società vulnerabile di fronte a qualsiasi evento che avrebbe potuto impedire o ostacolarne il rinnovo ed il 78% del debito di Evergrande deve essere rinnovato ogni anno.

Un cambiamento inaspettato è arrivato all'inizio del 2021, quando il governo cinese ha deciso di far scoppiare la bolla immobiliare del Paese. Ha richiesto agli sviluppatori immobiliari cinesi di rispettare rapporti finanziari relativamente esigenti e ha impedito alle aziende che non lo rispettavano di aumentare il loro debito. Questa decisione è stata l'innesco; l'irresponsabilità finanziaria dei dirigenti di Evergrande era la dinamite.


L'ultimo pezzo del puzzle: le risorse che Evergrande potrebbe vendere

Non c'è dubbio che Evergrande sia un disastro dal lato del debito, ma per quanto riguarda i suoi attivi? Sebbene non sia l'ideale, ogni azienda ha la possibilità di vendere beni per estinguere i debiti. Questo è esattamente ciò che Evergrande ha fatto negli ultimi mesi: ha venduto beni che non erano centrali per la sua attività, come le partecipazioni in banche e altre società. Ma la maggior parte degli attivi dell'azienda sono sviluppi abitativi.

L'azienda ha due problemi qui: il primo è che i prezzi a cui vende (al metro quadrato) stanno crollando; il secondo è che la maggior parte del patrimonio immobiliare di Evergrande è rappresentato da case non costruite. Circa il 90% degli sviluppi immobiliari di Evergrande sono case in costruzione (l'altro 10% è edilizia finita). Secondo Evergrande, le case in fase di sviluppo saranno terminate entro un anno, ma le vendite di alloggi sono molto al di sotto del numero di proprietà nell'inventario della società.

Ci sono due possibili spiegazioni:

  1. Ci vuole molto più di un anno per costruire le case. In questo caso sarà impossibile vendere le case per pagare i debiti della società.
  2. Le case in costruzione sono in realtà case invendute. Dovranno essere vendute a prezzi notevolmente ridotti (il che tenderà a creare un'enorme perdita sul lato dell'attivo e potrebbe portare al fallimento dell'azienda).

In entrambi i casi, Evergrande non potrà utilizzare i propri beni per pagare i debiti ed evitare il fallimento.


Conclusione: l'inevitabile fallimento di Evergrande

Se le passività di Evergrande sono un disastro e lo sono anche i suoi attivi, e questi ultimi sono in una bolla in esplosione, le possibilità di sopravvivenza dell'azienda sono basse.

Forse l'indicatore più chiaro è il rapporto di copertura degli interessi: esso misura la capacità di un'azienda di pagare il proprio debito e viene calcolato dividendo gli utili al netto degli interessi e delle tasse per gli interessi passivi sul debito. Un rapporto superiore ad uno indica che i profitti sono maggiori degli interessi passivi. Un rapporto inferiore ad uno indica che i profitti sono insufficienti per pagare gli interessi sul debito (e l'azienda deve vendere beni o aumentare il debito solo per pagare gli interessi sul debito precedente). Il rapporto di copertura degli interessi di Evergrande è sceso al di sotto di uno nel 2020.

Le possibilità di sopravvivenza di Evergrande senza aiuti pubblici, o senza la massiccia iniezione di denaro da parte di qualche ignaro investitore, sono quindi nulle.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


martedì 21 dicembre 2021

Il caso Evergrande: c'è una bolla immobiliare in Cina?


di Daniel Fernàndez

La Cina ha innervosito i mercati dei capitali mondiali. Evergrande, il più grande sviluppatore immobiliare in Cina e uno dei più grandi al mondo, è alle corde. È molto probabile che vada in bancarotta (è già inadempiente su alcuni pagamenti di interessi sulle sue obbligazioni). Alcune persone stanno discutendo se si tratti di una "Lehman Brothers" in salsa cinese. Siamo, quindi, sull'orlo di un nuovo collasso finanziario globale?

Cominciamo con l'analizzare lo stato di salute del settore in cui si trova Evergrande. Qual è lo stato del settore immobiliare in Cina? Ci sono segni di una bolla immobiliare?


La bolla immobiliare cinese e le città vuote

La presenza di una bolla immobiliare cinese è stata segnalata da oltre un decennio. La prova principale è l'esistenza di città fantasma, città praticamente vuote. Da oltre dieci anni le città fantasma non sembrano causare un problema sistemico, sebbene rappresentino indubbiamente un problema locale. Tuttavia il tasso di posti sfitti ha continuato a crescere nelle città secondarie della Cina. Anche a Pechino il tasso di posti sfitti ha raggiunto il 20%.

Il tasso di alloggi sfitti in Cina è relativamente alto rispetto ad altri Paesi, sebbene nel 2017 fosse inferiore a quello di Spagna e Italia.

I dati sul tasso di sfitti non sono allarmanti, ma quando questo indicatore (e l'esistenza di città fantasma) viene combinato con altri indicatori, la situazione del settore immobiliare cinese appare davvero allarmante.


Rapporto prezzo alloggio/prezzo affitto

L'alloggio è un bene strumentale durevole e come tale deve essere valutato. Come si determina il prezzo di un bene strumentale? Il modo più comune è basarlo sul reddito che è in grado di generare. Nel caso dell'abitazione, il reddito che genera è l'affitto. Di conseguenza è fondamentale che il valore della casa sia un ragionevole multiplo del valore locativo.

Il rapporto "prezzo alloggio/prezzo affitto" dà un'idea di quanto sia inflazionato il mercato immobiliare. Quando l'indicatore è molto alto, l'acquisto di una casa non può essere giustificato dal reddito che genererà. L'unico motivo per cui qualcuno comprerà una casa in questo caso è se spera di venderla ad un prezzo più alto (e se tutti operano sulla stessa aspettativa, siamo di fronte ad una bolla per definizione).

Il rapporto prezzo alloggio/prezzo affitto nel mercato immobiliare cinese è incredibilmente alto. È superato solo dal mercato immobiliare in Turchia e Taiwan. Acquistare una casa in Cina e affittarla è un piano aziendale scadente, poiché ci vogliono ben quarantotto anni per recuperare l'investimento.


La redditività dell'acquisto di una casa

La redditività dell'investimento in abitazioni può essere analizzata in modo simile: il reddito di una casa viene diviso per il suo prezzo di vendita ed il risultato (una volta detratti i costi) è la redditività dell'investimento nel settore immobiliare. Un'analisi rivela che gli investimenti immobiliari nelle città cinesi sono meno redditizi rispetto alle città altrove.

Inoltre i rendimenti degli investimenti nel mercato immobiliare cinese sono molto inferiori al tasso d'interesse ipotecario prevalente nel Paese. Quindi acquistare una casa in Cina non ha senso. Questo è un chiaro segno di una bolla immobiliare.


Prezzo di acquisto delle case rispetto al reddito mediano dei cittadini

Un altro modo per analizzare se il mercato immobiliare è in bolla, è quello di determinare se il cittadino medio può acquistare una casa. Lo scopo principale di una casa è essere abitata (domanda finale). Se il prezzo delle abitazioni cresce ben al di sopra del potere d'acquisto del cittadino medio, la domanda di abitazioni (che alimenta la crescita dei prezzi) potrebbe rivelarsi puramente speculativa e crollare in futuro quando sarà chiaro che la domanda finale non esiste.

Il rapporto tra prezzo delle case e reddito pro capite della Cina è il secondo più alto al mondo (dietro solo all'India). Il cittadino cinese medio impiegherebbe 146 anni per pagare una casa se dovesse destinare tutto il suo reddito all'alloggio.

L'indicatore precedente potrebbe essere problematico come mezzo di confronto tra Paesi, poiché mette in relazione il reddito nazionale pro capite con il prezzo delle abitazioni urbane (nonostante ciò, vale la pena discuterne a causa dell'enorme contrasto tra la Cina e gli altri Paesi). Se disaggreghiamo l'indicatore per città, arriviamo alla stessa conclusione: il prezzo delle abitazioni è troppo alto rispetto al reddito degli abitanti cinesi.


Il contributo del settore immobiliare al PIL

Un altro modo per valutare se il mercato immobiliare cinese è in bolla, è quello di esaminare il contributo del settore immobiliare al PIL. Un contributo elevato indica che troppe risorse sono destinate all'edilizia abitativa. Questo indicatore è il logico corollario di quelli discussi sopra: se i prezzi delle case sono alti, i produttori reagiscono aumentando l'offerta, attingendo a risorse da altre parti dell'economia.

Il contributo del settore immobiliare cinese al suo PIL è maggiore rispetto a quello nelle enormi bolle immobiliari irlandesi e spagnole degli anni 2000. Quasi un terzo dell'attività economica della Cina è legato al mattone.


La concentrazione sproporzionata della ricchezza negli immobili

Un altro segnale di bolla è la concentrazione della ricchezza e degli investimenti in un unico settore. Il settore immobiliare è un investimento preferito dai cittadini cinesi. Il recente aumento del reddito e della qualità della vita dei cittadini cinesi ha aumentato esponenzialmente la loro capacità di risparmiare ed investire. L'asset in cui investono è stato quasi esclusivamente l'immobiliare. Nel 2018 il 76% della ricchezza delle famiglie cinesi è stato investito in abitazioni (in Giappone questa cifra è del 41% e negli Stati Uniti è del 27,7%).

La concentrazione delle attività nel mercato immobiliare rende le famiglie cinesi vulnerabili agli shock in tal mercato. La valutazione del mercato immobiliare cinese oggi è doppia rispetto a quella del mercato immobiliare statunitense, anche se il PIL cinese è inferiore del 25% rispetto a quello statunitense. Nella bolla immobiliare giapponese scoppiata negli anni '90, la valutazione di mercato al picco era anch'essa il doppio di quella del mercato immobiliare statunitense.

L'enorme domanda di immobili sta generando un'offerta abitativa di gran lunga superiore alle esigenze dei cittadini cinesi (tipica caratteristica di una bolla). Nel 2008 solo il 30% delle nuove abitazioni è stato acquistato da persone che già possedevano almeno una casa; nel 2018 questa cifra era dell'88%.


Le autorità cinesi vogliono far scoppiare la bolla

I problemi discussi qui sono così evidenti che la direzione del Partito Comunista ha preso provvedimenti: ha implementato misure finanziarie relativamente restrittive, come rapporti di indebitamento e requisiti patrimoniali per gli sviluppatori di immobili. Queste misure hanno impedito agli sviluppatori finanziariamente più irresponsabili di aumentare il loro debito anche di un solo yuan. La bolla immobiliare cinese è enorme e vari indicatori economici non lasciano spazio a dubbi. Il problema di Evergrande non è un problema isolato, ma un problema sistemico dell'economia cinese.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/


giovedì 12 marzo 2020

Oneri fiscali, reddito pro capite e Paradosso di Simpson


di Daniel Fernández Méndez


Quante volte avete sentito dire che tasse più elevate si traducono in maggiore benessere sociale e sviluppo economico? L'affermazione è supportata da un tocco di credenza popolare: "Più tasse, più servizi pubblici". Vengono anche citate prove empiriche quasi incontestabili: la pressione fiscale dei Paesi più ricchi è molto alta, mentre le tasse nei Paesi poveri sono relativamente basse.

Questo articolo analizza le relazioni statistiche che suggeriscono che elevati oneri fiscali (entrate pubbliche/PIL) sono collegati ad un alto livello di sviluppo (misurato dal PIL pro capite).

Vedremo che la relazione positiva tra PIL pro capite e carico fiscale soffre di un problema statistico noto come Paradosso di Simpson.


Il Paradosso di Simpson

Il Paradosso prese il nome dallo statistico britannico Edward Simpson e fa riferimento ad un errore che risulta dall'analisi dei dati aggregati quando le osservazioni appartengono a categorie separate. I dati disaggregati per categoria mostrano una tendenza, mentre i dati aggregati ne mostrano un'altra.

Immaginate di voler confrontare il numero di camere da letto in una casa con il suo prezzo. Ci aspettiamo che il prezzo della casa aumenti con l'aumentare del numero di camere da letto. Tuttavia se esaminiamo tutti i dati insieme, vediamo una marcata tendenza negativa. In altre parole, più camere da letto ha una casa, più basso è il suo prezzo. Tuttavia quando analizziamo i dati per gruppi, vediamo che la nostra prima risposta era corretta: più camere da letto ha una casa, più alto è il suo prezzo.

Fonte: Borgatti (2017)

Qual è il problema? Stiamo confrontando mele e arance. Il numero di camere da letto in una casa (o l'area del pavimento) non è l'unico fattore che influenza il suo prezzo. Nel determinare il prezzo di una casa, la sua posizione è importante almeno quanto il suo numero di camere da letto.

Il grafico sopra mostra le case raggruppate per area. Ogni punto rappresenta un appartamento e ogni colore rappresenta una zona diversa in una città (il nero rappresenta il centro; il rosso i confini della città; il blu la periferia; e il verde la campagna). Le case sono più costose quanto più si avvicinano al centro città. Una volta che si tiene conto della vicinanza, o della distanza della casa dal centro città, il numero di camere da letto è correlato positivamente al prezzo della casa.

Il Paradosso di Simpson e questo esempio dimostrano che bisogna fare attenzione quando si interpretano i dati statistici.

Come vedremo, l'apparente relazione tra onere fiscale e crescita economica soffre di un simile problema di interpretazione.


Analisi dei dati aggregati dell'onere fiscale e del reddito pro capite: prima stima

Innanzitutto dobbiamo analizzare i dati aggregati dell'onere fiscale e del reddito pro capite. Tenere presente che gli oneri fiscali sono pari al gettito fiscale diviso la produzione economica totale.


Con i dati del 2018, possiamo vedere senza ombra di dubbio che i Paesi con tasse più elevate hanno un reddito pro capite più elevato.

Fonte: preparato dall'autore con i dati del Fondo Monetario Internazionale (FMI). $ 2011 in PPP

Per ogni punto percentuale in cui aumenta l'onere fiscale, il reddito pro capite aumenta di non meno di $700 all'anno.

Questa è l'analisi convenzionale. È quella più utilizzata da economisti e analisti che difendono l'idea che sia necessario aumentare le tasse per stimolare la crescita economica.

Sembrerebbe che la soluzione alla stagnazione economica sia molto chiara: se i Paesi più ricchi hanno un carico fiscale più elevato, è necessario aumentarlo al fine di migliorarne il benessere.

Ora analizziamo i dati disaggregati per livello di sviluppo per vedere se questa conclusione è ancora valida.


Analizzare i dati disaggregati: la vera relazione

Per disaggregare i dati, utilizziamo la classificazione della Banca Mondiale di ogni Paese per livello di reddito:
  • Paesi a basso reddito (reddito nazionale lordo pro capite inferiore a $1.025 all'anno; 30 Paesi)
  • Paesi a medio-basso reddito (reddito nazionale lordo pro capite da $1.026 a $3.995 all'anno; 46 Paesi)
  • Paesi a medio-alto reddito (reddito nazionale lordo pro capite da $3.996 a $12.375 all'anno; 58 Paesi)
  • Paesi ad alto reddito (reddito nazionale lordo pro capite superiore a $12.376 all'anno; 60 Paesi)

Analizziamo la relazione tra oneri fiscali e reddito pro capite separatamente per ciascun gruppo di Paesi.

Fonte: preparato dall'autore con i dati dell'FMI. $ 2011 in PPP

I punti rossi rappresentano i Paesi ad alto reddito; i punti verdi sono i Paesi con redditi medio-alti; i redditi blu medio-bassi; ed i viola quelli bassi. Le loro rispettive linee mostrano le tendenze.

Come possiamo vedere, la relazione positiva che vediamo con i dati aggregati scompare per tutti i livelli di reddito. In altre parole, un maggiore carico fiscale non accompagna un livello di reddito più elevato una volta preso in considerazione il livello di sviluppo di ciascun Paese.

Di seguito viene eseguito lo stesso calcolo, ma utilizzando i logaritmi per comprendere meglio le relazioni del grafico precedente.

Fonte: preparato dall'autore con i dati dell'FMI. $ 2011 in PPP

Ciò dimostra ancor più chiaramente che il rapporto tra oneri fiscali e reddito pro capite è praticamente inesistente. Inoltre in alcuni casi la relazione è negativa, sebbene statisticamente insignificante.

Se un Paese decide di aumentare il proprio carico fiscale, non renderà i suoi cittadini più prosperi.


Conclusione

L'analisi empirica che cerca di dimostrare che l'aumento delle tasse porta ad un maggiore sviluppo economico è preda del Paradosso di Simpson. Le statistiche, se utilizzate correttamente, indicano che l'aumento delle tasse non migliora la crescita economica.

La relazione statistica è chiara. L'idea di aumentare le tasse per diventare un Paese ricco è semplicemente falsa. I Paesi più ricchi sono tali non perché hanno stati preponderanti. La relazione vera è che i Paesi sono prima ricchi e solo dopo possono permettersi il lusso di avere stati preponderanti.

La "visione tradizionale in economia" è giusta: l'aumento del reddito pro capite e la riduzione dei livelli di povertà compaiono solo quando aumenta la produttività. L'aumento della produttività va di pari passo con un investimento maggiore in capitale. Per garantire che il capitale sia adeguatamente investito, gli stati non devono ostacolare o fornire aiuti ad iniziative private, siano esse nazionali o straniere.


[*] traduzione di Francesco Simoncelli: https://www.francescosimoncelli.com/